大家好,我是KP,歡迎來到第16期的思考筆記。 這個星期的市場繼續充滿波動,但如果你的帳戶在過去數週有作出適當的分散調整,有降低Beta和Correlation的話,此刻你的帳戶不僅能從容應對,甚至應該已經磨刀霍霍,準備在滿地的瓦礫中,尋找那些被恐慌錯殺的黃金。 因為真正的超額回報,永遠誕生於共識破裂的時刻。具體的心態和心法,過去一段時間已經說了很多,有興趣的話翻看一下FB/Threads/Substack的散文就好。 這段時間,市場的熱點幾乎被屠戮殆盡,記憶體板塊一度成為資金唯一的避風港。然而,鎧俠(Kioxia)一份爆雷的財報,如同一盆冷水,瞬間澆醒了市場的狂熱。這也迫使我們去思考一個更根本的問題: 記憶體的邏輯,究竟是AI時代賦予的「結構性變革」,還是一個被短期預期過度透支的「週期性炒作」? 幾天前的長文,我已從歷史脈絡、AI典範轉移到玩家定位,進行了拆解。看完後,你對是否下注、如何下注,會有更堅實的判斷。
這個星期的「週末思考筆記」有七個主題: 主題一:圖靈獎得主據報離開Meta,代表甚麼? 主題二:Waymo成功進軍高速公路,Tesla輸了嗎? 主題三:接連大跌,CoreWeave不行了嗎? 主題四:蘇姿丰的千億美元宣言,華爾街為何既興奮又擔心? 主題五:孫正義的第二次清倉NVIDIA,是看衰AI了嗎? 主題六:諾和諾德的刮骨療毒,改頭換面的董事會能帶領公司重返榮光嗎? 主題七:巴菲特為何在謝幕前,買入他錯過20年的Google? (為新朋友快速說明:我的內容分為兩種:「深入研究」是付費會員專屬的重磅分析;「週末思考筆記」則是你正讀的這篇,是分享市場觀點的投資散文,永久免費。) 在開始之前,會員們可以投下你們的神聖一票,決定下星期「深入研究」的主題。
投票將在 3天後 結束。 話不多說,現在進入這個星期的思考筆記! 主題一:圖靈獎得主據報離開Meta,代表甚麼?
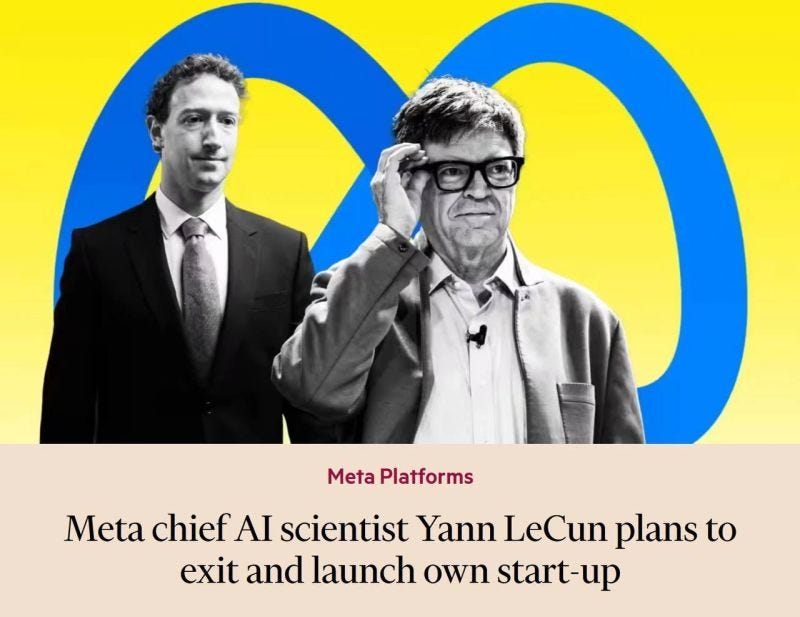
被譽為「現代AI教父」之一、圖靈獎得主 Yann LeCun,據報將會離開Meta。 LeCun 這個名字在 AI 領域,份量重如泰山。他是電腦科學界的諾貝爾獎——圖靈獎(Turing Award)的得主,與另外兩位巨擘並稱為「深度學習三教父」。 簡單來說,我們今天手機上的人臉辨識、圖像搜索等技術,其核心的 卷積神經網絡(CNN),正是源於他的開創性研究。 在 Meta,他不僅是 首席 AI 科學家,更是靈魂人物,一手創立了公司的基礎研究心臟:FAIR 實驗室。 那麼,對於他的離職,應該如何看待? 路線之爭:十年磨一劍,不敵眼前的一季財報風暴的引爆點,是一次近乎「削藩」的組織改組。 當Zuckerburg高價投資 Scale AI,並任命其年僅 28 歲的 CEO Alexandr Wang 領導 Meta 新成立的「超級智能實驗室」時,LeCun 的匯報對象從公司高層變成了這位年輕的「空降兵」。 對一位學術泰斗而言,這無異於讓他顏面盡掃。離去,只是時間問題。 然而,人事只是表象,根源在於一場無法彌合的 路線之爭。
當季報、股價和市場份額成為生死存亡的指標時,一個遙遠的偉大願景,便顯得奢侈。 ScaleAI 的技術或許並非最頂尖,但其創辦人 Alexandr Wang 已經證明了自己擁有將 AI 迅速商業化的能力。而這,正是此刻焦慮的Zuckerburg最需要的「解藥」。 研發外包新模式:今天的出走,是為了明天更昂貴的回歸?很多人會將此解讀為一種諷刺的循環:
例如 Google 頂尖研究員 Noam Shazeer 離職創辦 Character.AI,最終 Google 花費約 27 億美元將其收購,並請回 Shazeer 領導 Gemini 的核心項目。 然而,換個角度看,這或許是矽谷正在演化出的一種新型「高風險研發外包」模式,甚至是一種雙贏。
從這個角度看,LeCun 的出走,對 Meta 而言或許並非災難,而是一個昂貴但高效的戰略選項。市場已經在預期,未來 Meta 上演一齣「高價迎回 LeCun」的戲碼,並非不可能。 結論:一場關於「偉大」與「賺錢」的賭注LeCun 的離去,其真正的意義,不在於「頂尖科學家也看衰 Meta」,而是:
Zuckerburg選擇了後者。 他正用數千億美元的賭注,向世界拋出一個問題:
這場賭注的結局,將定義 Meta 的下一個十年。 主題二:Waymo成功進軍高速公路,Tesla輸了嗎?
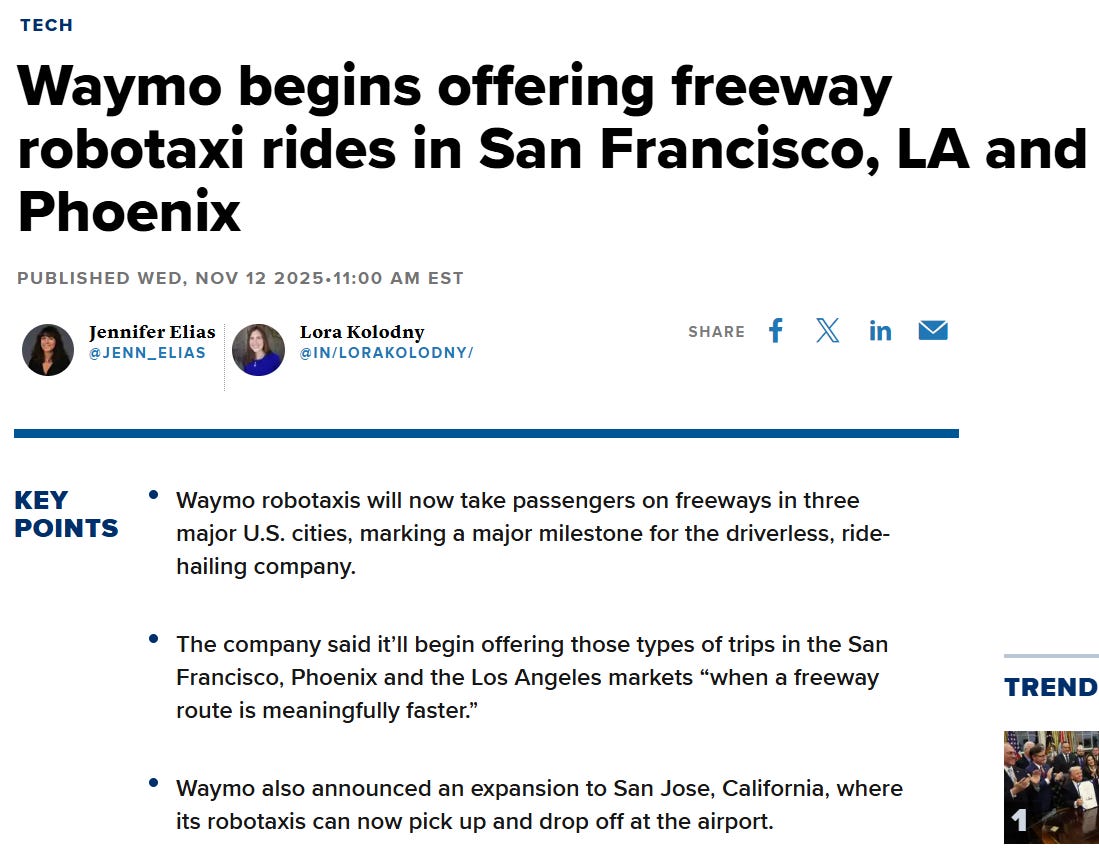
Waymo(Google母公司Alphabet旗下)宣佈:其全無人駕駛的Robotaxi服務,正式擴展至三藩市、洛杉磯和鳳凰城的高速公路路段 在此之前,所有 Robotaxi 都像被限制在特定城市街區的「慢行觀光車」。它們新奇、酷炫,卻難以在效率上與傳統的網約車匹敵,商業價值也因此受限。 Waymo 打通高速公路,徹底改變了遊戲規則。 要知道,在市區內以40公里的時速慢行,和在高速公路上以110公里的時速飛馳、處理複雜的切線和匯流,是兩個完全不同維度的技術挑戰。前者像是社區大學的期末考,而後者,則是 博士資格的畢業論文。 這意味著 Robotaxi 首次擁有了商業競爭的核心要素:效率。從舊金山市區到聖荷西機場,原本耗時漫長的通勤時間,如今可縮短高達 50%。這讓 Waymo 從一個「嘗鮮」的選項,真正蛻變為一個具備實用價值的「交通解決方案」。 這一步,Waymo走了超過十年。他們用數百萬英里的真實路測、無數次的模擬、以及一套由 光學雷達(LiDAR)、雷達和鏡頭組成的「天眼」系統,硬生生地啃下了這塊最硬的骨頭。 Waymo 憑藉數百萬英里的測試數據、嚴謹的工程驗證,以及與監管機構的緊密合作,才拿到了這張極具份量的通行證。 兩種路線,兩種未來
1. Waymo 的「漸進主義」:用確定性鋪就的道路Waymo 代表的是一條典型的「學院派」或「工程派」路線。其核心邏輯是:在絕對安全的前提下,步步為營。
這次開放高速公路,就是 Waymo 在這條路上取得的決定性成果。它證明了這條路不僅走得通,而且已經開始具備商業化的潛力。 2. Tesla 的「願景」:以規模賭一個顛覆性的未來相較之下,Tesla 選擇了一條截然不同的道路,一條充滿馬斯克「第一性原理」色彩的高風險豪賭。
從戰略角度看,Tesla 幾乎別無選擇。在 Waymo 已經沿著「漸進主義」路線取得巨大領先的當下,Tesla 若想實現超越,唯一的機會就是賭一條全新的、可能更高效的賽道。
這是一場高風險、高回報的賭局。如果你相信馬斯克的願景,相信神經網絡的潛力終將超越多感測器融合,那麼 Tesla 依然手握通往終局的王牌。 但同時,也必須清醒地認識到,這條路徑的風險極高,其安全性和可靠性仍需向監管機構和市場證明,而這正是其目前面臨的最大挑戰。 在「已證實的價值」與「未來的可能性」之間資本市場正在重新評估這兩種路線的價值。
賽點已至,選擇在你Waymo 的高速公路擴張,並非宣告了 Tesla 的失敗,而是宣告了「漸進主義」路線的成功。它證明了至少有一條路,可以安全、合規地通向商業化的無人駕駛。 這將一個關鍵的選擇題擺在了整個行業和投資者面前:
這場自動駕駛之戰,遠未結束。但 Waymo 的這一小步,卻讓這場路線之爭的未來走向,變得前所未有的清晰。 主題三:接連大跌,CoreWeave不行了嗎?
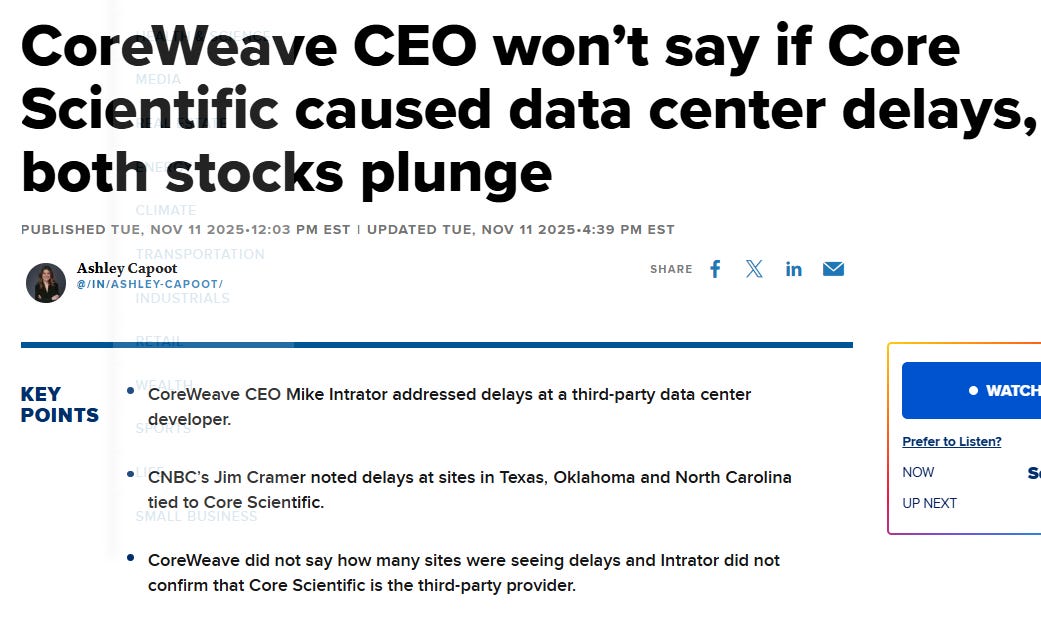
這個星期,Neocloud的當紅炸子雞 CoreWeave,上演了一齣讓華爾街大跌眼鏡的戲碼:第三季營收明明超出預期,股價卻暴跌。 首先,我們來看看發生了什麼。 雖然CoreWeave 公布了強勁的營收,但同時 下調了全年營收和資本支出的指引。 不是晶片不夠,而是「水泥」沒跟上有趣的是,問題不在於大家最擔心的 GPU 晶片短缺,也不是電力不足,而是更原始、更「接地氣」的環節——資料中心蓋得太慢了。 具體來說,一家第三方資料中心開發商,未能按時交付 CoreWeave 所需的基礎設施。 這就像你買齊了全世界最頂級的廚具(GPU),準備大展身手,卻發現商場(資料中心)的建築工程延誤了。 諷刺的是,根據業界多方線索推測,這個「掉鍊子」的合作夥伴,極有可能就是 CoreWeave 早前試圖以90億美元收購、但最終被股東否決的 Core Scientific。
兩種路線,兩種命運
1. CoreWeave 的「輕資產」模式:速度的魔鬼交易CoreWeave 的崛起,本身就是一場教科書級別的「輕資產」勝利。 在崛起之初它選擇不自己持有或建造昂貴的資料中心,而是向 Core Scientific ,或是Applied Digital這樣的開發商「租賃」場地。 公司將所有資金和槓桿,都押注在最核心的資產:NVIDIA 的 GPU 上。它用 GPU 庫存和客戶合約作為抵押,向銀行借貸,再用貸來的錢買更多 GPU,形成一個高速滾動的 擴張飛輪。 這種模式帶來了無與倫比的擴張速度和資本效率。它讓 CoreWeave 能在短時間內,以遠超競爭對手的速度,將數十萬張 GPU 部署到市場上,搶佔先機。 然後,這次財報事件,將這個模式的致命缺陷暴露無遺:對關鍵路徑的失控。 CoreWeave 可以控制 GPU 的採購,可以簽下天價客戶合約,但它無法控制第三方合作夥伴蓋房子的速度。 當資料中心這個「物理基礎」延遲時,整個高速運轉的商業機器就只能被迫空轉,而高達 9-10%利率 的巨額債務,利息卻不會停。
在早期搶佔市場時,這是一步妙棋;但當公司規模大到需要為 OpenAI、微軟這種級別的客戶提供「確定性」時,這種不可控性就成了最致命的風險。 2. 垂直整合的「重資產」模式:控制權的長期複利與 CoreWeave 形成鮮明對比的,是像 Nebius 和 Crusoe Energy 這樣的競爭對手,他們選擇了一條更慢、但更穩固的路。 他們不是不租借資料中心,但他們也 自己擁有並建造資料中心。 這樣的好處,是交付時間表掌握在自己手中,不會因為第三方延誤而對客戶違約。 但當然問題也十分明顯,初始投入巨大,擴張速度相對較慢。就像自己從打地基開始蓋大樓,遠不如直接租一整層辦公室來得快。 問題的關鍵在於「頻率」現在,讓我們回到CoreWeave。 這次的交付延遲,就像高速飛輪中的一顆小石子,雖然沒有讓機器停擺,卻發出了刺耳的噪音,讓所有人都驚出一身冷汗。
CoreWeave 的自覺與未竟的自救事實上,CoreWeave 的管理層並非對此毫無知覺。恰恰相反,他們比市場上任何人都更早地看到了這個潛在的「阿基里斯之踵」。 他們早前發起對 Core Scientific 的收購,就是最明確的證據。那次高達90億美元的收購嘗試,其戰略意圖非常清晰:將不可控的外部變量,轉化為可控的內部資產。
雖然這次收購因股東反對而失敗,但它揭示了 CoreWeave 內部對自身模式脆弱性的深刻認知。他們並非盲目樂觀,而是在問題全面爆發前,就已經試圖去解決它。 接下來的看點在於:
未來幾季的執行成果,將最終回答那個核心問題:這次的延誤,究竟是成長路上的一塊絆腳石,還是模式本身無法逾越的一堵牆?
主題四:蘇姿丰的千億美元宣言,華爾街為何既興奮又擔心?
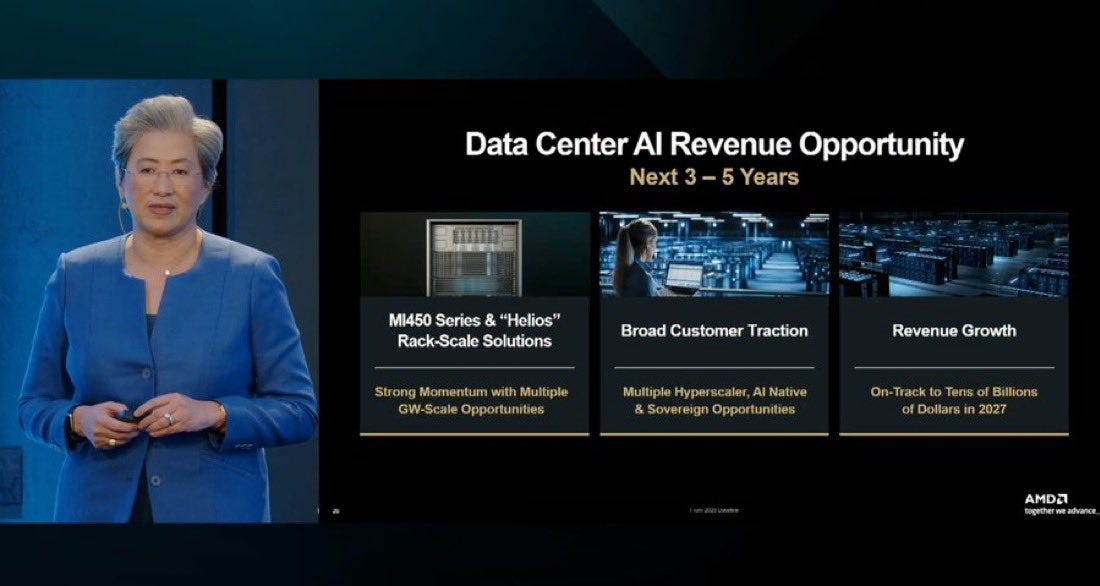
這個星期,AMD CEO蘇姿丰(Lisa Su)站上分析師大會的舞台,向世界描繪了一個到2030年將達到 1兆美元 的AI晶片市場,更為AMD立下了一份堪稱瘋狂的「軍令狀」:
消息一出,股票立刻大漲,不少華爾街的分析師不斷上調目標價。 簡單來說,如果AMD真的能做到她所說的,股價肯定不止現在這個數。 但同時,也有部份分析師對此不算特別亢奮,這背後到底是有甚麼隱憂? 疑問一:OpenAI的6GW訂單這場賭局最大的籌碼,無疑是AMD與OpenAI簽訂的那份價值潛力高達 900億美元、總計 6GW 的GPU採購協議。這份訂單,讓AMD一夜之間從NVIDIA的追趕者,變成了牌桌上 唯一能與之對抗的玩家。 不過,依賴OpenAI的問題,大家應該都十分清楚。這就像把身家性命都押在了一艘船上,如果OpenAI的發展不如預期,或者他們未來選擇了其他供應商,AMD的增長故事將瞬間崩塌。 同時,6GW相當於數座核能發電廠的功率。這不僅僅是晶片的交付,更是對電網、變電站、冷卻系統等基礎設施的極限挑戰。 蘇姿丰自己也承認,部署時間取決於「能否獲得足夠的電力」。這意味著,AMD的未來,不僅掌握在自己手中,更掌握在各地電力公司和政府監管機構的手中。
疑問二:技術可以追趕,但「生態」和「信仰」如何顛覆?AMD的MI系列晶片在性能上已經逼近NVIDIA,ROCm軟體的下載量也成長了 10倍,一切看起來都在朝好的方向發展。 但NVIDIA真正的護城河,從來不只是晶片性能,而是它經營了十幾年的 CUDA 生態系統。
讓企業從CUDA遷移到ROCm,就像讓一個習慣用右手吃飯的人突然改用左手——即使左手同樣有力,但那種不適應感和遷移成本是巨大的。 AMD可以靠性能和價格吸引新客戶,但要從NVIDIA手中搶走那些根深蒂固的老客戶,需要克服的不僅是技術差距,更是龐大的「生態慣性」。
華爾街的「分析師分裂症」這次分析師大會最有趣的地方,就是頂級投行之間的巨大分歧。
從「追趕者」到「挑戰者」蘇姿丰的這場演講,成功令市場進一步想像AMD的未來,可以變成一個和Nvidia抗衡的勢力。 然而,這驚險的一躍,也讓AMD徹底暴露在了聚光燈下,它未來的每一步都將被用放大鏡檢視。 投資者未來需要關注的,不再是虛無的市場規模預測,而是三個極其具體的信號:
蘇姿丰已經為AMD畫出了一張華麗的地圖,但同時,地圖上的每一寸,都清晰地標示著四個字:
主題五:孫正義的第二次清倉NVIDIA,是看衰AI了嗎?
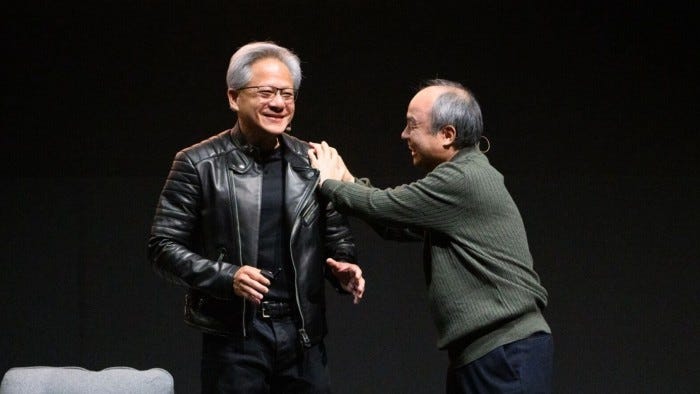
在投資的牌桌上,孫正義(Masayoshi Son) 永遠是那個最讓人捉摸不定的玩家。 他時而是創造神話的先知(如投資 阿里巴巴),時而是引發災難的狂人(如押注 WeWork)。他從不滿足於穩健的勝利,他追求的是改變牌局本身的豪賭。 這個星期,孫正義再次做出了一個有趣的舉動:他拋售了手中價值近 60億美元 的 Nvidia(Nvidia) 全部持股。 賣掉AI革命中公認的「軍火之王」,這究竟是「恐高」的信號,還是另一場更宏大賭局的開端? 事件還原:一場與歷史悔恨的對話要理解這次操作,我們必須先回到過去。這並非孫正義第一次與Nvidia「分手」。
然而,就在NVIDIA市值攀上 5萬億美元 巔峰之際,孫正義再次選擇了離場。 軟銀官方的解釋輕描淡寫:CFO 後藤芳光 稱,此舉「與NVIDIA本身無關」,純粹是為了籌集資金,以完成對 OpenAI 高達 225億美元 的巨額投資。 不過市場並不買帳,軟銀股價連續多日下跌。 賭徒的邏輯——賣掉「鏟子」,豪賭「金礦」如果說AI是一場淘金熱,那麼Nvidia無疑是那個最賺錢的「鏟子」供應商。它為所有淘金者提供最核心的工具,賺取最確定的利潤。對於多數投資者而言,持有Nvidia,就是參與這場盛宴最穩妥的方式。 但孫正義不是普通投資者,他是一個徹頭徹尾的風險投資家。他追求的不是 10%或20% 的穩定增長,而是 10倍甚至100倍 的非對稱回報。 從他的視角看:
因此,孫正義的選擇非常清晰:他賣掉了相對確定的「鏟子」,將全部資金和未來,都押注在他認為最有潛力挖到巨型「金礦」的礦工——OpenAI 身上。
資金的奇妙循環表面上看,孫正義的操作似乎不合邏輯:他賣掉Nvidia的股票,將錢投給OpenAI;而OpenAI拿到錢後,做的第一件事就是去向Nvidia購買更多的GPU。這難道不是一場「左手倒右手」的無意義循環嗎? 這正是解讀孫正義野心的關鍵。 他要的,從來不只是一個單純的財務投資者身份。他想成為「生態系統的建構者」。 透過為OpenAI以及「星際之門(Stargate)」這樣的超級數據中心項目提供巨額資金,孫正義正在從一個AI產業的「乘客」,轉變為「鐵路大亨」。 他並不滿足於持有一家公司的股票,而是要深度介入、甚至主導AI基礎設施的建設和未來平台的走向。
他放棄了在Nvidia那裡微不足道的股東話語權,去賭OpenAI能夠成為未來AI霸主。 「夢想家」與「賭徒」的雙重特質不同的投資者,有著不同的風險偏好和回報預期。孫正義的「全押(All-in)」策略,適合追求極致回報的風險資本家,但對於尋求穩健增長的我們來說,持有像Nvidia這樣的「賣鏟人」,依然是分享AI紅利最理性的選擇。 孫正義賣掉Nvidia,不是因為AI的故事結束了,而是因為他想親手書寫下一個更宏大的篇章。
而這筆投資的走向,將再次定義他作為這個時代最具爭議性的投資者之一的歷史地位。 主題六:諾和諾德的刮骨療毒,改頭換面的董事會能帶領公司重返榮光嗎?
在資本市場的舞台上,沒有永遠的王者。 曾經,丹麥製藥巨頭 諾和諾德(Novo Nordisk) 憑藉其減重神藥 Wegovy 和 Ozempic,一度登頂 歐洲市值最高的公司,風光無限。然而,王權的寶座尚未坐穩,一場突如其來的危機便已兵臨城下。 當競爭對手 禮來(Eli Lilly) 的炮火日益猛烈,當公司的股價在一年內 腰斬,一場由公司最大股東——諾和諾德基金會(Novo Nordisk Foundation) 親自策動的「宮廷政變」終於爆發。
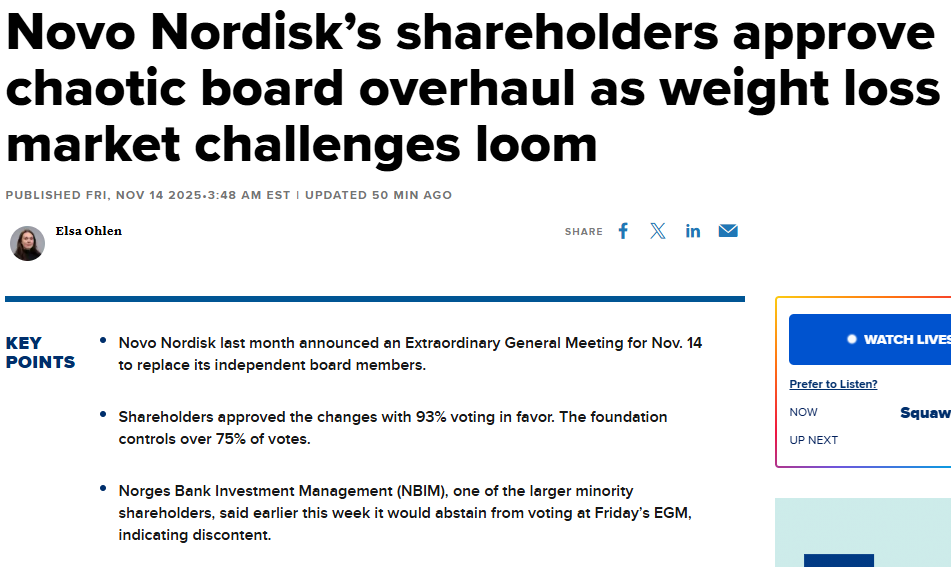
事件還原:一場北歐巨人的「宮廷政變」在這個星期諾和諾德的 臨時股東大會(EGM) 上,基金會的提案以 93% 的壓倒性票數獲得通過。 然而,考慮到基金會本身就掌握著超過 75% 的投票權,這個結果與其說是「股東的選擇」,不如說是「權力的確認」。 我們將時間退回今年 10月,諾和諾德投下了一顆震撼彈:公司 董事會主席Helge Lund 及其他六名獨立董事,在與掌握公司 77% 投票權的諾和諾德基金會發生「無法達成共識」的分歧後,集體宣布下台。 這場「政變」的規模之大,堪稱史無前例。整個董事會幾乎被 連根拔起,取而代之的,是一個由基金會欽點的新領導班子。 而領導這場行動、並將親自出任新任董事長的,正是一位傳奇人物:Lars Rebien Sørensen。 他是誰?他不僅是 基金會現任主席,更是帶領諾和諾德在 2000年至2016年 期間走向輝煌的 前CEO。他的回歸,猶如一位 退隱的國王,在王國危難之際,重新披上戰袍。
Sørensen 在電話會議上毫不留情地指出,董事會在認知美國市場的劇變、應對競爭以及推動內部改革上,速度和力度都遠遠不夠。 這場「巨大的失敗」,直接導致了公司市佔率的流失和數千人的大規模裁員。 傳奇的回歸——這是一場「救火」,而非「奪權」Sørensen 的回歸,與其說是一場權力鬥爭的勝利,不如說是一次臨危受命的「救火行動」。 在諾和諾德面臨股價暴跌、市佔率被侵蝕、內部士氣低落的多重危機下,公司急需一位擁有 絕對權威 和 成功經驗 的領袖來穩定軍心。 Sørensen正是那個不二人選。他曾帶領公司走向巔峰,他對公司的理解無人能及,他的回歸本身就是一個強烈的信號:改革的陣痛是必須的,但公司重回巔峰的決心不容置疑。 他承諾只擔任 2-3年 的 臨時主席,目標清晰:一是支持新任CEO完成轉型,二是為公司找到一位能引領下一個十年的長期領導者。 治理的兩難——效率與獨立性的永恆拉扯
基金會的選擇,是 效率至上。 在他們看來,獨立董事們的「深思熟慮」已經變成了改革的「絆腳石」。在瞬息萬變的市場競爭中,速度就是生命。 因此,他們不惜犧牲董事會的多元性和獨立性,也要換取一個能夠迅速執行其意志的領導核心。 但市場的擔憂,卻是 獨立性喪失。 華爾街的分析師和少數股東對此表達了深切的憂慮。一個由大股東完全掌控、缺乏獨立聲音的董事會,極易變成「一言堂」。 雖然短期內能提高效率,但長期來看,可能會因為缺乏有效的監督和挑戰,而導致更重大的戰略失誤。這也是為何 挪威主權基金 等機構投資者對此次改組投下反對票的原因。 戰略的轉向——從「安逸的王者」到「飢渴的挑戰者」這次董事會大換血,最核心的意義在於推動公司心態和戰略的根本性轉變。 過去的諾和諾德,是一家享受著市場壟斷地位的「安逸王者」。它的文化穩定、決策審慎。然而,當禮來以「挑戰者」的姿態發起猛攻時,這種安逸瞬間變成了致命的弱點。 Sørensen 的上台,意味著諾和諾德必須徹底拋棄王者的傲慢,重新變回一個「飢渴的挑戰者」。新的董事會將更強調「績效文化」,更關注 消費者體驗(Sørensen特別提到需要引入有消費者行業經驗的董事),並可能在戰略收購上變得更加 積極。
機遇與不確定性對於諾和諾德的投資者而言,未來充滿了機遇與不確定性。 一方面,傳奇領袖的回歸和 刮骨療毒 式的改革,可能為公司注入新的活力,使其重新奪回失地。另一方面,權力的高度集中 和 治理結構的失衡,也為公司的長期發展埋下了隱患。 那個曾經安逸的北歐巨人已經被喚醒,它正試圖用一場內部革命來應對外部的挑戰。
主題七:巴菲特為何在謝幕前,買入他錯過20年的Google?
什麼時候,一家科技公司不再只是一家「科技公司」?答案是:當巴菲特買下它的時候。 「股神」巴菲特(Warren Buffett) 的 Berkshire Hathaway 公司披露,它在第三季度新建倉了 Google 的母公司 Alphabet,持股價值高達 43 億美元,成為組合中 第10大持倉。 這筆交易有趣的地方,不在於金額大小,而是背後的意義。 它既是巴菲特對自己過去二十年一次「公開認錯」,也或許預示著一個由他主導的輝煌時代,即將迎來 深刻的變革。 遲到二十年的「世紀告解」
這是巴菲特與已故的摯友 Charlie Munger 多年來,對錯過投資 Google 最坦誠的懊悔。早在 2004 年 Google 上市之初,巴菲特就已洞察其廣告業務的巨大潛力,但他終究因「看不懂科技股」的原則而卻步。 錯過Google,成了巴菲特投資生涯中少有的遺憾之一。 而今,在巴菲特 95 歲高齡、即將卸任 CEO 的前夕,Berkshire 終於將 Alphabet 納入囊中。這筆交易,與其說是一次新的投資,不如說是一場遲到了二十年的「世紀告解」。 價值投資的另一演譯?巴菲特過去幾十年迴避科技股,核心原因在於他著名的「能力圈(circle of competence)」原則。他認為科技產業變化太快,缺乏可預測性,很難找到擁有持久「護城河」的公司。 那麼,為什麼現在可以買 Google 了?
2016 年,巴菲特打破慣例重倉蘋果,理由是,他不再將蘋果視為一家純粹的科技公司,而是一家擁有強大品牌忠誠度、生態系統鎖定效應、以及穩定現金流的「消費品公司」。 這次投資Alphabet,可以看作是這個邏輯的延伸與進化。 如果說蘋果的護城河是「品牌」和「生態」,那麼Alphabet的護城河就是「基礎設施」和「壟斷」。 Google搜尋引擎 本質上是數位世界的「水電煤」,是資訊時代無法繞開的收費站;YouTube 是無可匹敵的媒體帝國;而 Google Cloud 則是驅動未來商業的底層算力設施。 這些業務不再是充滿不確定性的「高科技」,而是擁有穩定現金流、巨大用戶黏性和結構性優勢的 現代公用事業。
權力交接的訊號 — 後巴菲特時代的投資輪廓不過,這筆投資很可能並非出自巴菲特本人之手。市場普遍認為,這個倉位的投資,通常是由他的兩位接班梯隊大將 Todd Combs 或 Ted Weschler 主導的。 這不僅僅是一筆交易,更是對外展示「後巴菲特時代」Berkshire投資哲學的一次預演。接班人 Greg Abel 以及新一代的操盤手,顯然繼承了巴菲特對「護城河」和「現金流」的執著,但他們的 能力圈,無疑比巴菲特本人更貼近這個由程式碼和數據構成的時代。 他們不再將科技視為一個需要迴避的「行業」,而是將其視為一種賦能所有行業的「屬性」。 未來的Berkshire,投資組合中出現更多類似Alphabet這樣的科技巨擘,或許會是常態。這代表著一種植根於傳統價值投資,卻又與時俱進的進化。 賣蘋果、買Google,一場資產再平衡如果孤立地看這筆交易,很容易產生誤解。但若將其置於Berkshire整個投資組合的變動中,你會看到一場更高明的佈局。 在買入 Google 的同一季度,Berkshire做了另一件大事:繼續 減持蘋果股票。 這並非不看好蘋果,而是一次經典的「資產再平衡」。蘋果的持股在Berkshire的投資組合中佔比過高,從一個已經帶來數千億美元驚人回報的贏家身上,提取部分利潤,轉而佈局另一個剛剛符合其價值標準的科技巨頭,是極其理性的操作。 當「股神」也會不斷變化時這筆投資的象徵意義,遠大於其財務意義。它標誌著:
對於我們而言,這不僅僅是抄作業,更是學習如何像巨匠一樣,在堅持核心原則的同時,不斷打破思維的禁錮,與偉大的時代同行。 謝謝你閱讀到這裡,如果你覺得這份筆記為你帶來了價值,請不吝按下一個讚,這是我持續創作的最大動力。 最後,宣傳一下自己,我在各大社交平台都有定期發文。 另外Telegram有頻道,每天早上我會發當天重要新聞摘要。 同時,如果想開戶的話,可以考慮用我的富途/口袋證券獨家推薦碼,會有更多優惠。 全部資訊在以下鏈結: 另外,如果你已經加入付費會員,不要浪費了群組的功能,進入我們Substack的Chat功能一起討論市場!
You're currently a free subscriber to FOMO研究院電子報. For the full experience, upgrade your subscription.
|
Friday, November 14, 2025
巴菲特也買科技股?孫正義清倉NVDA看衰AI?圖靈獎得主也離開Meta?- KP思考筆記(第16期)









Subscribe to:
Post Comments (Atom)
No comments:
Post a Comment