大家好,我是KP,歡迎來到第19期的《週末思考筆記》。 這個星期,我又過上了空中飛人的生活,到了外地出差,辦公室的椅子大概都快忘記我了。 對於出差,我總有種又愛又恨的矛盾情感。 愛的是能與很多很優秀的人面對面交流,在思想的碰撞中捕捉新的火花;恨的則是,這也意味著我被剝奪了大塊安靜坐下來,沉浸在研究與數據中的奢侈時光。 這也引出了一個最近常被問到的問題:「KP,你究竟哪來這麼多時間做輸出?」 答案其實很純粹: 時間是擠出來的,而驅動力,源自我對研究分析這件事近乎偏執的熱愛,以及與各位分享觀點、接收反饋、共同進步的巨大滿足感。 所以,出差時的常態,就是在會議間隙、在深夜的飯店房間,打開筆電,繼續這場與市場的對話。 唯一的抱怨,大概就是筆電螢幕看得眼睛發酸,看來是時候投資一台便攜式螢幕了。 好了,個人的奔波暫告一段落。正是因為這份熱愛,即使在緊湊的行程中,我依然為大家梳理出了本週市場上最值得深思的幾個議題。 踏入十二月,市場情緒似乎也染上了一絲假期的鬆弛感,但發生的事情仍然非常多。 本週的有趣事件極多,很多我都很想寫,但礙於篇幅和時間,我精選了七個最關鍵的主題與你分享: (為新朋友快速說明:我的內容分為兩種:「深入研究」是付費會員專屬的重磅分析;「週末思考筆記」則是你正讀的這篇,是分享市場觀點的投資散文,永久免費。)
話不多說,我們立刻進入主題! 主題一:雲端老大和老三的合作,戰場要改變了嗎?
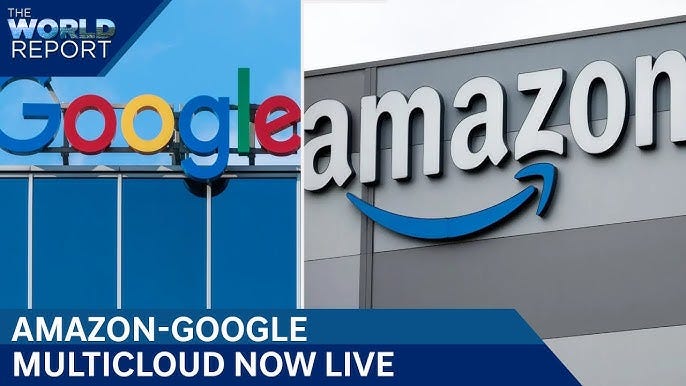
這個星期,雲端運算發生了一件大事。 老大 AWS 和老三 Google Cloud 宣佈聯手推出一項多雲網絡服務。簡單來說,就是直接打通了彼此的「任督二脈」。 這為什麼重要?讓我們看看過去的慘況: 在此之前,企業想要連接兩個雲端,簡直是一場噩夢。他們通常只有幾種糟糕的選擇:
而這次合作,徹底改變了遊戲規則。它將多雲連接從一個耗費心力的「手工作坊」,變成了一項隨取隨用的「原生服務」: 速度從數週變成分鐘、路徑變成私有高速公路、安全與效能原生內建。 更重要的是,他們還發佈了一個開放的網路互通性規範,等於是向整個行業發出邀請:「歡迎大家一起來玩,建立一個更開放的雲端生態。」
戰略的轉向:為何是現在?這次合作的時機,揭示了雲端戰爭的戰略轉折點。催化劑有二:
缺席的微軟:是排擠還是博弈?細心的投資者會發現一個明顯的缺席者:Microsoft Azure。
微軟的策略核心是 Azure Arc——它的野心是成為「雲端的操作系統」,將所有非 Azure 資源都納入其控制面板下進行中央管理。 相比之下,AWS 和 Google 這次的合作更像是「點對點」的物理打通。他們選擇合作,很可能是為了先制定好「互操作性」的開放標準。 這是一種防禦性策略:先建立規則,再讓強勢的對手進場,以免被微軟強大的企業授權捆綁策略牽著鼻子走。 投資啟示從這次事件中,我們可以提煉出幾個關鍵的投資啟示:
這背後,是雲端巨頭們心態的根本轉變。過去,他們的護城河是高昂的數據傳輸費 (Egress Fees),讓數據「進得來,出不去」。
AWS 依然擁有最高的市佔率和強大的利潤率,Google Cloud 也在快速增長。 他們不再執著於防止客戶流失,而是更擔心客戶因為害怕單點故障,而不敢在自家平台上大規模部署 AI 應用。打通多雲,是為了讓客戶放心「把錢砸進來」。 其次,這場合作的真正贏家,可能並非 AWS 或 Google 本身,而是:
主題二:Strategy 神話的裂痕,當信仰遇上現實時
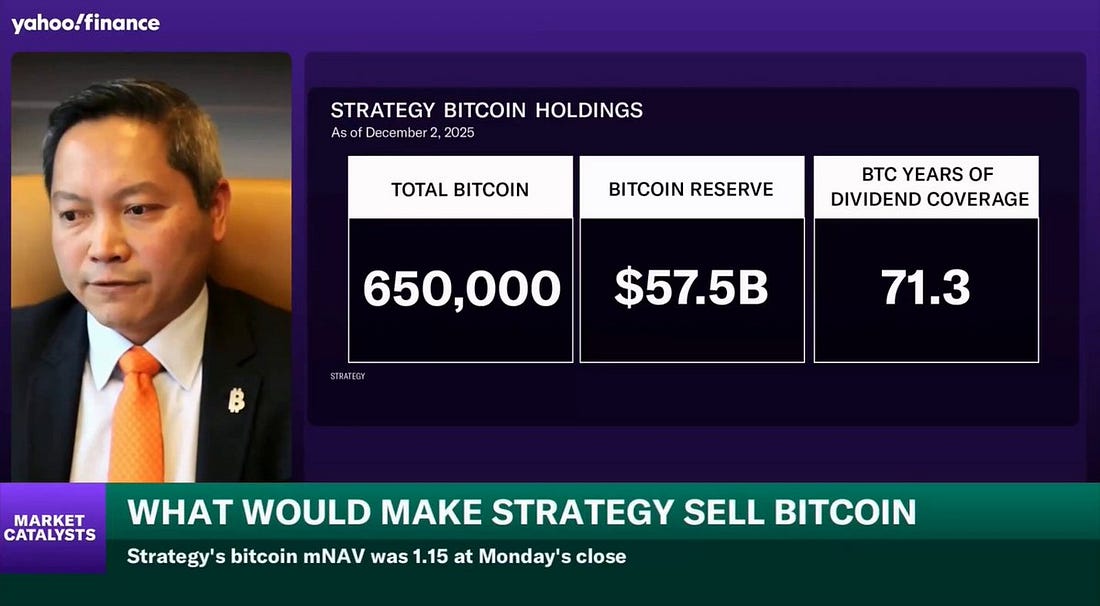
在加密貨幣的世界裡,Michael Saylor 和他所領導的 Strategy(前身為 MicroStrategy),不僅僅是一個投資者,更像是一個宗教領袖。 他所建立的「永不賣出比特幣」的鐵律,是無數信徒在市場驚濤駭浪中賴以堅持的信仰圖騰。每一次公司增持比特幣後,Saylor 在 X 上發布的橙色圓點,都像是一次堅定信仰的佈道。 然而,這個信仰的基石,第一次出現了清晰可見的裂縫。 最近,公司的執行長 Phong Le 在 Podcast 節目《What Bitcoin Did》中,說出了一句堪稱「異端邪說」的話:在特定條件下,公司可能會出售比特幣。
解碼「拋售」的魔鬼細節:究竟發生了什麼?首先,我們必須先理解 Phong Le 的話。他並不是說公司要立刻清倉,而是設定了兩個極其苛刻且必須同時發生的條件:
從純粹的數學角度看,當 mNAV 低於 1 時,與其折價發行新股(稀釋股東價值),不如賣掉一小部分升值的比特幣來履行義務,這在財務上是「合理的」。
為何一句話能引發劇烈震盪?消息傳出時,Strategy 的 mNAV 已經跌至 1.1 附近,距離觸發條件的 1.0 僅一步之遙。這使得「最後手段」聽起來不再遙遠,而是迫在眉睫。
「無限金錢漏洞」的邊界被發現了過去幾年,MicroStrategy 玩轉了一個被稱為「無限金錢漏洞(Infinite Money Glitch)」的遊戲:
現在的問題是: 這個遊戲的前提是 mNAV 必須大於 1。 一旦 mNAV 跌破 1(目前已危險地接近),這個飛輪就會卡死。 如果股價沒有溢價,發行新股就變得不划算(稀釋性太強),公司就失去了低成本獲取比特幣的能力。
潛在的「死亡螺旋」風險華爾街最擔心的是負反饋循環,也就是反向的「無限金錢漏洞」:
考慮到 MSTR 持有全球約 3% 的比特幣供應量(約 65 萬枚),任何大規模拋售都可能引發市場崩盤。這不再只是 MSTR 的問題,而是整個加密市場的系統性風險。 暫時的喘息與真正的考驗為了安撫市場,MicroStrategy 迅速宣佈建立了一個 14.4 億美元的美元儲備金。這筆錢是透過之前在高溢價時賣出股票籌集的,足以支付未來兩年的股息。 潛台詞是:「別慌,我們有兩年的緩衝期,短期內不需要賣幣。」 然而,這只是贏得了喘息的空間。雖然 14.4 億美元的儲備金解決了未來兩年的股息問題,但真正的考驗在 2028 年。 屆時,大量可轉換債券將面臨投資者的回售權。如果那時候比特幣價格低迷,且融資管道不暢,公司將面臨巨大的流動性危機。那才是真正的「生死時刻」。 逆向思考:危機還是轉機?
投資者突然意識到,MicroStrategy 終究是一家上市公司,它有股息壓力,有資產負債表約束,有數學上的底線。 但是,如果你是一個堅定的多頭,或者喜歡逆向思考,也可以從另一角度看。 如果你相信比特幣的長期趨勢是向上的,而 MSTR 能夠熬得過這一天的話。一旦比特幣價格回升,市場情緒好轉,MSTR 的溢價(Premium)也未必不會回歸。 屆時,那個「無限金錢漏洞」的飛輪將會重新轉動,公司又可以再次發行高溢價股票來購買更多比特幣。 當然,我也不是在鼓勵大家這樣操作,純粹提供多一個角度思考而已。 這不再是一個簡單的故事
過去,許多人將 MSTR 視為「自帶槓桿的比特幣 ETF」,認為只要買入並持有即可。 但現在,這個故事變得極其複雜。它不再只是一個簡單的代持工具,而是一個涉及可轉債結構、mNAV 溢價管理、優先股股息壓力以及宏觀流動性的複雜資本運作故事。 如果你持有比特幣,你現在必須盯著兩個數字:比特幣的價格,以及 MicroStrategy 的 mNAV。
主題三:Trump的機器人政策,「藍領復興」與「無人工廠」之間如何取捨?
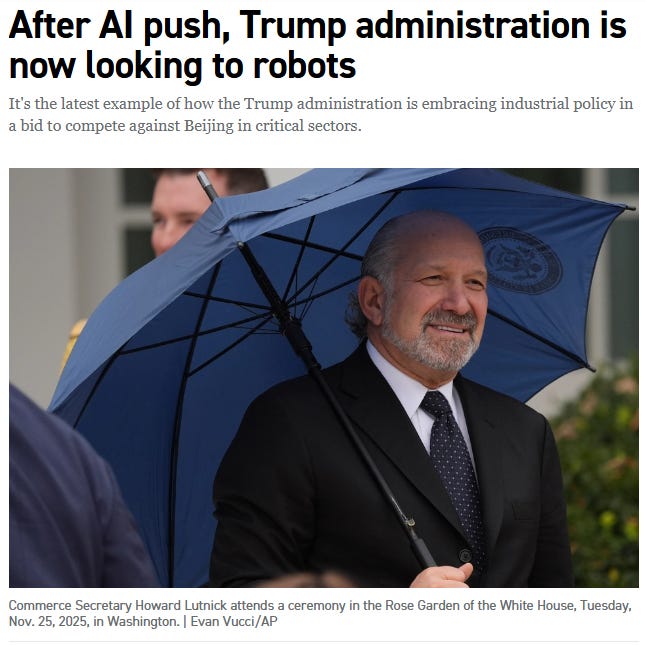
繼年初將人工智慧(AI)提升至國家戰略高度後,Trump 政府再次投下震撼彈,將政策焦點轉向了機器人技術。 商務部長 Howard Lutnick 親自出馬,密集會見各大機器人公司的 CEO,協調這場全國性的產業衝鋒。 據報導,一項關於機器人技術的行政命令可能在 2026 年出台,而交通部也準備在年底前成立一個專門的工作小組。 這一切行動的背後,是明確的戰略意圖。
這句話將機器人技術直接與「製造業回歸」和「國家安全」這兩大核心議題綁定。 從「學術研究」到「產業戰爭」的根本轉變我們先看看歷史,事實上,過去美國政府並非沒有機器人政策。 Obama 時代的「國家機器人倡議」(National Robotics Initiative),更像是一場由學術界主導的、每年僅有數千萬美元預算的研發項目,其核心是「輔助」而非「取代」人類工人。Biden 政府也大致延續了這一研究導向的思路。 然而,Trump 2025 年的這次出手,在哲學層面上發生了根本轉變。
這標誌著美國終於從「思考機器人」的階段,進入了「使用機器人作為地緣政治與經濟競爭工具」的階段。
「製造業悖論」——政策背後的核心矛盾然而,在這場雄心勃勃的豪賭中,隱藏著一個難以調和的矛盾,我們可以將其稱之為「製造業悖論」。 Trump 政府的政治承諾,核心之一是重振美國的「藍領階級」,讓製造業的就業機會回到美國。 但他們選擇的工具——機器人與自動化——其本質卻是為了取代人力、降低勞動成本。
最終,即便製造業成功回流,我們看到的可能也只是一個個由機器人主導的「無人工廠」,而非 Trump 支持者所期待的、充滿工作機會的繁榮景象。 這兩大目標之間的根本性衝突,是整個政策的內在命門。 馬斯克的影子——用生產力神話掩蓋就業焦慮那麼,為何 Trump 政府會擁抱這個看似矛盾的邏輯?答案可能可以從 Elon Musk 的思想中找到。 他為這個悖論提供了一套極具誘惑力的宏大敘事:AI 和機器人是解決美國高達 38 萬億美元國債危機的「唯一途徑」。
在這個宏大的願景面前,傳統製造業的就業流失似乎成了一個可以被忽略的次要問題。換言之,這是一種試圖「用無窮的生產力增長來覆蓋掉傳統就業問題」的豪賭。 這套敘事巧妙地將焦點從棘手的就業問題,轉移到了關於未來生產力爆發的科技樂觀主義上,為政府推行自動化政策提供了理論彈藥。 在宏大敘事與殘酷現實之間市場的反應是即時且狂熱的。消息一出,iRobot (IRBT) 的股價飆升,一些純粹的機器人概念股也應聲大漲。 資本市場用最直接的方式,為這項尚未完全落地的政策投下了信任票。 不過在追逐狂歡之前,我們必須保持清醒: 1. 警惕「政策投機」的估值陷阱:iRobot 或一眾概念股的暴漲,與其基本面改善無關,純粹是政策預期下的投機行為。對於那些營收微薄、虧損嚴重,僅靠一個「機器人」標籤就股價飛漲的公司,投資者必須極度謹慎。其天文數字般的市銷率(P/S ratio)反映的不是價值,而是泡沫。 2. 辨識「真命天子」與「陪跑龍套」:相較於純概念股的瘋狂,真正的贏家,是那些擁有核心技術、強大供應鏈整合能力和清晰商業化路徑的巨頭。 3. 盯緊「結構性瓶頸」而非僅聽「故事」:人形機器人的規模化生產,受制於行星滾柱螺桿等核心零件的產能瓶頸,而這些高端製造設備的出口,又受到日本和歐洲的嚴格限制。
一場高風險的追趕與未解的習題這場豪賭的成功,取決於它能否解決那個靈魂深處的矛盾——如何在推動自動化的同時,安撫那些被時代拋下的勞動者。這不僅是一個經濟問題,更是一個深刻的政治與社會問題。
因為這場由白宮發起的豪賭,賭上的不僅是美國的製造業未來,更是對「工作」與「價值」的重新定義。
主題四:黃仁勳用20億美元,買下晶片設計的「未來規則」?
這個星期,Nvidia 宣布向晶片設計軟體(EDA)的巨頭 Synopsys 投入 20 億美元戰略投資。 在深入剖析之前,我們必須先理解 Synopsys 究竟是什麼。
它讓工程師能在電腦上設計、佈局並反覆驗證數十億個電晶體的複雜結構,確保晶片在投入數十億美元進行實體製造前,一切運作無誤。 從蘋果到 AMD、從 Intel 到三星,幾乎所有晶片巨頭都離不開它,Synopsys 在產業鏈中扮演著不可或缺的基礎性角色。
真正的遊戲:從賣「鏟子」到改寫「藏寶圖」這筆投資最核心的戰略意圖,是擴充 Nvidia 生態圈的「終極閉環」。 透過這筆投資,Nvidia 正在直接參與改寫「藏寶圖」(EDA 設計軟體)本身。 當 Synopsys 的核心軟體被 Nvidia 的 CUDA 技術深度優化後,早期測試顯示,其電路模擬軟體能實現 30 倍加速,計算光刻技術更是達到 20 倍提升,一個強大的自我強化飛輪就此形成:
技術的現實:20億美元買來的「CUDA 原生」改造這 20 億美元的投資,正是資助 Synopsys 進行一場「大改造」——將其核心演算法和求解器(solvers)徹底重寫,以便完美適應 Nvidia GPU 的大規模平行運算架構。 這種「優化」在技術上意味著:
又一個「循環融資」?然而,這場看似高明的戰略佈局,也再次喚起了部份人對 Nvidia 一個揮之不去的質疑——「循環融資」(Circular Financing)。
這句話顯然是說給監管機構和市場聽的,旨在撇清「廠商融資」的嫌疑。 但事實的另一面是,Synopsys 本身就是 Nvidia 的客戶。 它不僅採購 Nvidia 的 RTX PRO 伺服器用於自身研發,其未來的雲端 EDA 服務也將運行在 Nvidia 的 DGX Cloud 基礎設施上。 這種「投資歸投資,採購歸採購」的切割,在會計上無懈可擊,但在戰略上卻形成了更深層次的捆綁。 一場高明的圍城Nvidia 對 Synopsys 的投資,是一次教科書級別的產業鏈縱深佈局。 它精準地卡住了整個半導體設計流程的上游咽喉,試圖將其 CUDA 生態從一個「可選項」變為一個「必需品」,從而建立起一道競爭對手難以逾越的護城河。從戰略層面看,這一步棋无疑是高明的。
主題五:Intel的「反悔不賣了」,為何資本市場並不買帳?
晶片巨頭 Intel (英特爾) 本週上演了一場戲劇性的「髮夾彎」,突然宣布擱置其網路與邊緣運算事業部 (NEX) 的分拆計畫。
發生了什麼?簡單來說,Intel 反悔了。 回到半年前,當時的英特爾正處於水深火熱之中。前任執行長 Pat Gelsinger 耗資巨大的晶圓代工轉型計畫(IDM 2.0)成效不彰,公司現金流緊張。 新官上任的陳立武,其核心使命只有一個:聚焦核心、斷臂求生。 他的劇本是:出售非核心資產,將所有資源集中在 PC 與伺服器 CPU 這兩個仍具優勢的「主戰場」,以及攸關生死的先進製程(18A/14A)研發上。 在這樣的背景下,分拆被博通壓著打、利潤又不高的 NEX,是再合理不過的選擇。出售它,既能換取現金,又能讓管理層專注於核心戰役。 然而,就在這個星期,Intel 發表聲明,稱經過「對戰略選項的徹底審查」後,公司認為將 NEX 保留在內部,更能實現「晶片、軟體和系統的緊密整合」,從而在 AI、資料中心和邊緣運算領域提供更強大的產品。 就連原本有意入股的電信設備大廠愛立信 (Ericsson),談判也隨之中止。 NEX究竟是什麼?不過,我們必須先弄清楚 NEX 到底是什麼業務。
它主要涵蓋三大塊業務:
總結來說,NEX 是一項年營收近 60 億美元、橫跨雲端到邊緣、但利潤貢獻相對較低、且在核心市場面臨強大競爭的業務。 理解了這一點,我們才能繼續討論英特爾這場看似突然的策略逆轉,背後究竟發生了什麼? 劇情反轉:從天而降的159億美元要理解這個髮夾彎,在於英特爾財務狀況的戲劇性逆轉。 就在今年夏秋之際,英特爾的帳上湧入了三筆堪稱「天降甘霖」的巨額資本,總計高達 159 億美元:
財務的緊箍咒一旦解除,戰略的想像空間便豁然開朗。 新的劇本:從「累贅」到「平台核心」有了雄厚的資本做後盾,英特爾管理層迅速為保留 NEX 撰寫了一套全新的、更宏大的戰略劇本。 他們不再將 NEX 視為一個獨立的、與博通單點競爭的網路晶片業務,而是將其重新定位為整個「AI 平台戰略」不可或缺的一環。
帝國的反擊,還是戰線過長的災難?這個宏願聽起來很美好,但保留 NEX,意味著英特爾必須在三個極度艱難的戰場上同時作戰:
幾個月前,在執行「聚焦核心」戰略時,市場對陳立武的紀律性給予了高度評價。 但現在,保留 NEX 的決定,無異於在已經極度緊張的兩線作戰之外,又主動開闢了第三戰線。
一場關於「專注」與「夢想」的抉擇對投資者而言,英特爾當前的局面極具迷惑性。 樂觀的一面是:公司股價翻倍,手握重金,並獲得了政府與輝達等重量級夥伴的背書。陳立武的成本削減與執行力也初見成效。 從這個角度看,保留 NEX 似乎是建立「CPU + 網路 + AI」全方位平台的帝國野心展現。 悲觀的一面是:這次策略的搖擺,暴露了公司深層次的「戰略不連貫性」。一個季度前被視為包袱的業務,一個季度後成了戰略核心,這背後缺乏令人信服的邏輯,反而更像是機會主義。 這讓投資者擔心,英特爾是否會重蹈覆轍,再次陷入「什麼都想做,什麼都做不好」的泥潭。 結論是,英特爾的 NEX 之爭,遠非一個簡單的業務取捨問題,而是對其轉型決心和戰略紀律的一次核心考驗。
答案,將決定英特爾的復甦究竟是真正的王者歸來,還只是一場由資本催生的短暫狂歡。 主題六:Netflix 世紀豪賭,串流終局之戰要來了嗎?
好萊塢的權力版圖,在一夜之間被徹底改寫。 串流巨獸 Netflix 已正式同意,以高達 827 億美元的企業價值,收購華納兄弟探索(WBD)旗下的串流媒體與製片廠業務——這意味著,HBO、DC 宇宙、哈利波特以及華納兄弟這座百年電影工廠,都將被納入 Netflix 的帝國版圖。 一場巨獸吞噬巨獸的交易首先,讓我們快速梳理一下這起交易的核心事實:
從「流量創造者」到「資產擁有者」
過去,Netflix 的模式是靠「演算法+海量原創」持續追逐下一個爆款,這是一場永無止境、高風險的賭注。而現在,它要將「無可替代的經典 IP」這塊最重要拼圖,牢牢掌握在手中。 這些 IP——《哈利波特》、《蝙蝠俠》、《超人》、DC 宇宙、《權力遊戲》、《Friends》——不是需要靠演算法推薦才能被記住的「爆款」,而是已經深植於全球數代人記憶中的「文化基石」。 擁有它們,Netflix 的戰略邏輯將發生質變:
Netflix 的「必勝牌局」:一場精心計算的終局之戰Netflix 為何能在這場競標中擊敗派拉蒙?答案不在於出價的毫釐之差,而在於其手中握有的四張無可辯駁的王牌:
華納的「斷臂求生」:一場無奈的戰略捨棄
因此,對 Zaslav 而言,將串流與製片廠業務分拆並出售給最強的玩家,是為股東實現價值最大化的唯一理性選擇。這是一次痛苦但必要的「斷臂求生」。 荊棘王座:三大核心風險
串流終於到了終局之戰?對投資者而言,這是一場典型的「高風險、高回報」賭局。若成功,Netflix 將成為娛樂產業的絕對主宰,一個真正的「贏家通吃」的巨無霸。若失敗,58 億美元的代價將成為歷史級的教訓。
主題七:Astera Labs 不斷下跌,是因為 Credo 搶了蛋糕?
近期,AI 基礎設施板塊上演了一齣冰與火之歌:Credo Technology (CRDO) 因強勁展望而股價飆升,而昔日王者 Astera Labs (ALAB) 則在財報後持續承壓。 有不少人得出了一個簡單的結論:Credo 的崛起,是以蠶食 Astera 為代價。
一場關於「成長預期」的戰爭
|
Friday, December 5, 2025
Netflix準備一統天下?CRDO搶了ALAB蛋糕?雲端老大與老三的合作? - KP思考筆記(第19期)








Subscribe to:
Post Comments (Atom)
No comments:
Post a Comment