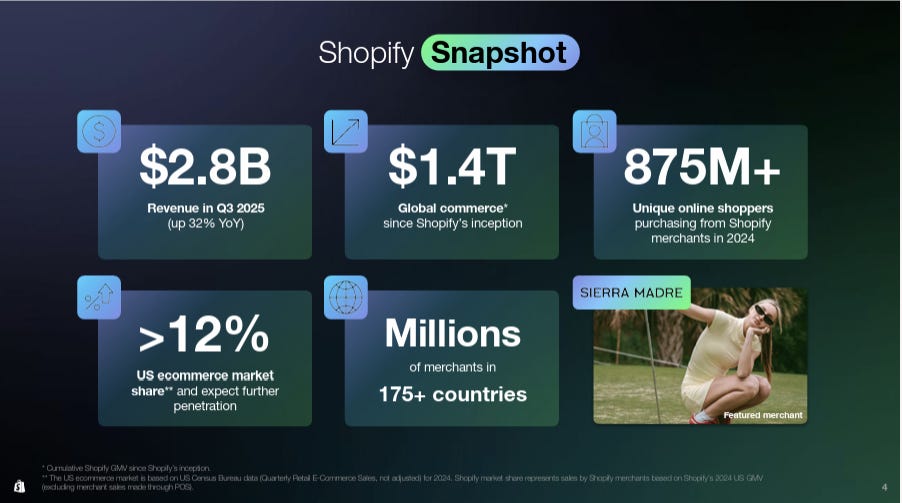
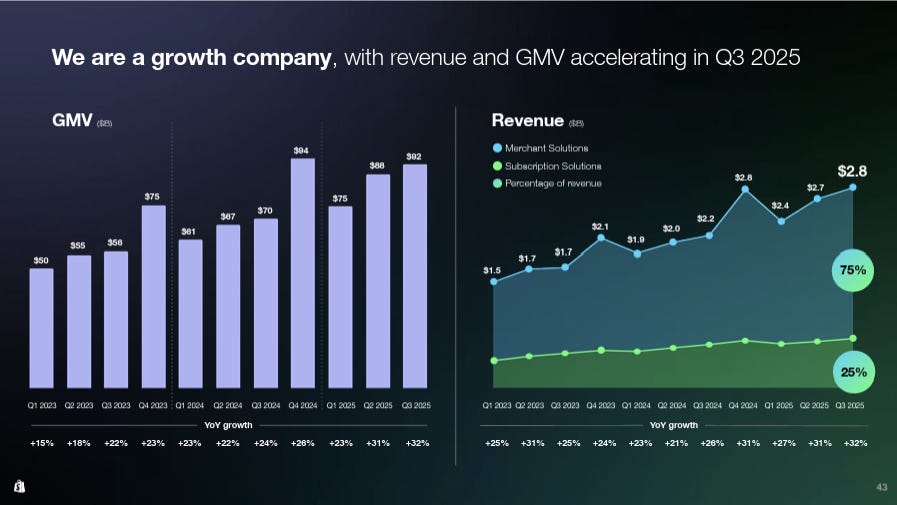
Shopify公布了其第三季度財報。這家公司在 2024 年決然地出售了龐大累贅的物流業務 ,從一個試圖模仿亞馬遜的重資產挑戰者,回歸到輕資產,也交出不錯的成績。 本季度Shopify 的商品交易總額 (GMV) 和總營收均實現了 32% 的驚人同步增長,GAAP 營業利潤高達 3.43 億美元。 公司本季度產生了 5.07 億美元的自由現金流,自由現金流利潤率高達 18%,這是連續第九個季度實現雙位數的自由現金流利潤率。 但在這場勝利的另一面,隱藏著兩個關鍵警訊:
2025年第三季財報亮點
業績指引(2025 年第四季):
業務板塊細分 (Y/Y):
獲利能力及利潤率:
商家解決方案Shopify 的增長故事不再是 SaaS 訂閱,而是由其商家解決方案驅動。 營收結構
商家解決方案現在佔據了總營收的 75%。營收與 GMV 增長 (32%) 的高度同步,證明了其商業模式已經從按月收租變成了按交易抽成。
核心驅動力一:Shopify Payments (支付)這是最大的收入來源。 Shopify Payments 的成功在於其嵌入式的便利性。本季度商品交易總額 (GMV) 高達 920 億美元。通過 Shopify Payments 處理的支付量 (GPV) 達到了 530 億美元。意味著 Shopify 的支付滲透率 (GPV/GMV) 高達 58%。超過一半的商家交易都在使用 Shopify 自家的支付渠道,使其能夠從每一筆交易中賺取穩定的“支付稅”。隨著 GMV 同比增長 32%,這部分高利潤的收入也隨之水漲船高。
核心驅動力二:Shopify Capital (信貸)這是增長最快、但也是風險最高的部分。 Shopify Capital 向其平台上的中小商家提供營運資金貸款。
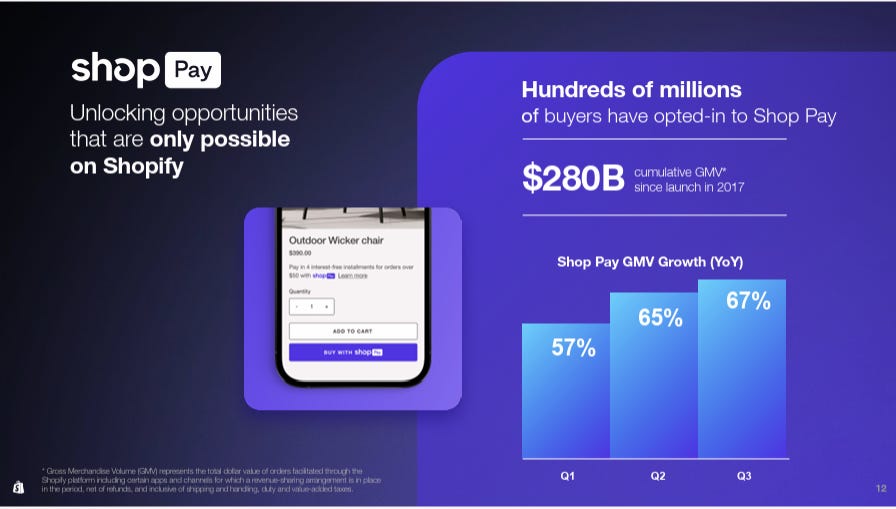
雖然管理層將其歸因於 Shop Pay 業務的“成長”,但這個數字的增長速度遠超 GMV (32%) 或營收 (32%) 的增速。這表明為了維持高增長,Shopify 可能正在放寬其信貸標準,向風險更高的商家提供貸款。 核心驅動力三:Shopify Markets (國際化)Shopify 正在全力推動其商家“出海”。Markets 和 Markets Pro 產品,為商家提供了一站式的跨境電商解決方案(如貨幣轉換、關稅計算、國際物流整合)。 使用 Shopify Markets Pro 的商家,其跨境 GMV 同比增長了 48%。d
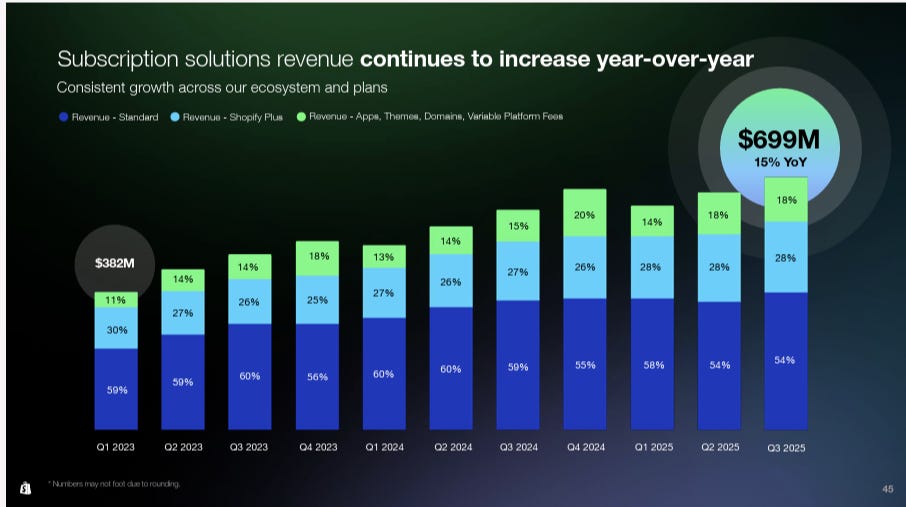
訂閱業務 (MRR) 放緩的隱憂MRR 增長 10%,未達預期每月經常性收入 (MRR) 同比僅增長 10%,至 1.93 億美元,低於 1.95 億美元的預期。 訂閱收入增長 15%這 15% 的增長,高於 10% 的 MRR 增長,主要是因為 2024 年初的“漲價”效應仍在持續,以及更多商家選擇了按年付費而非按月付費。 為什麼 MRR 增長放緩了?
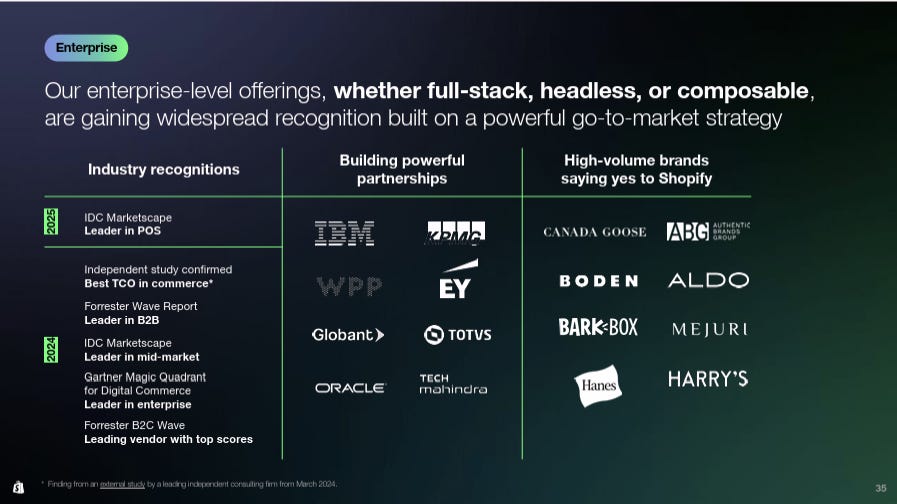
唯一的亮點:Shopify Plus(企業級)Shopify Plus(其針對大型企業的昂貴套餐)的 MRR 同比增長了 17%。雖然“小商家”的增長在放緩,但“大商家”的增長依然強勁。Shopify 正在成功地“向上游”進軍,與 Adobe (Magento)、Salesforce (Commerce Cloud) 等巨頭搶奪企業客戶。這部分收入的黏性和利潤率遠高於標準套餐。
解析 18% 的自由現金流利潤率在營收增長 32% 的同時,其 GAAP 營業利潤從去年的 5,000 萬美元飆升至 3.43 億美元。 1. 犧牲“毛利率”,換取“經營利潤率”
2. 效率年的勝利:輕裝上陣Shopify 在 2024 年出售了物流業務並進行了裁員,這些痛苦舉措,在 2025 年 Q3 得到了全面回報。公司不再需要為數萬名倉庫工人和數十個物流中心支付巨額的固定成本。 新 Shopify 的盈利公式 = (32% 的營收增長) - (極低且可控的 OpEx 增長) = 飆升的營業利潤和自由現金流。 這 5.07 億美元的自由現金流,證明了輕資產模式的勝利。
估值分析輕資產模式能產生巨額自由現金流後,我們必須用更能反映金融科技的模型來估值。 1. 遠期市銷率估值法 (Forward P/S)對於 Shopify 這樣營收仍在高速增長(Q4 指引中高 20%) 的公司,P/S 仍然是關鍵指標。
2. 現金流折現估值模型 (DCF Model)
綜合結論:
在 $156.59 這個價位,Shopify 的股價不再便宜也談不上是泡沫。
技術支撐與壓力分析技術支撐位 (Support Levels)
技術壓力位 (Resistance Levels)
風險與擔憂
“偽裝”成電商平台的金融科技銀行放棄物流重回輕資產是個好選擇,也提供了商家解決方案(支付、信貸、跨境)成為公司未來 10 年的成長引擎;再加上在毛利率下滑的情況下,營業利潤率與自由現金流同步創新高。 其實Shopify 以SaaS 平台的估值,本質上是「金融科技銀行」。最大利潤來源是貸款與支付服務,但同時是最大風險—信貸違約與經濟周期。也難怪他自己認為在重新定義商業當作開場。
【免責聲明】 LINK: You’re currently a free subscriber to 大叔美股筆記 Uncle Stock Notes. For the full experience, upgrade your subscription. 您目前是大叔美股筆記 Uncle Stock Notes 的免費訂閱者。要獲得完整體驗,請升級您的訂閱。 免責聲明 | Disclaimer本篇內容為大叔個人投資筆記與心得分享,僅供參考,並不構成任何投資建議或買賣操作的依據。 謝謝大家的理解與支持,祝大家都能穩穩獲利,長長久久! #投資有風險 #請審慎評估 #大叔只是分享不是報明牌 This content represents my personal investment notes and experience only, and does not constitute financial or investment advice. Thank you for your understanding and support. Wishing everyone steady gains and long-term success! #InvestAtYourOwnRisk #NotFinancialAdvice #UncleSharingNotStockTip
|
Wednesday, November 12, 2025
#SHOP | Shopify 2025年第三季財報亮點




Subscribe to:
Post Comments (Atom)
No comments:
Post a Comment