大家好,我是KP,歡迎來到第18期的思考筆記。 這個星期是美國的感恩節,雖然是北美的節日,但也讓我想藉此機會,回顧並感謝一些事。 不知不覺,這份筆記已經來到第18期,算一算,原來Substack也開設了四個月。 從零開始,到現在有這麼多朋友訂閱,更有部份選擇加入會員,成為「FOMO研究院」的院友,一起深度交流。 常有朋友問我,每週這樣高強度的研究、思考、寫作,你不累嗎? 老實說,下班後哄女兒睡覺後再寫作,週末埋首資料,甚至旅行也帶著電腦……要說不累,肯定是騙人的。 但在這份疲累之上,是更巨大的享受與滿足感。 享受的是將一個複雜主題抽絲剝繭後,認知變得更清晰的過程;更享受的,是文章發出後,看到大家的回饋,知道這些內容對你們在投資或認知上,帶來了實質的幫助。 這種認同感,是我繼續下去的最大動力。有時人真的很簡單,一個讚、一句留言,就足以讓我高興一整天。 所以,再次趁著感恩節,感恩大家的同行與支持。 同時,這個節日也提醒我們,平安與日常並非理所當然。願近期大火中的逝者安息,也希望所有受事件影響的朋友,能盡快走出傷痛。 說回市場。這個星期美股只有三天半的交易日,但市場的焦點卻異常集中,幾乎所有討論都圍繞著兩個詞:GPU 和 TPU。 當然,我們的週末筆記不會只談晶片。雖然交易日很短,但值得深思的商業事件依然很多。這一期,我們將會探討以下7個主題:
在進入主題前,如果你還未訂閱的話,不妨考慮訂閱一下: 主題一:GPU vs. TPU 的辯論,為何兩邊都錯了?
本週關於 GPU 大戰 TPU 的討論,再次暴露了不少人慣有的「非黑即白」思維。 一派人高喊 TPU 將取代 GPU,Nvidia 的好日子到頭了;另一派則堅持兩者本質不同,井水不犯河水。
當我們爭論存亡,卻忽略了宇宙正在膨脹這就引出了一個核心概念:TAM (Total Addressable Market,總潛在市場)。 如果算力市場是一個固定大小的蛋糕,那麼 Google 自研 ASIC 的成功,對 Nvidia 來說當然是零和遊戲的災難。
用數字說話:5000 億美元訂單的絕對力量為什麼我會這樣說?讓我們看看真正的數據,而不是情緒。 在 2025 年 10 月的 GTC 大會上,黃仁勳拋出了一個數字:5000 億美元確認訂單 (Bookings)。 這是 Nvidia 在 2025 至 2026 日曆年間,已經確認的基礎設施訂單總額。這是一個「硬數據」。
客戶基礎的多元化與質變過去,我們或許會擔心 Nvidia 太依賴微軟、Meta 這些巨頭(Hyperscalers),這也是為何 TPU/ASIC 的威脅論甚囂塵上——因為這些巨頭最有動機與能力去自研晶片。 如果你留意黃仁勳近年的佈局,會發現 Nvidia 的 TAM 早已超越了巨頭的數據中心業務:
別再爭論誰吃誰,我們在見證新宇宙的誕生所以,讓我們回到最初的爭論。 ASIC 會成功嗎?當然會。在特定應用場景下(如 Google 自家的推論工作),它對 Hyperscaler 極具成本效益和吸引力。 這會衝擊 Nvidia 嗎?必然會。沒有任何企業能永遠獨佔 100% 的市場,健康的競爭反而能促進行業發展。Nvidia 的市佔率和毛利率在未來出現波動,是完全正常的市場現象。 在一個由「AI 工業革命」所驅動的、規模上看數兆美元且仍在指數級增長的 TAM 面前,這種程度的衝擊,更像是巨輪航行時濺起的浪花。
這並非意味著我們可以對 ASIC 的發展置若罔聞。 恰恰相反,深入理解其技術優勢與在特定場景的應用,對於描繪完整的產業地圖至關重要。 我們真正需要警惕的,是避免陷入「有你無我」的二元思維陷阱,從而因為過度聚焦於局部競爭,而錯估了整個賽道的真實尺度。 Nvidia 目前面臨的真正風險,早已不是需求,而是物理定律。 是 TSMC 的 CoWoS 產能能不能跟上?是全球的電力基建能不能支撐這些硬體同時運轉?
主題二:諾和諾德用三天,為大家上了一課製藥公司的估值課
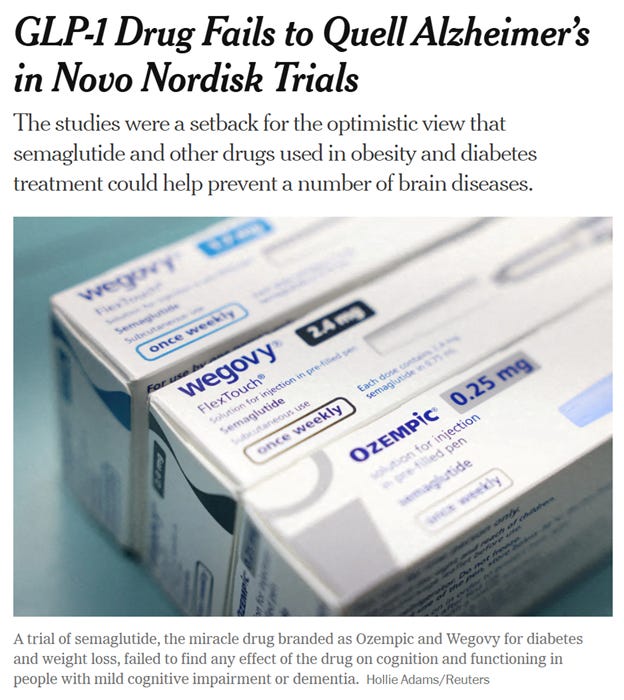
這個星期,諾和諾德(Novo Nordisk)的股價走出了一個詭異的V型。 週一,因其明星藥物 Semaglutide 攻克阿茲海默症的試驗失敗,股價暴跌約10%,創下四年新低;在之後兩天,又因下一代新藥 Amycretin 的二期數據驚艷,股價收復了大部分失地。 一漲一跌,股價幾乎回到原點,彷彿什麼都沒發生。但對投資者來說,這驚心動魄的48小時,卻是教科書級別的一課,它揭示了一個核心問題:
第一幕:宏大敘事的崩塌故事的第一個主角,是那場萬眾矚目的阿茲海默症三期臨床試驗。 主角藥物,則是家喻戶曉的 Semaglutide——減重神藥 Wegovy 和降糖藥 Ozempic 的有效成分。 首先,我們必須理解,市場為何會對一個「減肥藥」去治療「老年癡呆」抱有如此巨大的期望?這背後,是一個極其誘人的科學故事,一個華爾街最愛的「宏大敘事」。 這個故事的邏輯是這樣的:
這個故事太完美了:一個已被證明安全、擁有數億用戶的「神藥」,去攻克人類最恐懼、市場最龐大、且數十年來幾乎無藥可醫的絕症。
於是,儘管連諾和諾德自己都形容這是一張「樂透彩券」,成功的機率可能只有10%,但市場依然為這個夢想賦予了不少「夢想溢價」。 然而,2025年11月24日,彩券開獎,並未中獎。 試驗結果顯示,Semaglutide 確實改善了一些生物標記(biomarkers),但這未能轉化為延緩患者認知能力下降的實際臨床效果。 這是一個經典的「叫好不叫座」——實驗室數據看起來不錯,但病人沒有感覺到實質幫助。 宏大敘事瞬間崩塌。市場毫不留情地收回了它的「夢想溢價」,股價應聲暴跌。 第二幕:廢墟中的微光就在市場為這場「高貴的失敗」哀悼時,諾和諾德第二天拋出了 Amycretin 的二期數據。 結果出奇地好:皮下注射劑型在36週內實現了 14.5% 的體重減輕,且絲毫沒有看到減重平台期的跡象。 這意味著諾和諾德在減肥藥戰場上扳回一城仍然保留希望,股價隨即反彈。 你無法預測,只能應對這兩件事串起來,完美演繹了為一家製藥公司估值的核心困境。 傳統公司的估值,你可以分析市佔率、利潤、現金流,這些是連續的變數。
這就是為什麼諾和諾德的股價在經歷了「一個潛在巨大市場的消失」和「一個未來潛力產品的確認」之後,最終回到了原點。
對投資者而言,這堂課的教訓是:
諾和諾德這48小時的經歷,正是製藥投資最殘酷也最迷人的地方——你永遠不知道下一個轉角,等待你的是夢想的破滅,還是下一個奇蹟的開端。 而估值,就是試圖在這片充滿不確定性的濃霧中,為這些可能性定價的藝術。 主題三:記憶體風暴,Dell 與 HP 的冰與火
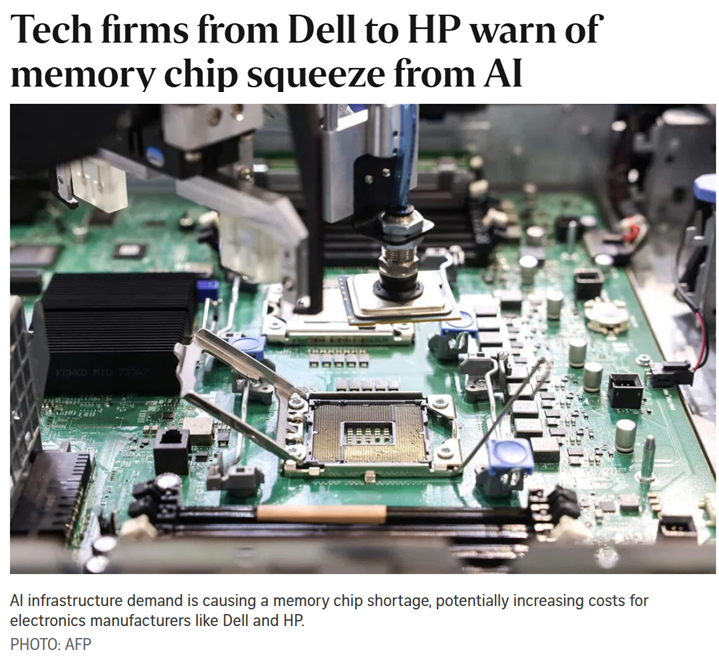
最近的科技業,上演了一齣極其精彩、甚至有點「反常理」的戲碼。主角是我們都熟悉的電腦大廠 Dell(戴爾)和 HP(惠普,HPQ)。 他們同時發布了財報,面對著同一場席捲全球的風暴,市場卻給了他們截然不同的評價:
為甚麼? 第一個原因,其實十分簡單。 我們通常說的「惠普」,其實早已「分身」為兩家獨立的公司:
而戴爾(Dell),則像是這兩家公司的合體。它既有與 HPQ 直接競爭的 PC 業務,也有與 HPE 在 AI 伺服器戰場上廝殺的企業業務。 風暴的根源:一場「意料之外」的記憶體大缺貨首先,讓我們看看這場風暴是什麼。這場風暴的核心,我在兩週前的文章其實已深入探討過,簡單來說,就是「記憶體晶片」突然變得又貴又缺。 在 AI 這股不可逆的浪潮下,用於訓練模型的 HBM(高頻寬記憶體) 需求呈爆炸式增長。這就像淘金熱時期,所有人都需要最頂級、最專業的鑽探設備。 晶片製造商,如 SK 海力士、三星、美光等,自然會將產能優先轉移去生產這種利潤更高、需求更旺的頂級晶片,產能自然被「虹吸」過去。 結果呢?原本用於我們個人電腦、手機、甚至汽車裡的「普通記憶體晶片」,產量就被嚴重排擠了。 於是,一場席捲所有電子產品的缺貨潮和漲價潮開始了。Dell 的營運長 Jeff Clarke 用了一個詞來形容:「前所未見(unprecedented)」。 小米已經因此調漲了手機價格,聯想則像準備過冬的松鼠一樣,瘋狂囤積庫存。不少分析師都預測,到明年年中,記憶體價格可能飆升 50%。 這就是 Dell 和 HP 共同面對的困境:原料成本正在以失控的速度飆漲。 為何市場反應冰火兩重天?既然兩家公司的 PC 業務都面對同樣的難題,為何市場的反應會是「冰與火」?關鍵就在於 Dell 擁有 HPQ 所沒有的「另一半身體」。 重點一:故事主軸的差異 — 「賣鏟人」 vs. 「賣水人」在 AI 這場淘金熱中,Dell 是一個雙重角色,而 HPQ 只有一個。
第二層重點:供應鏈的博弈 — 轉嫁成本的能力面對同樣的成本壓力,兩家公司的應對姿態也給了市場不同的信號。
第三層重點:未來的成長性,遠比眼前的利潤更重要這或許是最核心的一點。華爾街的反應,完美詮釋了資本市場的思考方式。 有趣的是,單看上一季的財報數字,HP 的營收和利潤甚至都超出了預期,而 Dell 的營收還略低於預期。但為何股價走勢完全相反?
投資人願意為 Dell 的「AI 伺服器」這個宏大敘事支付溢價。他們看到的是一個未來幾年可能維持驚人增長率的超級引擎。在這種巨大的潛力面前,短期幾個百分點的毛利潤損失,是可以容忍的「成長的代價」。 而 HP,儘管是一家非常優秀且穩健的公司,但它的故事是一個在成熟市場中「精打細算、管理成本」的故事。當成本風暴來臨時,市場對它的預期就從「能賺多少」變成了「會少賺多少」。 或許,我們都想多了?不過,其實我可能只不過在「過度解讀」,哈哈。 市場的反應,有時候沒那麼複雜,可能只是一道很純粹的數學題。 在財報公布前的一個月,Dell 的股價其實已經從高點回落了近 30%,而 HP 的跌幅約為 20%。
當然,真相往往介於兩者之間。 產業敘事決定了公司的天花板,而短期的市場情緒與股價位置,則決定了每一次財報後的起跑線。 這場記憶體風暴遠未結束,將持續到 2026 年,Dell 與惠普的故事,還會繼續上演。 而下週,當惠普的另一半「分身」——專注於企業伺服器的 HPE 公布財報時,我們將能更清晰地看到,真正的「賣鏟人」之間的對決,會是怎樣一番景象。
主題四:為何迪爾公司一份「災難級」的指引,可以有不同解讀?
如果一家公司的CEO公開宣布,明年的利潤將暴跌近20%,遠遜於市場預期,你認為它的股價會發生什麼?崩盤?腰斬? 全球最大的農機巨頭迪爾公司(Deere & Co., 另稱強鹿)給出了答案:股價僅微跌5%,甚至有投行反手就上調了它的目標價。 這合理嗎? 它完美地展示了,同一份財報,在悲觀者和樂觀者的眼中,可以被解讀成兩個截然不同的故事。 一份喜憂參半的成績單故事的開頭是溫暖的。 迪爾公布的2025財年第四季度業績,在營收和利潤上都超出了市場的悲觀預期。這主要得益於出貨時間的安排和優於預期的定價策略。 然而,當市場的目光轉向未來時,寒意瞬間襲來。公司對2026財年的展望極度黯淡:
管理層給出了兩個清晰的理由:
消息一出,迪爾股價應聲下跌約5%,市場用腳投票,表達了對短期不確定性的憂慮。 從財報背後看見的弦外之音現在,讓我們換一副眼鏡,看看為何有些投行反而選擇在此刻「逆向操作」。 他們看到的,不是眼前的困境,而是「黎明前最深沉的黑暗」。 第一個邏輯:預期管理的藝術——先蹲後跳的策略你必須明白,這份看似災難性的指引,很可能是一次精心策劃的戰略行動。 CEO John May幾乎是把所有能想到的壞消息(關稅、需求下滑、成本壓力)一次性地、毫不保留地扔進了2026年的預測中。
這樣做的好處是:
第二個邏輯:在悲觀頂點佈局復甦這個是一種「穿越周期」(Through-the-Cycle)的投資哲學。分析師們看到的不是 2026 年的痛苦,而是 2027 年及之後的復甦曙光。 他們的邏輯是:
支撐「樂觀劇本」的兩張王牌王牌一:分裂的經濟,分裂的迪爾 迪爾的財報,無意中成為一面折射宏觀經濟的稜鏡,描繪了一幅「一分為二」的經濟圖像:
這告訴我們,迪爾並非單腿走路。建築業務的強勁,為其穿越農業週期提供了寶貴的緩衝。
王牌二:從「鋼鐵巨人」到「科技服務商」的轉型 這是一切樂觀分析的最終落點。迪爾早已不再是一家單純賣拖拉機的「鋼鐵公司」。它正在全力轉型為一家以技術和軟體為核心的科技服務商。 其「精準農業」(Precision Agriculture)業務,包括自動駕駛拖拉機、AI 視覺識別除草等,正迅速成長為一個巨大的業務板塊。公司的長期目標是實現 10% 的經常性收入(Recurring Revenue),即類似軟體訂閱制的收入模式。 這將使其利潤逐漸擺脫對農業週期的依賴,獲得科技公司那樣更高、更穩定的估值。即將到來的投資者日,就是公司向世界展示這張「科技王牌」的重要舞台。 一份財報,一面鏡子所以,迪爾的財報到底是好是壞? 答案是:看你怎樣解讀。 理解一家公司,不僅要看它當下的成績單,更要看懂它正在講述的未來故事,以及市場選擇相信哪個版本。 主題五:從「金融民主化」到親自開賭場,羅賓漢終於不再裝了嗎?
在今年9月,羅賓漢(Robinhood)取代了賭場公司Caesars Entertainment,進入了標普500。 在這個星期,羅賓漢放下偽裝,正式踏入預測市場平台,開起了賭場。
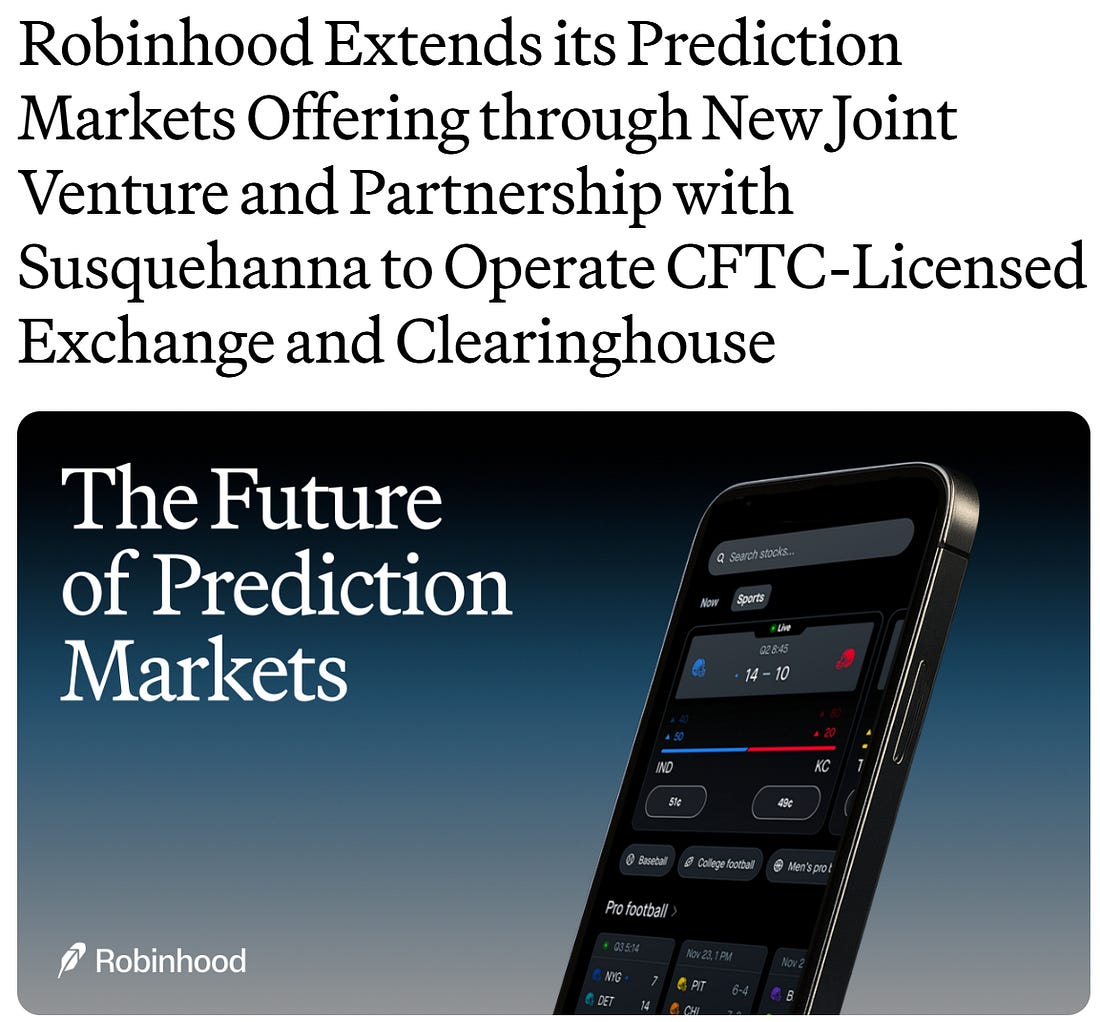
事情是這樣的,羅賓漢宣布將聯手做高頻交易巨頭Susquehanna,收購一家名為 MIAXdx 的衍生品交易所。 而MIAXdx的前身,正是已破產的加密帝國FTX旗下的LedgerX,是 FTX 廢墟中為數不多具有價值的「乾淨」資產。 從「金融民主化」到「賭場莊家」羅賓漢的崛起,始於「金融民主化」的美好口號,它讓普羅大眾能夠零成本地參與市場。 幾年前,在 GameStop 狂潮的風口浪尖,Robinhood 的 CEO Vlad Tenev 還在國會聽證會上極力撇清,聲稱那些瘋狂的「日內交易者」只佔用戶的2%。 然而,嘴裡說不,身體卻很誠實。 財報顯示,期權、加密貨幣、預測市場這些高頻、高風險的業務,才是公司真正的現金牛。 如今,Robinhood 終於不再偽裝。Tenev 穿著賽車服、踩著客製化球鞋,在用戶大會上將交易比作駕駛賽車,稱其為「最刺激的生活方式之一」。
他們不再滿足於僅僅提供賭桌(交易平台),而是要親自建造和運營整個賭場(交易所),並制定所有遊戲規則。
從「流量入口」到「規則制定者」在此之前,羅賓漢在預測市場領域的角色更像是一個「流量分銷商」。它將自己龐大的用戶群導向Kalshi等現有的預測市場平台,為他人作嫁衣。 數據顯示,Kalshi超過一半的業務量來自羅賓漢漢的引流。
這一步棋的戰略意義在於:
預測市場的「軍備競賽」Robinhood 並非獨行者。體育博彩巨頭 DraftKings、FanDuel,以及海外的 Polymarket,都在通過收購或合作的方式,搶灘這個介於投資與博彩之間的模糊地帶。這是一場正在升溫的「軍備競賽」。 Robinhood 此次拉上高頻交易巨頭 Susquehanna,意圖非常明顯。
繁華背後的隱憂將金融市場「娛樂化」、「博彩化」的趨勢,正引來監管機構的密切關注。最近內華達州法官的裁決,就將Kalshi的體育合約納入了博彩監管範疇。羅賓漢越是深入這片灰色地帶,面臨的監管壓力就越大。
對投資者而言,評估 Robinhood 的邏輯已經徹底改變。你不應再用看待傳統券商(如嘉信理財)的眼光去看它。 你必須明白,你投資的是一家試圖將「投機娛樂化、娛樂金融化」的公司。 這次收購,是它商業模式的終極進化,也是它風險輪廓的極致放大。問題不再是「Robinhood 能否成為一個成功的券商?」,而是:
主題六:財報優於預期,股價卻大跌?資安龍頭Zscaler的「增長危機」
想像一下這個場景:你持有的高成長資訊安全龍頭 Zscaler 發布了最新財報,你興奮地點開,果然不負眾望,營收、利潤雙雙超出預期! 你心想:「穩了,準備數錢。」 然而,當你刷新股價時,卻看到股價暴跌超過13%。
事實上,若從一個月前的高點算起,其股價已回落了約 25%。 到底發生了什麼事?一場「過去」與「未來」的背離我們先來看看財報本身,你會發現它其實相當不錯:
簡單來說,Zscaler 上一季的成績單是優等生水平。
第一個引爆點:訂單營收 (Billings) 增速放緩這是最致命的一擊。Billings 是衡量 SaaS 公司未來健康狀況的關鍵指標,你可以把它理解為「已經簽訂合約、但尚未認列為營收的未來收入」。它代表了公司對未來需求的信心指數。 Zscaler 這一季的 Billings 增長率約為 15.5%,遠低於其歷史水平。
第二個引爆點:略顯保守的財測與模糊的收購效益儘管 Zscaler 上調了全年財測,但對下一季的營收指引,卻略低於部分分析師的「夢幻數字」。這種「雖然進步了,但進步得不夠多」的感覺,讓習慣了高增長的投資人感到不安。 更重要的是,對於去年花費近 7 億美元收購的公司 Red Canary,Zscaler 在財報中並未明確說明它將貢獻多少營收。
於是,一份在營收和利潤上都「達標」的財報,卻因為對未來的承諾顯得底氣不足,而遭到市場的無情懲罰。 這是 Zscaler 的問題,還是整個行業的寒冬?答案是:兩者皆是,但 Zscaler 面臨的挑戰更為複雜。 1. 行業的逆風首先,整個網路安全行業最近確實正在經歷一場增長放緩。 數據顯示,2025 年企業的資安預算平均增長率已從去年的 8% 腰斬至 4%,是五年來的最低點。背後的原因很簡單:持續的通膨、高利率、以及全球經濟的不確定性,讓企業的 CFO 們開始看緊錢包了。 這股寒風吹向了每一個人,Zscaler 的競爭對手,如 CrowdStrike、Palo Alto Networks,近期也都面臨着類似的增長放緩質疑。所以,Zscaler 的困境,有一部分是整個大環境造成的,非戰之罪。 2. Zscaler 自身的「信任赤字」然而,市場反應如此激烈,更深層的原因在於 Zscaler 自身面臨的三重壓力:
AI 安全:Zscaler 的「王牌」還是「賭注」?在這份充滿謹慎情緒的財報中,唯一的亮色來自於「AI 安全」。 隨著企業大規模導入大型語言模型(LLM),如何防範模型被污染、數據通過 AI 洩露等新型態攻擊,已成為一個真實且迫切的市場需求。 Zscaler 的 AI 安全業務同比增長 80%,提前三個季度達成營收目標,證明其抓住了這個風口。
一場關於「信任溢價」的遊戲Zscaler 的案例,赤裸裸地揭示了高成長股的生存法則。 它一直被視為資安界的「績優股」,享有高於同業平均的市銷率(P/S Ratio),這意味著它被「定價為完美」。
市場正在做的,就是重新定價 Zscaler 的增長預期,將其從「超高速增長」的神壇,調整回「優質穩健增長」的凡間。 預收帳款的信號是明確的,短期動能放緩是事實,股價的修正也因此而來。 這個案例也凸顯了在網路安全領域選股的極高難度。這是一個高度碎片化的戰場,旗下又分為零信任、SASE、端點防護 (EDR)、雲端安全、資安事件管理 (SIEM) 等無數個子賽道。每個賽道都有不同的巨頭和新創在廝殺,技術迭代極快,競爭格局瞬息萬變。 這也正是為什麼我們幾週前,要花費大量篇幅,為大家進行一次全面的行業掃描。 如果你想更深入地理解這個賽道的全貌、玩家版圖與未來機會,強烈建議你回去重溫那篇文章,它會幫助你建立一個更清晰的投資框架。
主題七:字節跳動「去 Nvidia 化」,只不過是必然的發展?
當歷史的車輪滾滾向前,有些事件註定會成為時代的不歸點(Point of No Return) 本週,根據 The Information 報導,中國監管機構對字節跳動(ByteDance)發出禁令,正式禁止字節跳動在其新建的數據中心內使用 NVIDIA 的 GPU。 這道禁令有兩個重點:
北京的「圈養」戰略與字節跳動的宿命首先,為什麼是字節跳動? 因為它既是中國科技實力、數據規模的集大成者,也是對頂級 AI 算力最渴求的巨頭。沒有比它更適合的「壓力測試」對象了。 北京此舉,是為了將字節跳動這個最需要頂級算力的巨頭推向國產晶片陣營,目的有二:
更深層次看,北京不再滿足於讓國產晶片在市場上自由競爭,而是通過行政命令,人為地為華為、百度(崑崙芯)、寒武紀等本土玩家圈出一個巨大且受保護的「圍獵場」。
這是一種用市場換技術的終極版本,只不過這次的「市場」由國家意志強行劃定,而「技術」則直接關乎國運。 一場心照不宣的「脫鉤共識」最有趣的是,面對如此重磅的利空消息,NVIDIA 的股價幾乎紋絲不動。 原因很簡單:
由於美國的出口管制,NVIDIA 來自中國的收入已降至微不足道(約 0-2%)。分析師們早已將這部分損失計入預期。因此,北京的禁令對他們而言,更像是一次「預期內的靴子落地」,而非意外的黑天鵝。 NVIDIA 的 CEO 黃仁勳透露,公司到 2026 年底,已手握高達 5000 億美元的晶片訂單——這其中,幾乎不包含中國。 從投資組合的角度看,下檔風險已被定價,而任何地緣政治的緩和,都成了一張免費的、具備不對稱上檔收益的「樂透彩券」。 雖然機率極低,但在投資邏輯上,這是一個完美的「免費看漲期權」。 雙方共識:黃仁勳的預言成真
黃仁勳曾多次警告:美國的出口禁令無法扼殺中國 AI,反而會逼迫中國建立自己的晶片生態,最終培養出強大的競爭對手。 而北京今天的決策,恰恰證明了他們完全認同黃仁勳的判斷。中國顯然已下定決心,不再對美國供應鏈抱有任何幻想。 與其依賴隨時可能斷供的「閹割版」NVIDIA 晶片,不如利用國家意志,強迫巨頭轉向華為或寒武紀。這是一種「長痛不如短痛」的戰略定力,也是對黃仁勳預言最直接的回應。 AI鐵幕落下,兩個平行宇宙的誕生這盤棋的終局,指向一個我們早已預見但如今正加速到來的未來:全球 AI 生態系統的徹底分裂。 北京的這道禁令,如同冷戰時期的柏林圍牆。圍牆的兩邊,將演化出兩套截然不同、互不兼容的技術體系:
西方陣營當然擁有絕對的技術制高點。Nvidia 的 CUDA 生態、台積電的先進製程,以及矽谷的創新速度,依然是目前最強的護城河。 但是中國陣營也不是只能被動挨打。 雖然單晶片效能落後,但中國擁有獨特的「基建優勢」。AI 的盡頭是能源,而中國在電力調度、綠能佈局以及超大規模電網規劃上,展現了比西方更強的執行力。 年初的 DeepSeek 也給了我們啟示,中國正在走一條「軟體補硬體」+「能源換算力」的路徑。
分道揚鑣後的觀察點字節跳動的這一步,標誌著中國科技巨頭「騎牆」時代的結束。 對於 NVIDIA 投資者,這則新聞是早已被消化的雜音,無需過度恐慌。 但對於思考更大格局的我們而言,問題已不再是「AI 宇宙是否會分裂」。
謝謝你閱讀到這裡,如果你覺得這份筆記為你帶來了價值,請不吝按下一個讚,這是我持續創作的最大動力。 最後,宣傳一下自己,我在各大社交平台都有定期發文。 另外Telegram有頻道,每天早上我會發當天重要新聞摘要。 同時,如果想開戶的話,可以考慮用我的富途/口袋證券獨家推薦碼,會有更多優惠。 全部資訊在以下鏈結: 另外,如果你已經加入付費會員,不要浪費了群組的功能,進入我們Substack的Chat功能一起討論市場!
You're currently a free subscriber to FOMO研究院電子報. For the full experience, upgrade your subscription.
|
Friday, November 28, 2025
GPU 和 TPU的辯論錯在哪?羅賓漢線上賭場上線啦!諾和諾德為甚麼大起大落? - KP思考筆記(第17期)








Subscribe to:
Post Comments (Atom)
No comments:
Post a Comment