
會員增長跟大幅上調指引,準備進入標普
͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏ ͏
| | |
| 你們好,大叔謝謝你們訂閱,也為訂閱者提供 📢公開討論群📢:Link 歡迎加入大家一起互動。
SoFi 這季財報只能用是「爆好」來形容。目前還在高利率大環境下,在營收、盈利和關鍵營運指標上全面超越華爾街的預期,更重要的是自己大幅上調了全年盈利、營收和現金流指引,會員增長又創紀錄。SoFi交出了一份讓大家眼睛一亮的成績單: SoFi已經從「燒錢換增長」的階段畢業,正式進入「高增長+高盈利」的黃金期。 會員暴增,生態系統成型 本季新增會員 90.5 萬人,總會員數衝上 1,260 萬人,年增 35%。這靠產品力、品牌力和一站式金融服務的吸引力。SoFi 的飛輪模型正在發揮威力:低成本獲客 → 高價值轉化 → 自有銀行資金支持 → 盈利能力提升 → 再投資擴張。我真心覺得這是未來GenZ的金融工具。 銀行牌照 SoFi 的銀行牌照在這波高利率環境中成了最大優勢。存款成本比傳統融資低 190 個基點,存款總額達 329 億美元,直接推升 淨利息收入年增 36%。這張牌照是 SoFi 的護城河。別家還在為資金成本煩惱,SoFi已經用低成本存款撐起整個貸款業務,利潤自然水漲船高。 多元化成效,不靠單一業務 公司在核心的貸款業務上實現了 57% 的強勁發放增長,金融服務部門的產品數量更是同比增長 37%,手續費收入同比飆升 50%。這表明其收入結構正變得更加多元化和健康,降低了對單一貸款業務的依賴。SoFi 已經成為金融服務、技術平台、貸款的金融平台。這讓它更抗風險、更有韌性。 展望未來:估值重估進行式 管理層大幅上調全年指引,調整後 EPS、營收、EBITDA、淨利潤全線上修。這是對 SoFi 商業模式的長期背書。SoFi 的估值過去被當成「燒錢新創」來看,但現在,它的現金流、盈利能力、會員增長,這些都成為進標準普爾的機會而且指日可待。
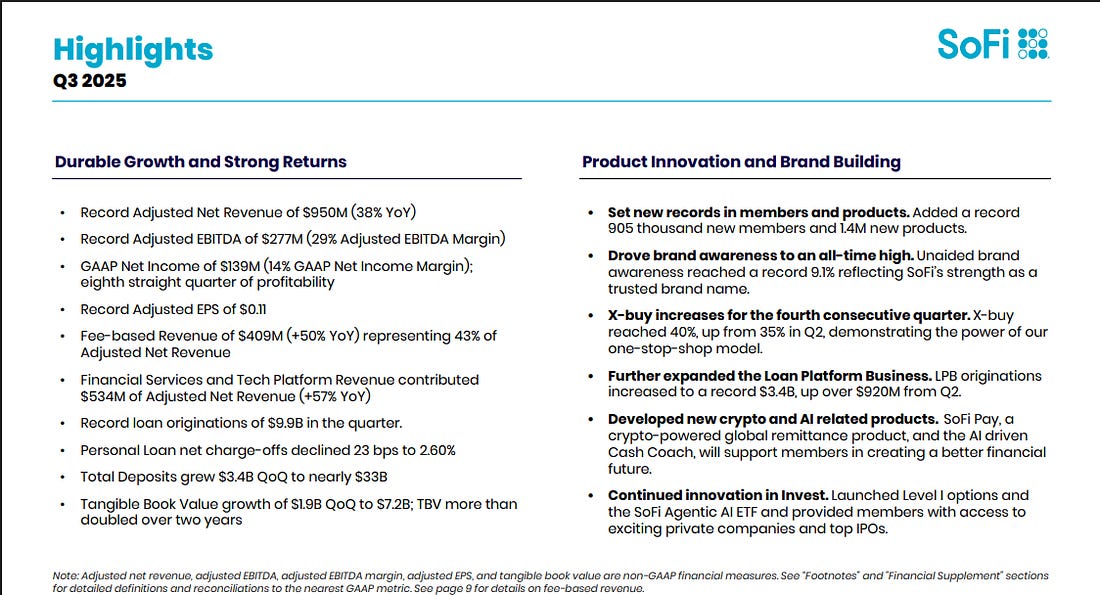
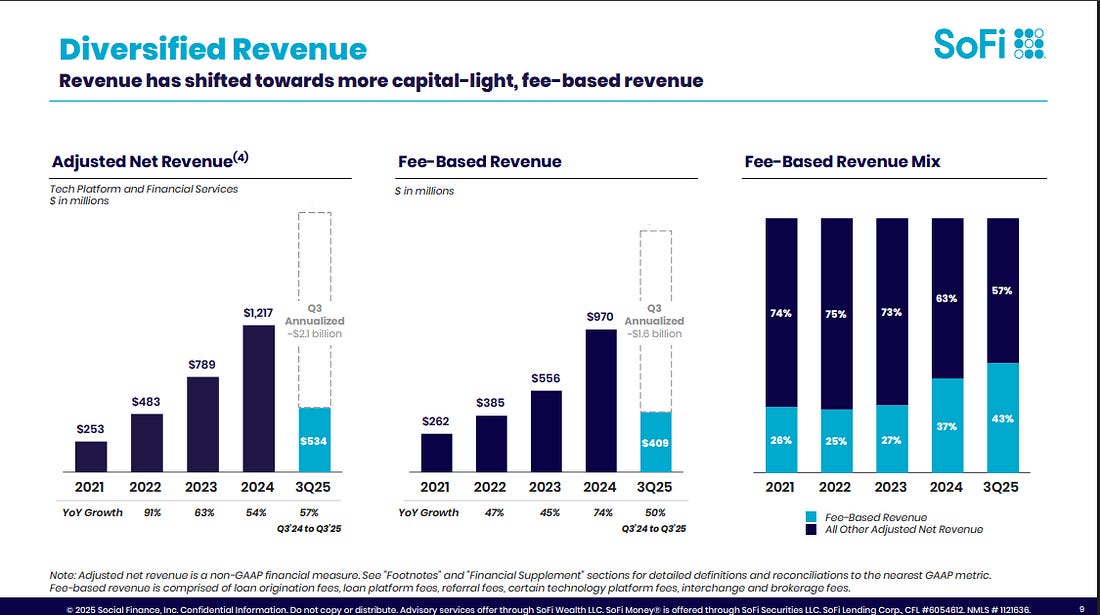
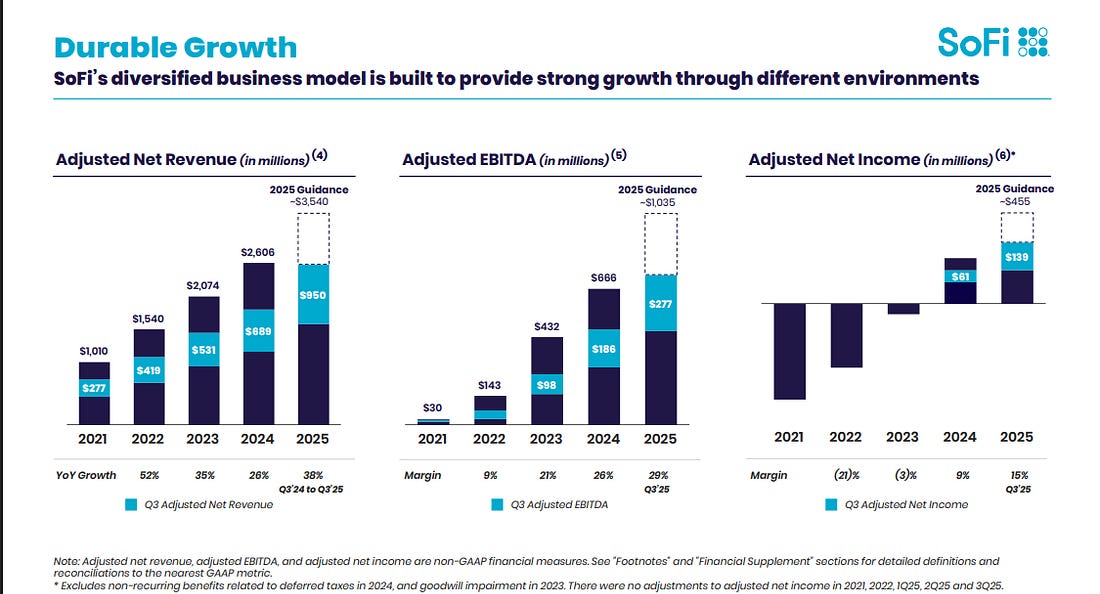
營收 (Adjusted Net Revenue):達到 9.616 億美元,同比增長 38%,遠超市場預期的 8.8724 億美元。 調整後每股盈餘 (Adjusted EPS):達到 0.11 美元,同比增長 120%,遠超市場預期的 0.08 美元。 手續費及其他非利息收入 (Fee-based Revenue):達到 4.087 億美元,同比增長 50%。
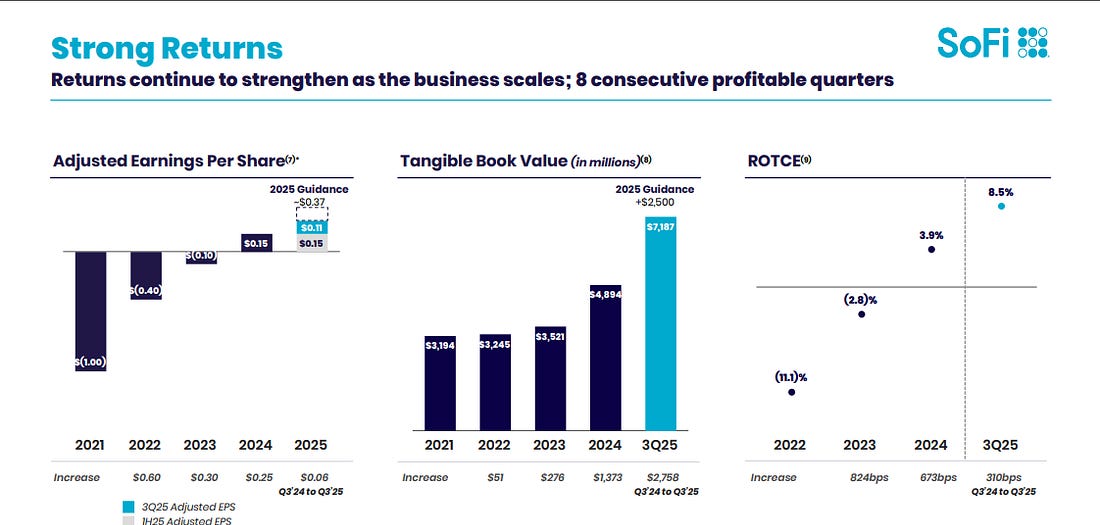
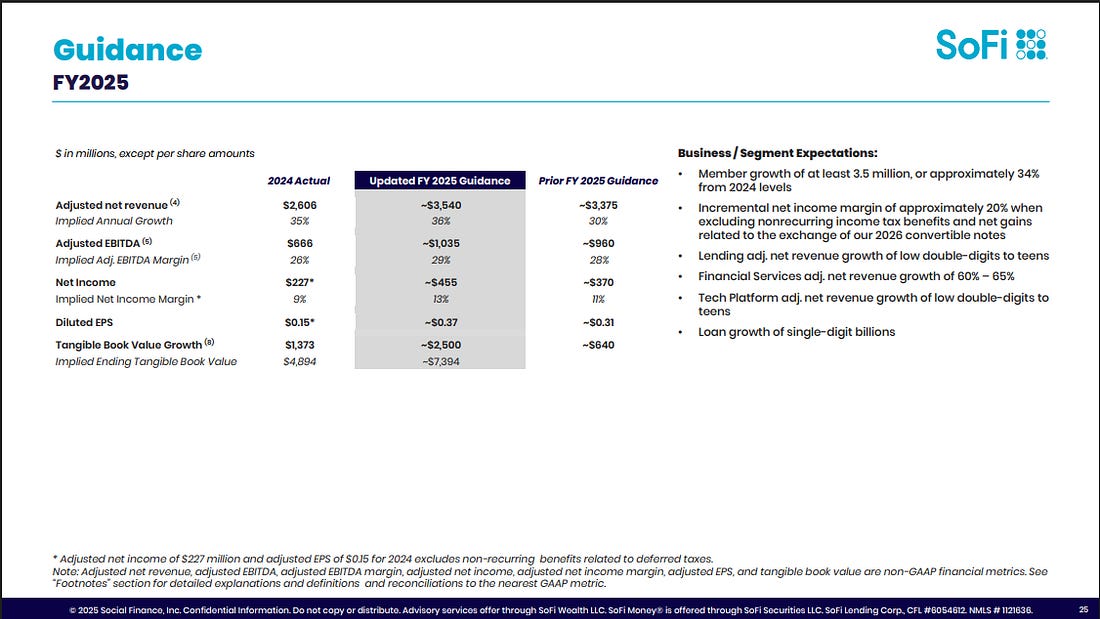
調整後每股盈餘:上調至約 0.37 美元,高於預期的 0.32 美元。 淨營收:上調至約 35.4 億美元,年增長約 36%,高於預期的 34.58 億美元。 調整後 EBITDA:上調至約 10.4 億美元,利潤率約 29%。 GAAP 淨利:預計約 4.55 億美元,利潤率約 13%。 有形帳面價值 (Tangible Book Value):預計年底將達到約 73.9 億美元。
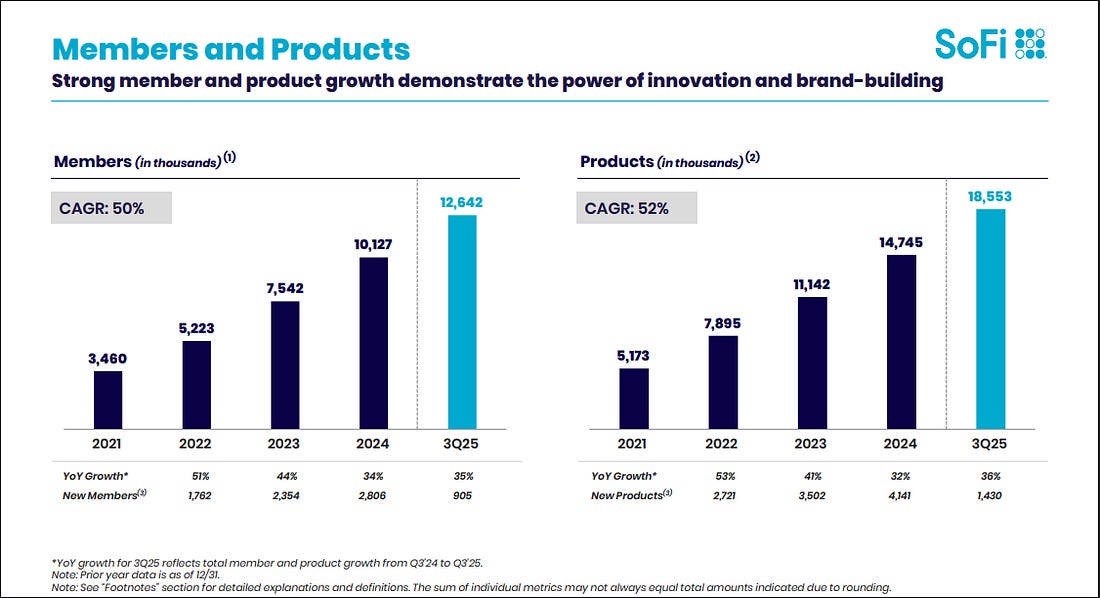
會員總數 (Members):達到 1,260 萬,同比增長 35%,本季度新增 90.5 萬,創歷史新高。 產品總數 (Products):達到 1,860 萬,同比增長 36%。
調整後 EBITDA:達到 2.769 億美元,同比增長 49%,利潤率達 29%。 GAAP 淨利潤:達到 1.394 億美元,同比增長 129%。 淨利息收入 (NII):達到 5.851 億美元,同比增長 36%。 存款 (Deposits):總額達到 329 億美元。
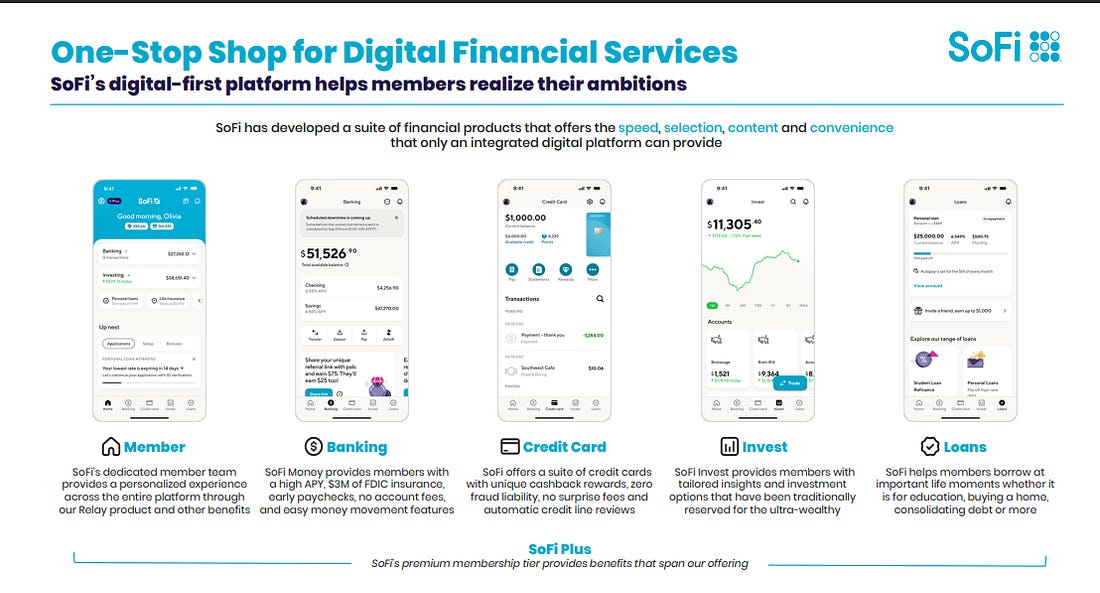
SoFi 本季度的業績,是其一站式金融服務(One-Stop Shop) 戰略的勝利。CEO Anthony Noto 在財報中稱其戰略“久經沙場,旨在超越”。 其增長飛輪的邏輯: 第一步:低成本獲客(金融服務部門) 本季度創紀錄地新增 90.5 萬會員,總會員數突破 1,260 萬。這一增長主要由其金融服務部門驅動,該部門的產品(SoFi Money 支票與儲蓄帳戶、SoFi Invest、SoFi 信用卡等)黏性極高,是吸引用戶進入生態系統的“流量入口”。金融服務產品總數同比增長 37%,是所有部門中增長最快的。 第二步:高效率轉化(交叉銷售) 一旦用戶成為 SoFi 會員,他們就會被引導使用更多的產品。財報顯示,產品總數增長 36%,略快於會員 35% 的增長,意味著平均每個會員持有的產品數量在持續增加,這種交叉銷售的效率極高。SoFi 的數據顯示其金融服務產品的獲客成本極低,而這些客戶一旦轉化為貸款客戶,將帶來巨大的利潤。 第三步:高利潤變現(貸款部門) 貸款發放額達 99 億美元,年增 57%。這些會員多是高收入、高信用分群體,信貸表現穩健,其變現能力正在加速。CEO 特別提到“強勁的信貸表現”,SoFi 吸引的會員群體(通常是高收入、高信用評分)的資產質量優良,降低了信貸風險。
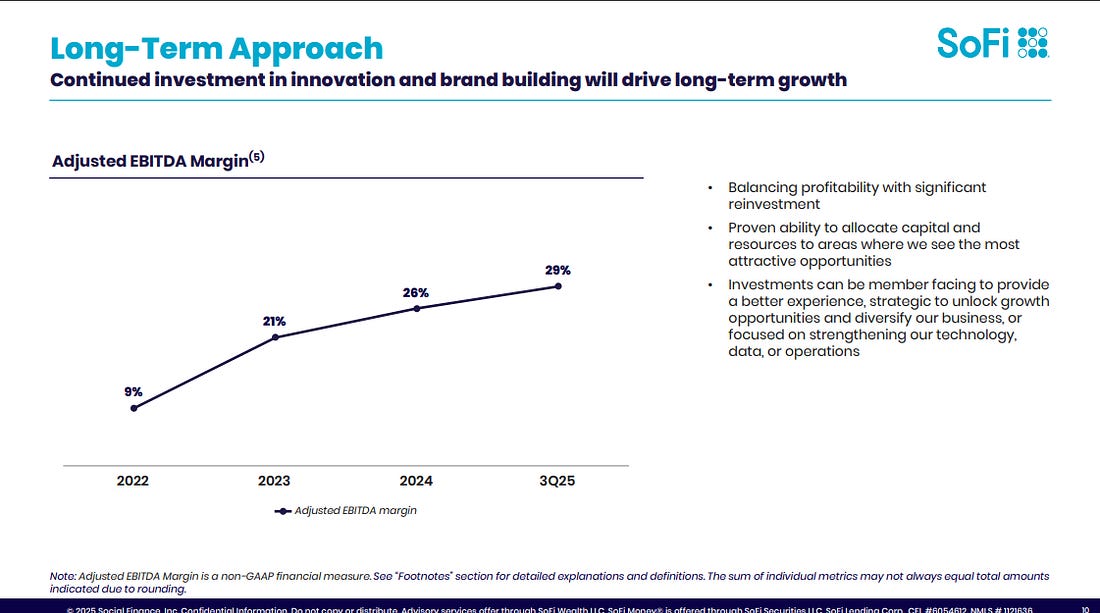
2024 財年是 SoFi 實現 GAAP 盈利的元年,那麼 2025 財年則是其盈利能力全面爆發的一年。 調整後 EBITDA 利潤率高達 29%,全年淨利潤率指引達到 13%。這在一個營收同比增長 38% 的公司中極為罕見,徹底打破了“高增長必然高投入”的魔咒。 營收年增 38%,但 EBITDA 年增 49%,GAAP 淨利潤更是飆升 129%,這得益於其平台化的規模效應和嚴格的成本控制。 管理層敢於將全年 GAAP 淨利潤指引大幅上調至 4.55 億美元,並將調整後 EPS 指引上調至 0.37 美元,這表明本季度的強勁盈利並非偶然,而是其商業模式進入成熟收穫期的新常態。
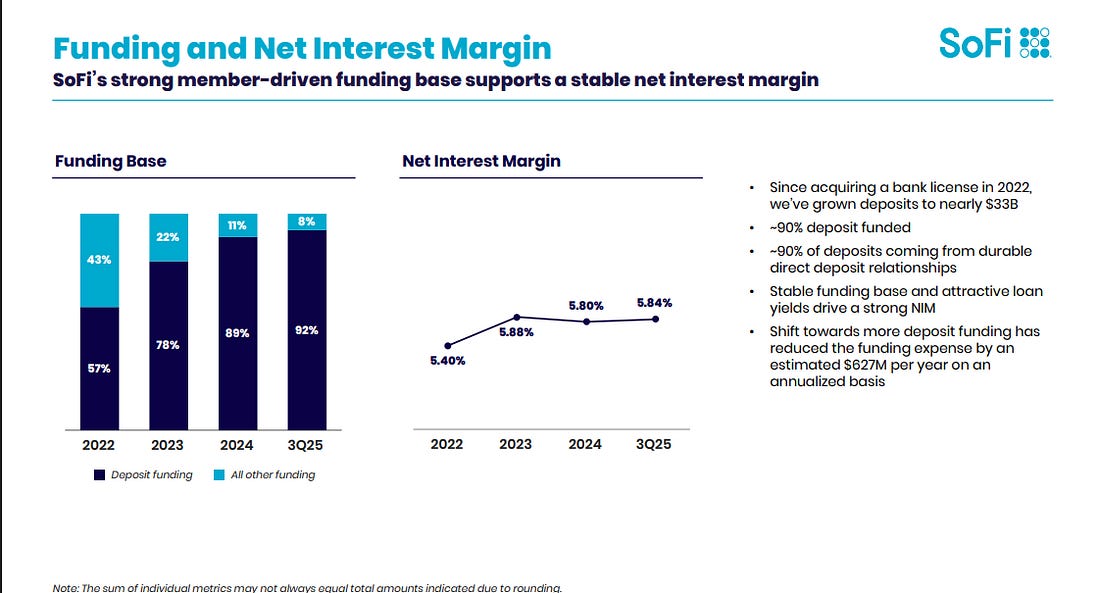
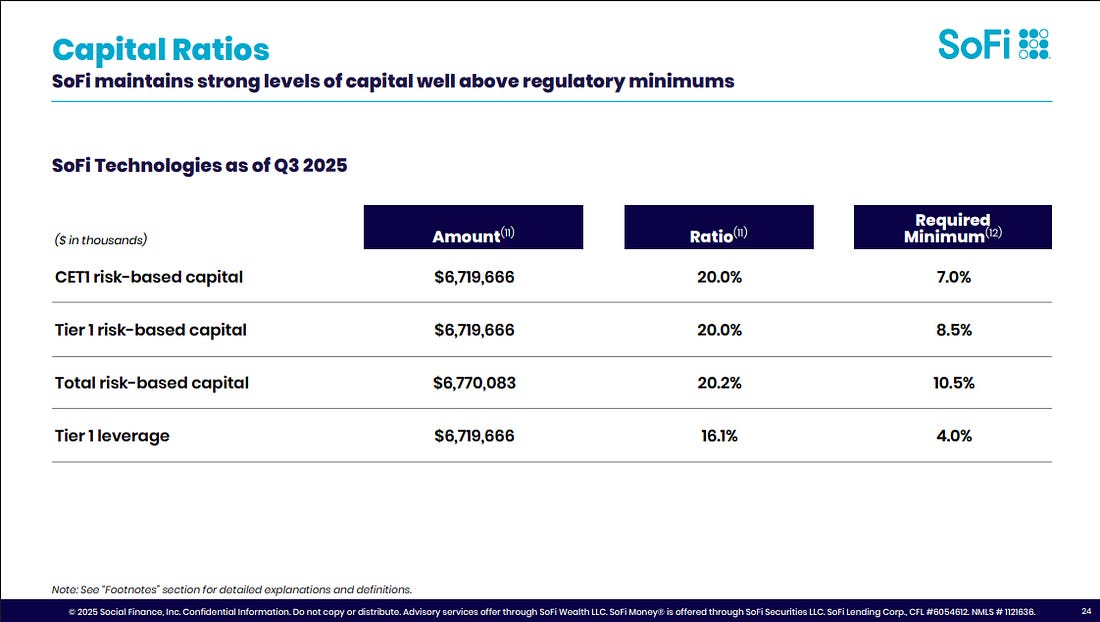
每多賺一塊錢營收,利潤跳得更高。這不是燒錢換增長,而是印鈔機模式啟動。 SoFi 財報中最重要的“秘密武器”:329 億美元的存款。在過去幾年全球利率飆升的環境中,擁有銀行牌照和龐大的低成本存款基礎,成為 SoFi 區別於所有其他金融科技對手的“殺手鐧”。 巨大的成本優勢:SoFi 的存款融資成本比其倉儲融資利率低了 190 個基點。這意味著,當其他依賴批發融資的競爭對手因資金成本飆升而焦頭爛額時,SoFi 卻能享受巨大的成本優勢。 淨利息收入 (NII) 的穩定增長:本季度 NII 達到 5.851 億美元,同比增長 36%,成為公司最穩定、最具韌性的收入來源。 資產負債表的強化:強勁的存款增長和盈利能力,使其有形帳面價值 (Tangible Book Value) 迅速增長,全年預計將增加 25 億美元,達到 73.9 億美元。增強了公司的抗風險能力,也為未來的持續增長和監管合規提供了堅實的基礎。
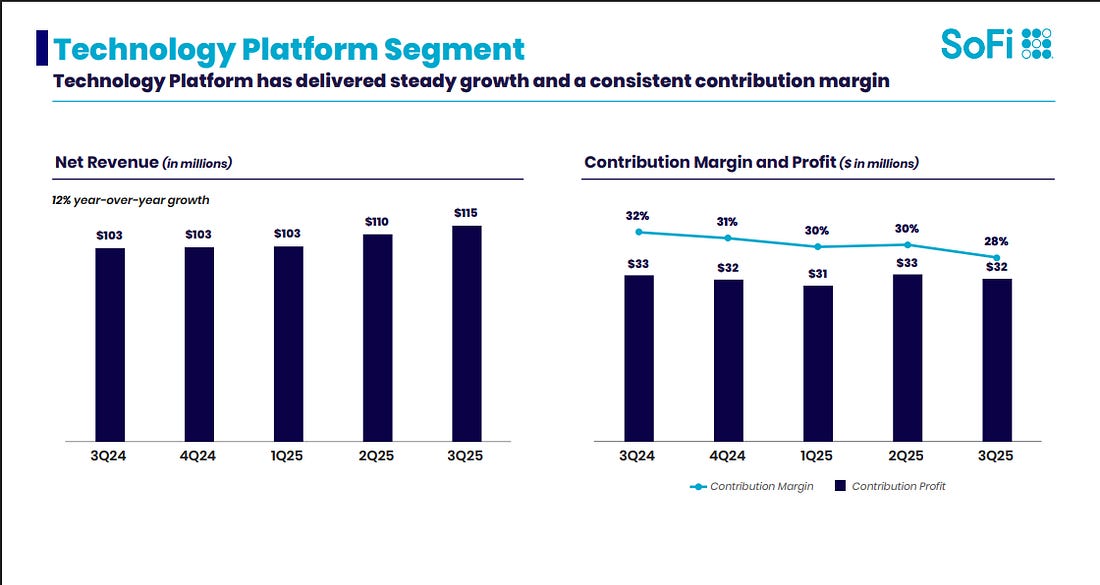
在財報的一片亮色中,科技平台 (Galileo / Technisys) 12% 的營收增長顯得格格不入。 B2B 業務的挑戰:該部門主要為其他金融科技公司和銀行提供後端基礎設施服務增長放緩,可能反映其下游客戶(尤其是中小型金融科技公司)面臨融資困難,導致業務擴張放緩或整合需求下降。 戰略重心的轉移:儘管 12% 的增長本身並不差,但相較於公司 B2C 業務 38% 的總體增速,顯然已經“落後大隊”。客觀上使得 SoFi 的投資故事,越來越集中於其“消費者數字銀行”的成功,而非金融科技的賦能者。但考慮到 B2C 業務的巨大成功,這一點瑕不掩瑜。
先來對照一下 S&P 500 的幾個指標,看看 SoFi 有沒有過關✅。 市值門檻:2025:市值至少要有 227 億美元,SoFi 目前市值約 360–380 億美元✅ 盈利能力:最近一季 GAAP 淨利潤要為正,過去四季(TTM)GAAP 淨利潤總和也要為正。✅ 其他標準 (流動性、公開持股、公司屬性): 最快何時能進入 S&P 500?大叔判斷是今年12 月的下一次指數季度調整中被宣布納入,並在 2026 年初正式生效。為什麼呢?SoFi 在財務數字上 100% 符合了 S&P 500 的所有量化標準,更重要的是,它用連續多個季度(實際上從 2023 年 Q4 開始)的盈利,以及本季度加速增長的強勁財報,證明了其盈利模式的可持續性。S&P 500 指數委員會已經沒有理由再將其拒之門外。
信貸週期風險
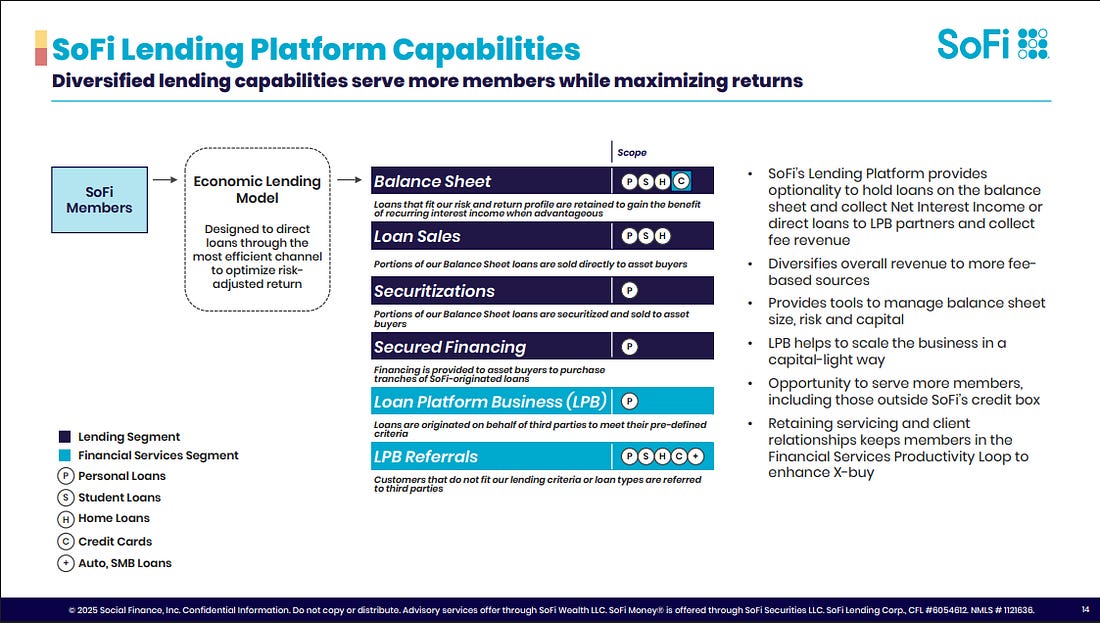
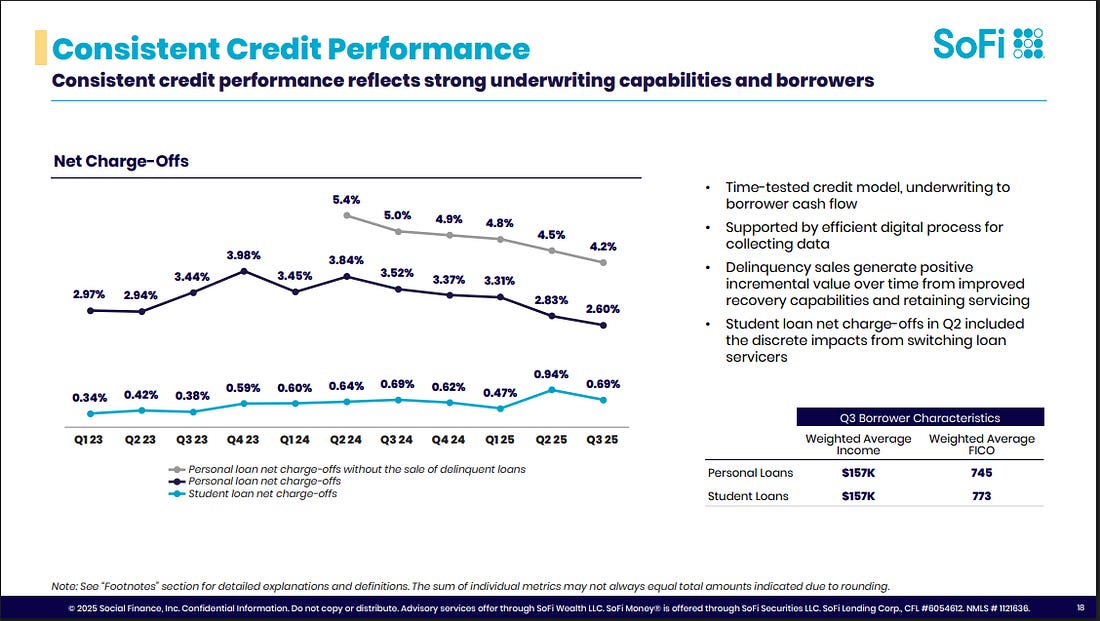
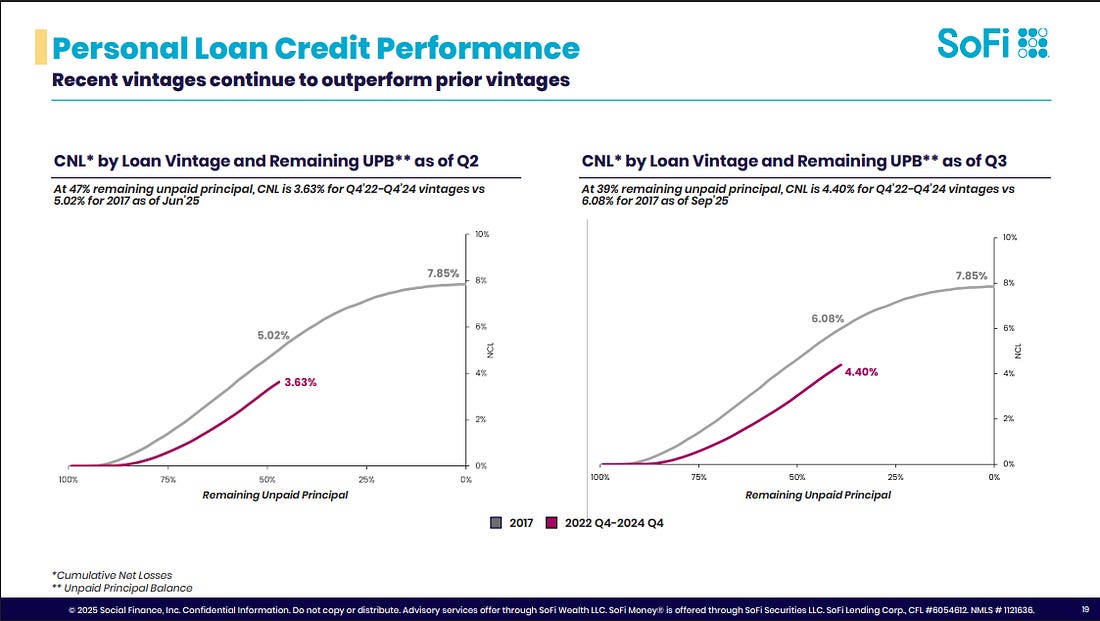
SoFi 的核心利潤來自貸款業務。雖然目前信貸表現穩健,如果宏觀經濟惡化、失業率上升,違約率可能快速攀升,尤其是個人貸款和學生貸款這兩塊。 對個人貸款的高度依賴
在 99 億美元的貸款發放中,個人貸款佔了 75 億。這讓 SoFi 在經濟轉冷時成了風險放大的放大器。
SoFi 用幾乎完美的數據證明了「一站式金融超市」戰略的成功,也展現了銀行牌照在高利率時代的競爭優勢。 增長與盈利雙引擎啟動:創紀錄的會員增長與利潤率擴張,繪製出一幅戴維斯雙擊的藍圖。 護城河深不可測:低成本存款、高質量會員、產品協同效應,構成難以複製的競爭壁壘。 信心與執行力並存:管理層大幅上調全年指引,CEO Anthony Noto 的執行力是這一切的核心推手。
SoFi 妹妹已經不是大學剛畢業的小資女,現是進入主流數字銀行的貴婦圈。接下來他將會成為最閃耀的哪顆星。身為爸爸要開始打蒼蠅了。 【免責聲明】
本站所提供之內容僅為本人就公司、產業趨勢及財務狀況,並基於特定日期所做的專業分析與個人觀察,僅供讀者閱覽參考,不構成任何招攬、誘使、買賣及投資建議或保證盈虧的承諾。 LINK: Presentation: https://s27.q4cdn.com/749715820/files/doc_financials/2025/q3/3Q25-SoFi-Earnings-Presentation.pdf Press Release: https://s27.q4cdn.com/749715820/files/doc_financials/2025/q3/2025-Q3-Earnings-Release_FINAL.pdf
You’re currently a free subscriber to 大叔美股筆記 Uncle Stock Notes. For the full experience, upgrade your subscription. 您目前是大叔美股筆記 Uncle Stock Notes 的免費訂閱者。要獲得完整體驗,請升級您的訂閱。 本篇內容為大叔個人投資筆記與心得分享,僅供參考,並不構成任何投資建議或買賣操作的依據。
投資一定有風險,有賺也有賠,入市前請務必自行評估風險承受度與財務狀況,做好功課、審慎決策,才是對自己最好的保護。 謝謝大家的理解與支持,祝大家都能穩穩獲利,長長久久! #投資有風險 #請審慎評估 #大叔只是分享不是報明牌 This content represents my personal investment notes and experience only, and does not constitute financial or investment advice.
Please be aware that all investments involve risks and may result in gains or losses. Before making any investment decisions, carefully evaluate your risk tolerance and financial situation. Do your research and make prudent choices to protect yourself. Thank you for your understanding and support. Wishing everyone steady gains and long-term success! #InvestAtYourOwnRisk #NotFinancialAdvice #UncleSharingNotStockTip | |






No comments:
Post a Comment