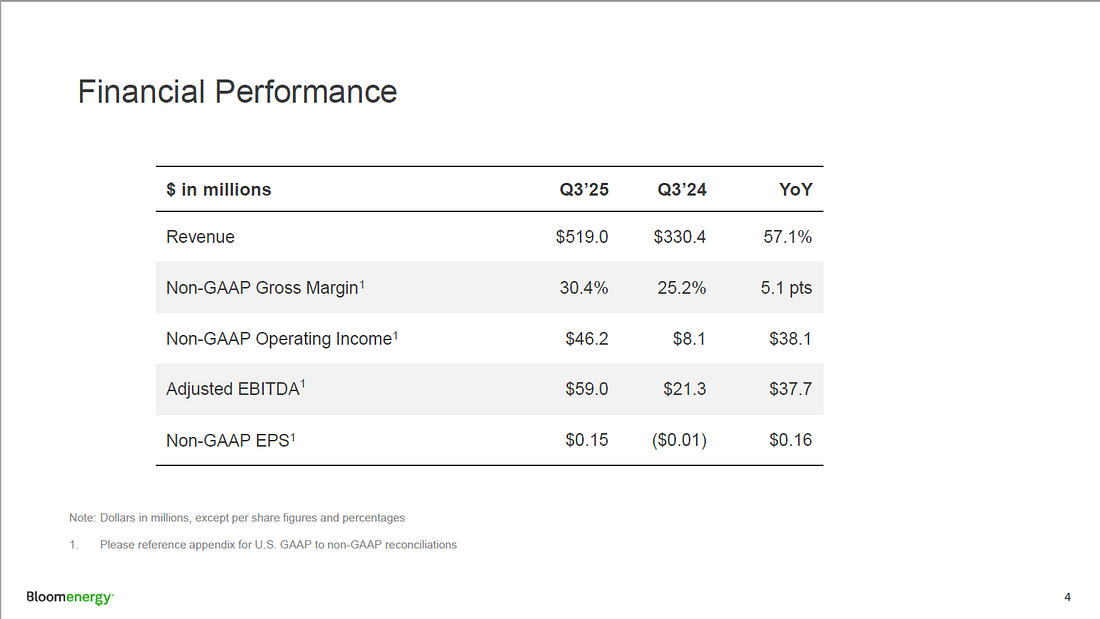
Bloom Energy的財報直接把市場打醒:這家公司正在加速奔跑,而且開始賺錢了。 營收、利潤率全面超預期,還順手宣布了50 億美元的 AI 基礎設施合作案,連續第四季創紀錄營收,還首次實現正向經營現金流。’
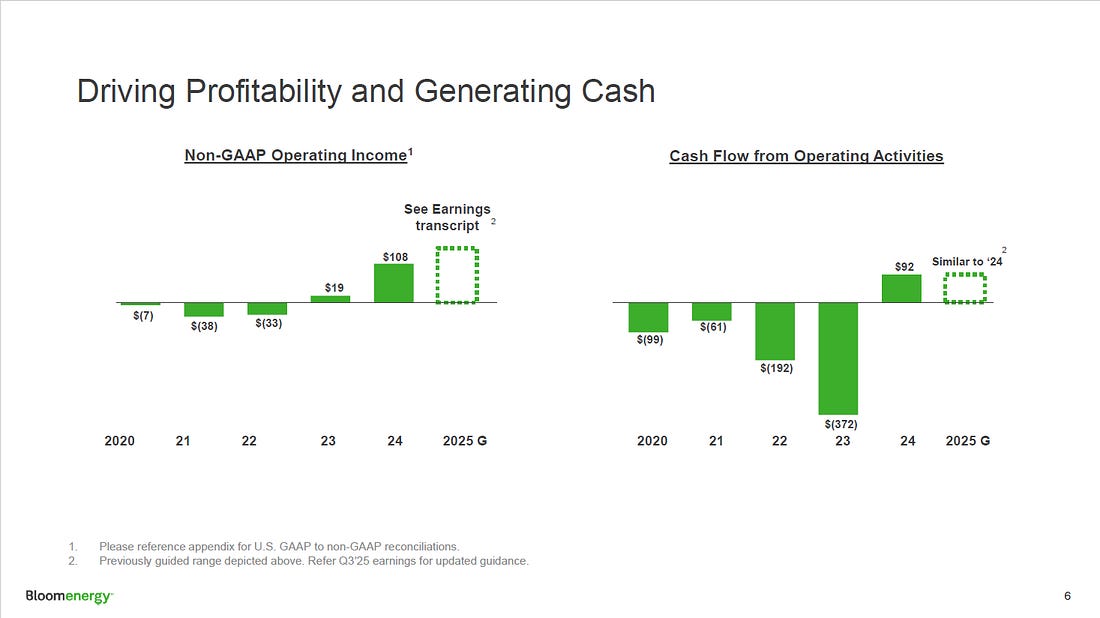
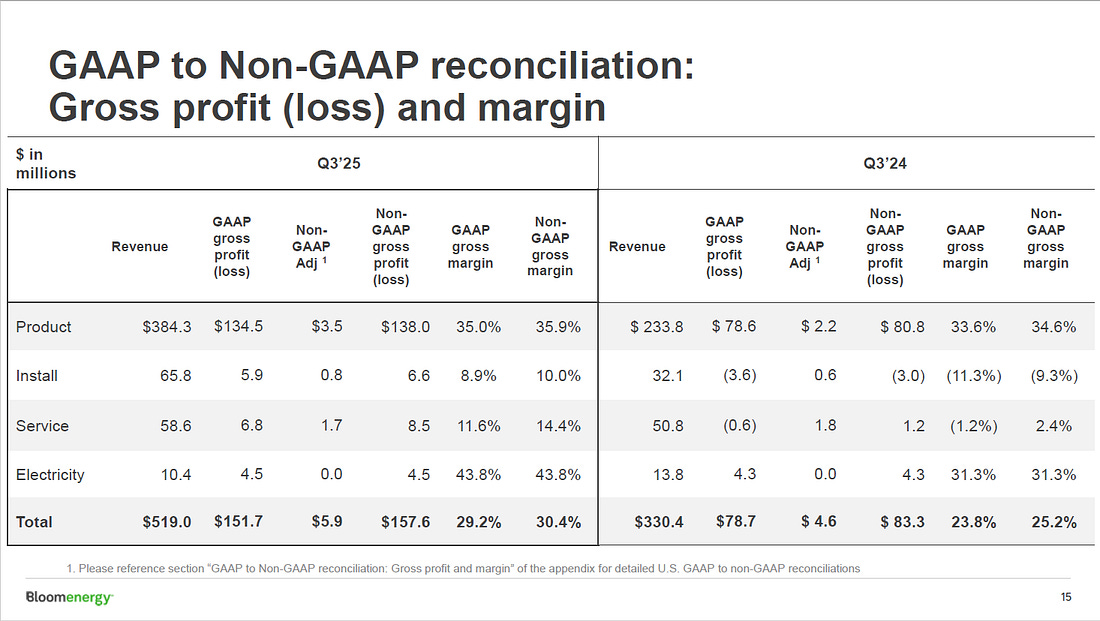
AI 資料中心缺電?BE 端出 50 億美元Bloom 跟 Brookfield Asset Management 簽了 50 億美元合作案,要幫 AI 資料中心供電。AI 資料中心的電力需求因為美國電網老舊根本撐不住。固態氧化物燃料電池(SOFC)剛好解決這個痛點:現場發電、乾淨、可擴展、部署快。 也因此開創了「電力即服務」(Power-as-a-Service)新模式,BE 從設備商變成長期運營商,鎖定未來穩定現金流。 Bloom Energy終於翻身長期以來市場對 BE 的最大疑慮在於其盈利能力,特別是其被詬病的服務業務。本季度公司用數據徹底粉碎了這一疑慮。
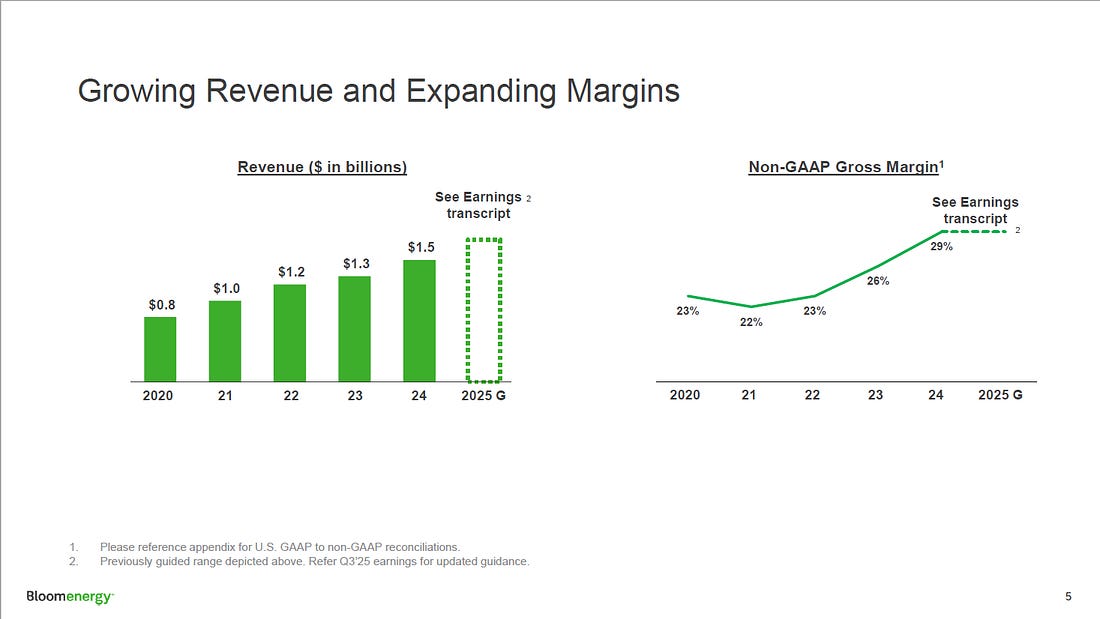
產品成本下降+服務業務連續兩季賺錢,Bloom Energy 的盈利模式正式升級。這不再是「燒錢換增長」,而是「高利潤+高成長」的雙引擎。 經營槓桿爆發,平台效應進入甜蜜點
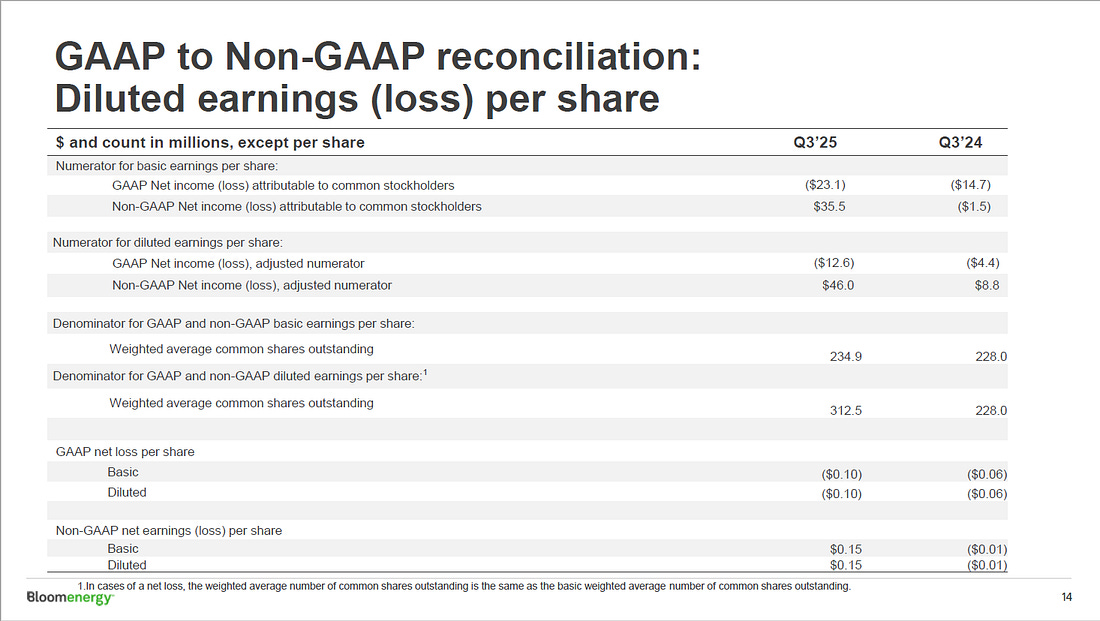
表明 Bloom Energy 已進入“甜蜜點”,每增加一美元的額外收入,都將為利潤帶來巨大貢獻。 終於自己養得起自己本季度實現了 1930 萬美元的正向經營現金流,相比去年同期的負 2280 萬美元,這是一個關鍵轉折。在高利率時代一家增長率高達 57% 的公司能夠實現正現金流降低了公司的財務風險。 2025年第三季財報亮點
業務板塊:
戰略業務:
其他關鍵指標:
上調 2025 全年指引 (FY 2025 Guidance):
好的,這是一份基於 Bloom Energy ($BE) 股價飆升至 $127.85 美元 的情境,為您製作的估值與技術分析。 在分析之前,必須強調一點:股價單日上漲 114% 是一個“奇點”事件 (Singularity Event)。這意味著市場在 24 小時內,對這家公司的基本面和未來價值進行了徹底的、根本性的重新定價。 所有基於“昨天”數據的估值模型(P/E, DCF)在今天都已失效。我們必須基於 Q3 財報揭示的“新現實”——即 Bloom Energy 已從一家清潔能源公司,轉型為**“AI 數據中心的核心電力基礎設施供應商”**——來重新構建我們的估值模型。 估值分析1. 遠期市銷率估值法 (Forward Price-to-Sales, P/S)在公司盈利能力剛剛轉正、尚未穩定的階段,所以我們先用市銷率 (P/S) 。
2. 現金流折現估值模型
綜合 P/S 和 DCF 兩種模型,我們可以看到,$127.85 美元的股價雖然昂貴,在 $127這個價位,股價已經Priced for Perfection。這意味著要小心安全邊際。 技術分析
AI 數據中心 + 50 億美元的電力革命這季 Bloom Energy 的財報最大亮點,當然是跟 Brookfield 合作的—50 億美元大單! AI 時代的核心競爭力是電力。沒電,什麼 GPT、LLM 都是空談。問題是美國電網老舊,想接新電?排隊等個 3~5 年都不稀奇。 Bloom Energy 說:別等了,我來搞定。 而 Brookfield 出錢蓋,Bloom 出技術和運營,這合作模式直接讓 Bloom 變成「收租金」的輕資產營運商,開啟了所謂的 PaaS(Power as a Service)模式。 1. 財務開始變漂亮來看數字,這季營收 YoY 增加了 1.885 億美元,但營運費用只多了 650 萬。這什麼概念?每賺 100 塊,只多花 3.4 塊去營運,這經營槓桿,直接把調整後營業利潤拉高 470%!毛利率也漂亮,Non-GAAP 毛利率 30.4%,靠兩大引擎:
2. 現金流轉正這季最讓人眼睛一亮的,是 Bloom 終於現金流轉正了!
不再靠借錢過日子,不用再發股稀釋股東,也不怕高利率環境。更重要的是這讓他們有底氣接下 Brookfield 的大單了。 3. 上調指引Bloom 提供的 Q4 和全年指引,是其信心的最強音。
Bloom 的「飛輪」也不是沒風險Bloom Energy 這季財報是猛,但大叔還是要提醒:再猛的飛輪,也得看地基穩不穩。以下幾個風險我們不能不注意: 1. 執行風險:50 億不是小數目,交付才是硬道理跟 Brookfield 的合作雖然聽起來像是「天作之合」,但規模空前的供應鏈、製造產能、部署能力都要拉到極限。交不出貨,名聲先傷,財報也跟著傷。 2. 這塊 AI 電力的肥肉,大家都想咬一口Bloom Energy 的微電網方案雖然厲害,但市場上不是只有他一個玩家。其他燃料電池技術(像 SOFC、PEM)、傳統發電機(康明斯那種老牌)、甚至新型儲能技術,都在虎視眈眈。 3. 客戶集中度:Brookfield 是天使還是依賴?這次合作雖然讓 Bloom 一飛衝天,但也讓他對 Brookfield 的依賴大幅提高。萬一 Brookfield 哪天轉向、砍預算、或合作出現摩擦,業績可能會受到不小衝擊。
結論Bloom Energy 的 Q3 財報,終於從「講故事」變成「寫歷史」了。 成本控制到位、現金流轉正,Bloom 不再是燒錢的清潔能源公司,而是能自己「造血」的現金機器。 那筆跟 Brookfield 的 50 億美元合作,BE 轉變成電力服務商,收租金、賺長期錢,這才是穩賺不賠的好生意。
【免責聲明】 LINK:
You’re currently a free subscriber to 大叔美股筆記 Uncle Stock Notes. For the full experience, upgrade your subscription. 您目前是大叔美股筆記 Uncle Stock Notes 的免費訂閱者。要獲得完整體驗,請升級您的訂閱。 免責聲明 | Disclaimer本篇內容為大叔個人投資筆記與心得分享,僅供參考,並不構成任何投資建議或買賣操作的依據。 謝謝大家的理解與支持,祝大家都能穩穩獲利,長長久久! #投資有風險 #請審慎評估 #大叔只是分享不是報明牌 This content represents my personal investment notes and experience only, and does not constitute financial or investment advice. Thank you for your understanding and support. Wishing everyone steady gains and long-term success! #InvestAtYourOwnRisk #NotFinancialAdvice #UncleSharingNotStockTip
|
Thursday, October 30, 2025
#BE | Bloom Energy 2025年第三季財報亮點




Subscribe to:
Post Comments (Atom)
No comments:
Post a Comment