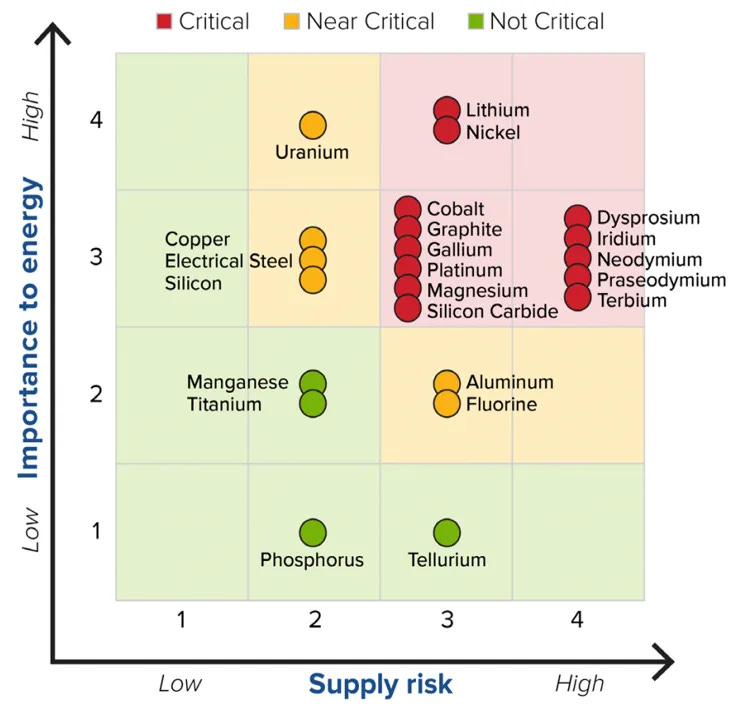
在21世紀的大國博弈中,一場圍繞著「關鍵原材料」(Critical Materials)的無聲戰爭已經打響。 從華盛頓到布魯塞爾,各國政府都在緊急制定清單,試圖鎖定那些對其經濟和國家安全至關重要的礦物資源。 在這份被稱為 「The Electric Eighteen」 的美國官方清單上,我們看到了許多熟悉的名字。市場的焦點,往往集中在那些供應鏈被單一國家「卡脖子」的材料上:
這些材料的困境,本質上是一個地緣政治的壟斷問題。其風險在於,供應鏈的「開關」掌握在少數人手中,隨時可能被關閉。 然而,在這份清單上,還有另一個名字,它的危機屬性截然不同。 它就是銅。
它的問題不在於某個國家可以輕易切斷供應,而在於即便全世界所有礦山竭盡全力,也無法滿足我們對一個全面電氣化未來的龐大胃口。 如果必須對這些關鍵材料的風險進行排序,那麼稀土、鈷、鋰和鎵,因其「不可替代性」和「極端集中的供應鏈」而令人擔憂。 而銅,則是另一個維度的關鍵。 它不是「維他命」,而是整個電氣化時代的「紅色動脈」。 它的短缺,不會僅僅影響某個尖端產業,而是會讓整個系統的血液流動變得緩慢,甚至停滯。 當市場還在為地緣政治的壟斷而焦慮時,一場更為深刻、更具物理性的全球短缺危機,正圍繞著銅悄然展開。 在這篇文章中,我會為大家完整拆解有關銅的一切:
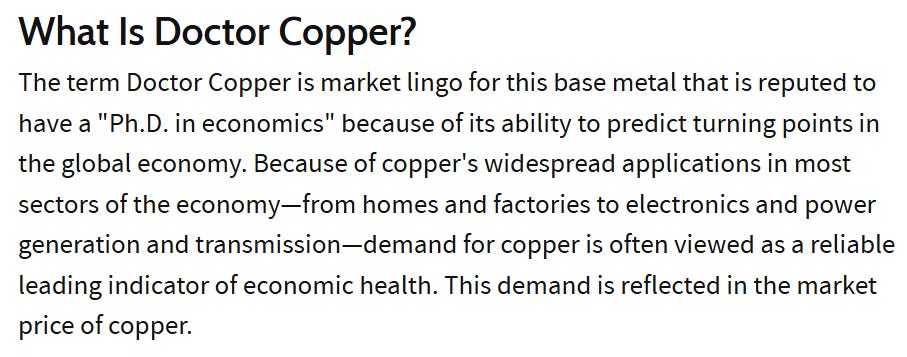
第一章:為何一切都指向銅?如果說,石油是20世紀工業文明的黑色血液,那麼銅,就是21世紀數位化與電氣化時代的紅色動脈。 數十年來,經濟學家們習慣稱它為「銅博士」(Dr. Copper)。
它的價格波動,像一個靈敏的晴雨表,預示著全球經濟的冷暖。然而,在2025年之後,這位「老醫生」的診斷手冊,正在被徹底改寫。
當下,所有關於AI的討論都會延伸至一個問題:如何產生足夠的電力?這引發了對核能、天然氣等發電能源的狂熱追捧。 但這場討論忽略了一個更為根本的真相: 產生電力只是第一步,將電力安全、高效地從發電廠輸送到數千公里外的AI數據中心,又是另一個挑戰。 這背後的關鍵,就是承載這一切的電氣化神經系統——電網。 而電網,在物理層面上,就是一個由銅構成的龐大網絡。 在探討銅的未來之前,我們必須回答一個根本問題: 為何要建設和升級電網,就一定需要銅?不可以用其他金屬嗎?
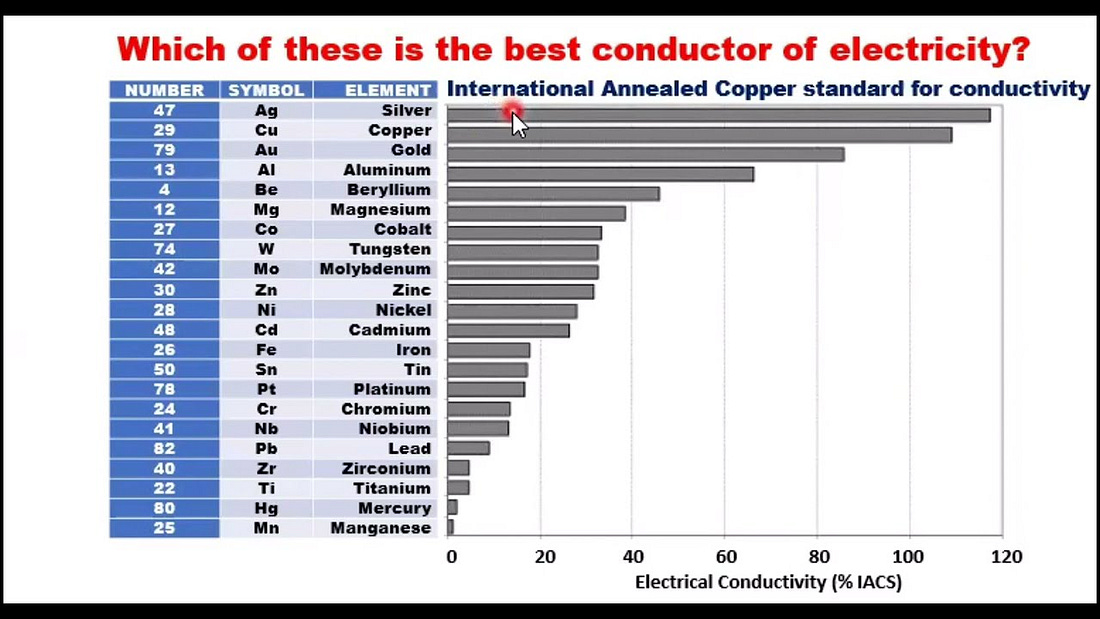
雖然鋁等金屬在成本上看似更有優勢,但銅之所以成為全球電氣化系統不可動搖的標準,並非偶然。 它是一系列物理特性完美平衡後的『工程最優解』:
正是這五大優勢的結合,讓銅成為了從發電廠的巨型發電機,到電網的輸配電線路,再到每一個數據中心、每一輛電動車和每一個家庭電器中,無處不在的「標準配置」。 它不是最完美的導體,也不是最廉價的金屬,但它是在性能與成本之間取得了最佳平衡的「工程最優解」。 想像一下,如果沒有足夠的銅,我們的未來將會怎樣?
這背後是一個簡單的物理現實: 電力流經之處,皆需銅為載體。 我們正在用一種前所未有的、極其「耗銅」的方式,來構建我們的未來。從交通、能源到運算,人類文明的每一次重大升級,都將其對銅的依賴推向了新的高峰。 因此,理解銅,不再是倫敦金屬交易所裡交易員的專利。它關乎我們能源轉型的成本,關乎AI革命的進程,更關乎未來十年的全球經濟格局。 本章小結:
第二章:需求超級週期:三大引擎點燃銅的「完美風暴」在過去的三十年裡,「銅博士」的脈搏主要跟隨著一個巨人的腳步——中國的城市化和工業化。 每一次中國的基建浪潮,都會引發一輪銅需求的增長。然而,那是一個由單一引擎驅動的、相對可預測的週期。 今天,我們面臨的,是一個截然不同的局面。 歷史上第一次,三個強大、獨立、且「高用銅強度」的革命性浪潮,在同一時間點上交匯,形成了一場對銅需求的「完美風暴」。 這不再是線性的增長,而是指數級的疊加。這三大引擎分別是:全球電網的系統性重建、交通工具的全面電氣化,以及,最具顛覆性的——人工智慧(AI)算力革命。 第一節:基礎負載的核心,全球電網的脫胎換骨
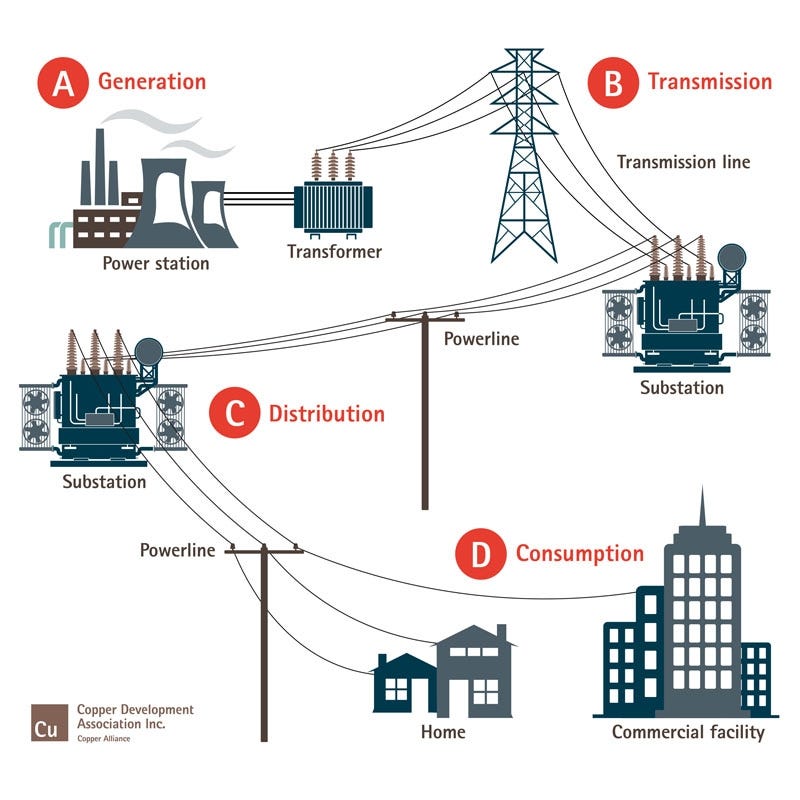
如果說AI是這場風暴中那道最耀眼的閃電,那麼全球電網的現代化,就是構成風暴主體的、廣闊而厚重的雲層。它為銅的超級週期提供了確定性最高、規模最龐大的「基礎負載」需求。 這個20世紀最偉大的工程奇蹟——由發電、輸電、配電組成的龐大網絡——正在21世紀的三重壓力面前變得不堪重負。 首先是物理上的老化,美國大部分電網設備已超出設計壽命(31%的輸電線路和46%的配電設施),一場規模空前的「換新週期」迫在眉睫。 其次是結構上的顛覆,風能、太陽能等不穩定綠色電力的接入,要求電網必須進行智能化升級,增加大量含銅的傳感器和調度設備。 最後是負載側的爆炸性增長,電動汽車和AI數據中心正以前所未有的速度拉高電力負荷,徹底暴露了現有網絡的建設不足。
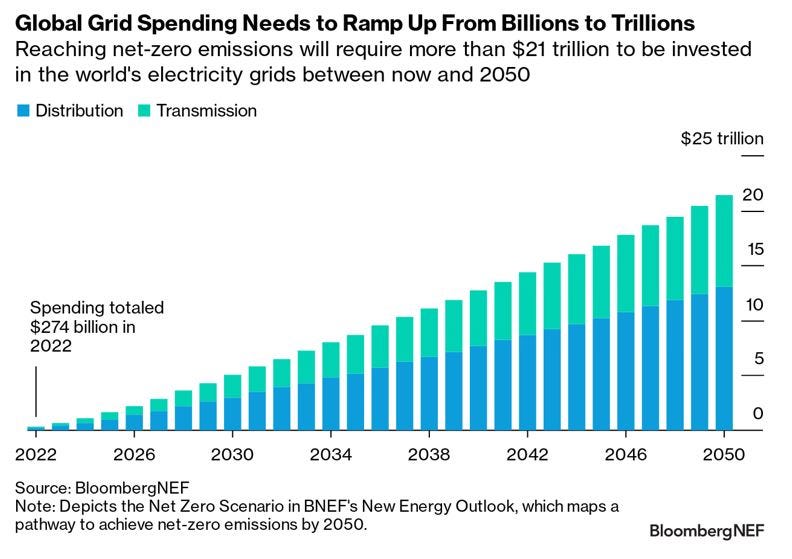
面對這種局面,所需的「針對性升級」規模之大,無異於一場系統性的重建。 無論是採用「先進再導體技術」(Advanced Reconductoring)升級現有線路,還是建設全新的輸電走廊,亦或是更換數以百萬計的老舊變壓器,所有解決方案的終點,都指向同一個元素:銅。 據國際能源署(IEA)預測,全球電網投資額將在2025年超過4000億美元,並在未來數十年持續增長。 這筆巨額投資的絕大部分,都將轉化為對銅電纜、變壓器和開關設備的實物需求,構成了銅需求超級週期的堅實基石。 第二節:交通的全面電氣化
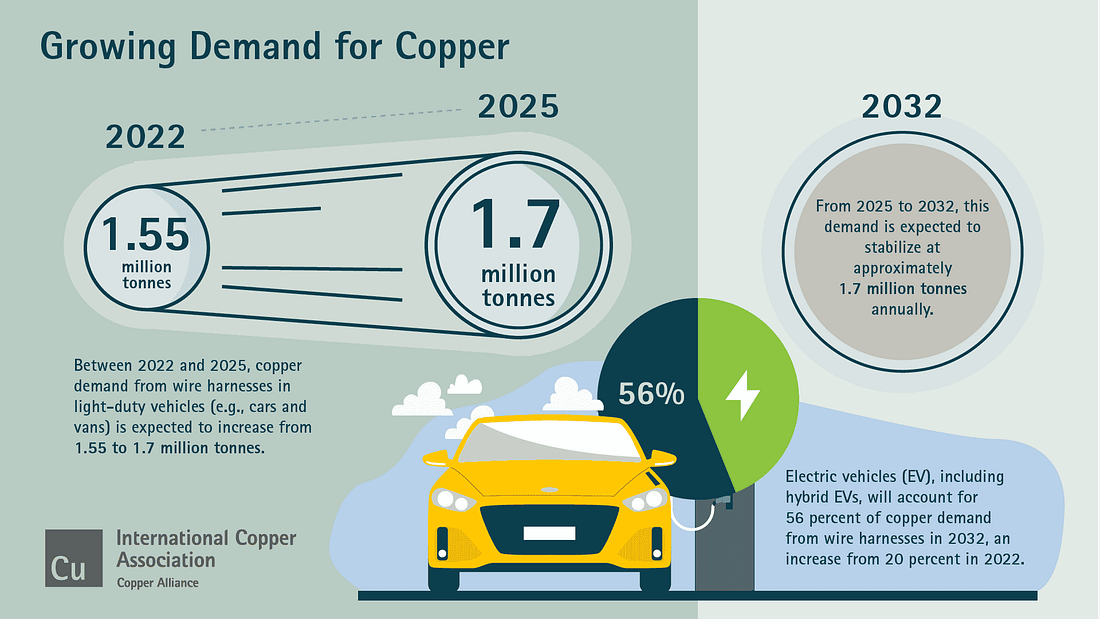
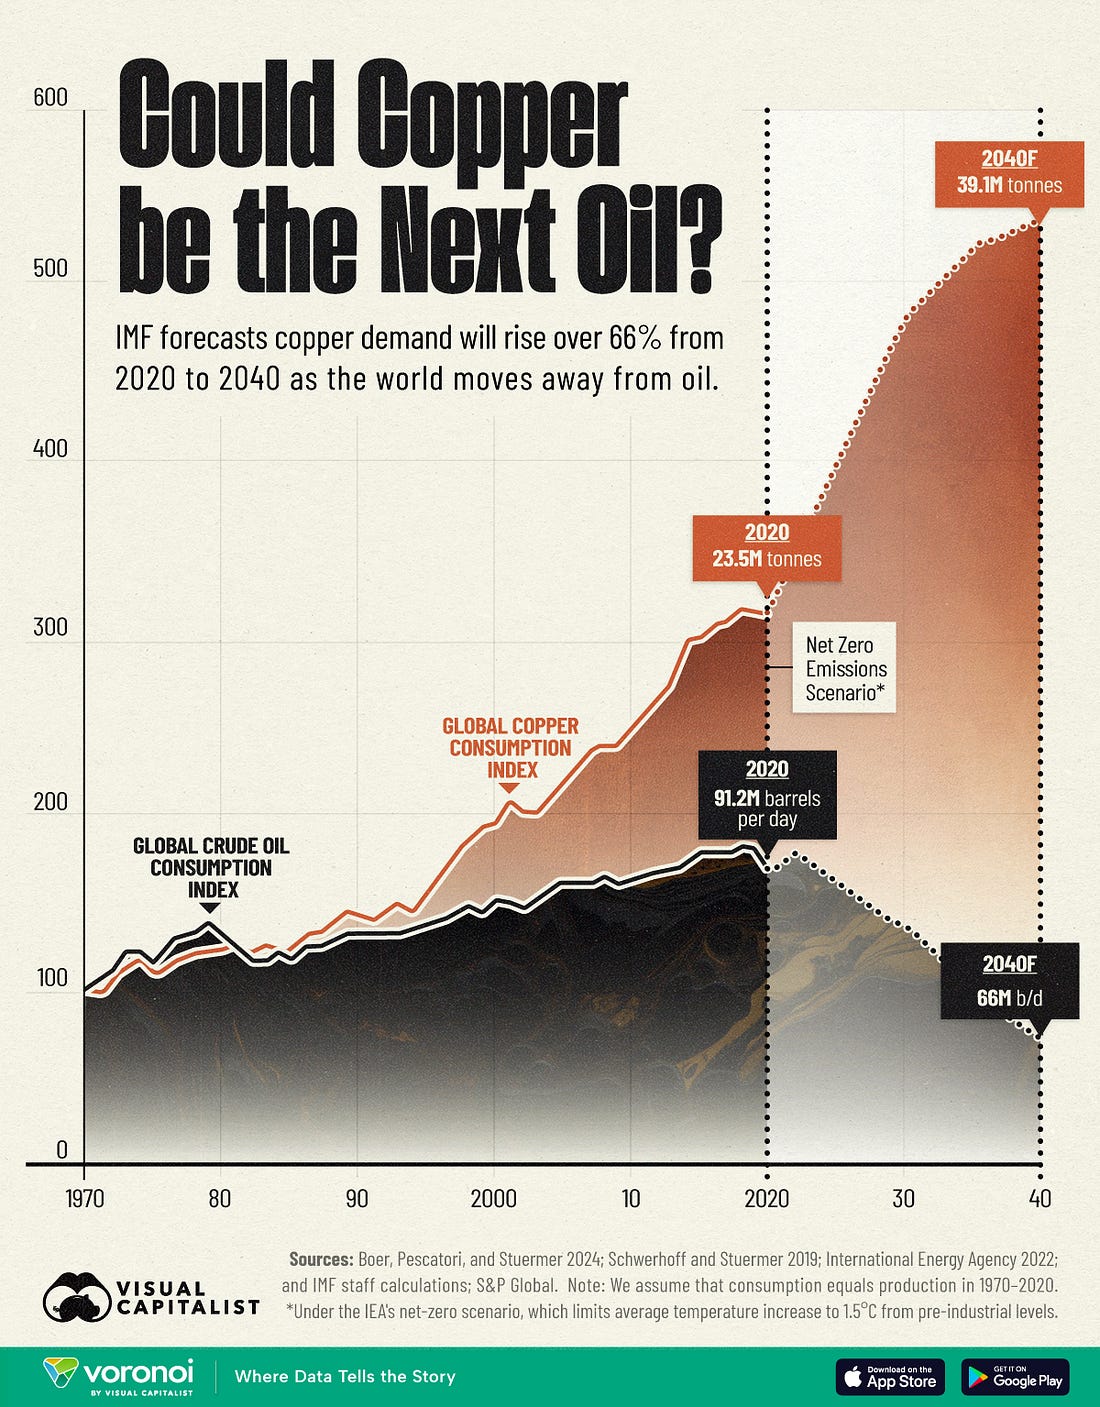
在電網這個宏大的基礎之上,交通的全面電氣化構成了第二個強勁的增長引擎。電動汽車(EV)的革命,本質上是一場用銅替代鋼鐵的革命,一輛EV的用銅量是傳統燃油車的近四倍。 這股浪潮的規模是驚人的。根據行業預測,全球來自電動汽車的銅需求,將從2020年的20.4萬噸,飆升至2030年的220萬噸——十年內增長超過10倍。這還未計算為支持這些電動車而必須建設的、遍布全球的充電樁網絡,那同樣是一個銅消耗的巨大市場。 電動車的趨勢是明確的、不可逆轉的,它為未來十年的銅需求,疊加了每年數百萬噸的增量。 然而,真正讓所有市場預測模型失靈的,是下一個「變數」。 第三節:AI與數據中心的「算力黑洞」
如果說電網和電動車的需求增長是「加法」,那麼AI算力革命帶來的需求,則是「乘法」。它像一個突然出現的「算力黑洞」,正以驚人的速度吞噬著電力,並因此引爆了對銅的指數級需求。 這股需求之所以如此兇猛,源於一個簡單的物理現實:AI晶片是「電老虎」。
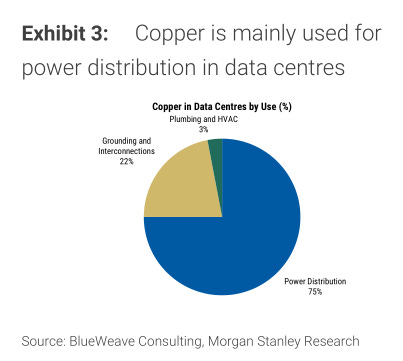
這引發了一場自下而上的「銅需求」連鎖反應:
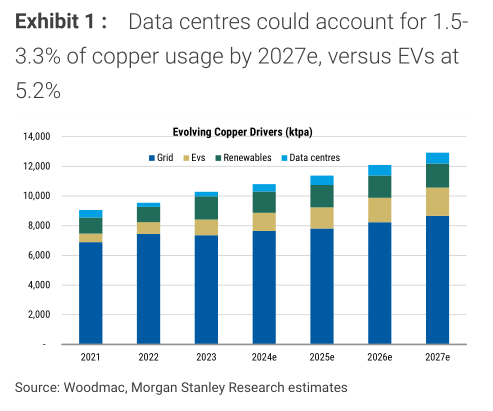
這場由AI引發的電力競賽,正將銅的需求推向一個全新的維度。 僅AI數據中心一項,其銅消耗量就可能從2020年的7.8萬噸,激增至2030年的65萬噸——在十年內實現8倍增長。 更重要的是,AI是那個最大的「意外」。 在2022年之前,幾乎沒有任何主流市場分析將其視為銅需求的主要驅動力。它的突然爆發,像一個強大的「需求加速器」,讓本已緊張的銅供需天平瞬間被打破。 第四節:一個結構性的赤字市場
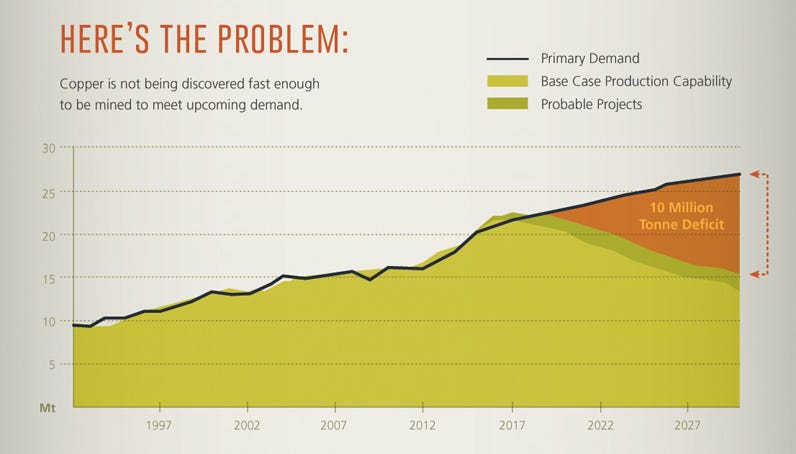
當我們將這三大引擎疊加在一起——全球電網的系統性重建、交通的全面電氣化、以及AI算力的指數級爆發——一幅全景圖便浮現出來。 銅的需求增長,已不再是與全球GDP同步的緩慢爬升,而是進入了一條陡峭的、由技術革命驅動的全新軌道。 各大投行和研究機構正在瘋狂上調它們的預測,試圖追趕這個失控的現實。其中,美國銀行的預測極具代表性:到2030年,全球銅市場的供應缺口將達到184萬噸。
這不再是週期性的波動,而是一個結構性的、長期的赤字。需求的三大引擎已經同時點火,並以前所未有的力量推動著「銅」這艘巨輪加速前進。 本章小結:
第三章:供給懸崖:為何我們無法「再多挖一些銅」?面對即將到來的需求海嘯,一個符合直覺的反應是:為何我們不能像過去一樣,簡單地「再多挖一些銅」? 答案是:並沒有這麼簡單。 因為在供給端,一座由地質現實、資本週期和時間延遲共同構成的「供給懸崖」,正橫亙在我們面前。過去數十年那種「需求一來,供給就上」的彈性模式,已經徹底失效。 要理解這座懸崖的陡峭程度,我們必須深入地下的礦脈和上市公司的資產負債表,從三個層面進行解剖。 第一節:地質的現實:被摘走的「低垂之果」
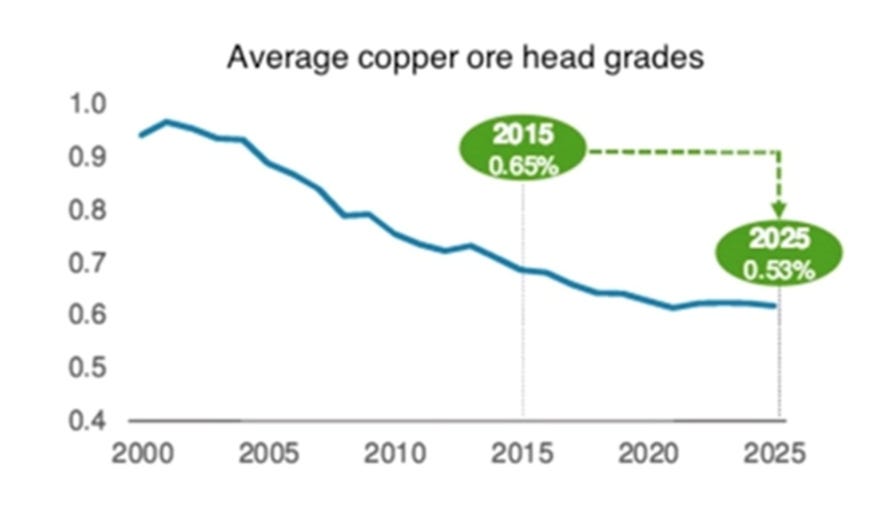
地球上的銅儲量依然豐富,但真正具有經濟開採價值的高品位礦床,這些地表附近的「低垂之果」,幾乎已被前人採摘殆盡。我們正進入一個開採成本越來越高、效率越來越低的時代。 這個現實,可以通過一個核心指標來量化:礦石品位(Ore Grade)。 品位衡量的是每噸礦石中含有多少公斤的純金屬。在過去十年中,全球銅礦的平均品位已經不斷下跌。
品位的下降,引發了一場「能源強度螺旋」的惡性循環:
地質現實給所有礦業公司出了一道無解的數學題:它們必須投入更多的資本、更多的能源、應對更嚴格的環保法規,去換取更少的回報。這從根本上扼殺了供應快速增長的潛力。 第二節:時間與資本的鴻溝:長達17.9年的困局
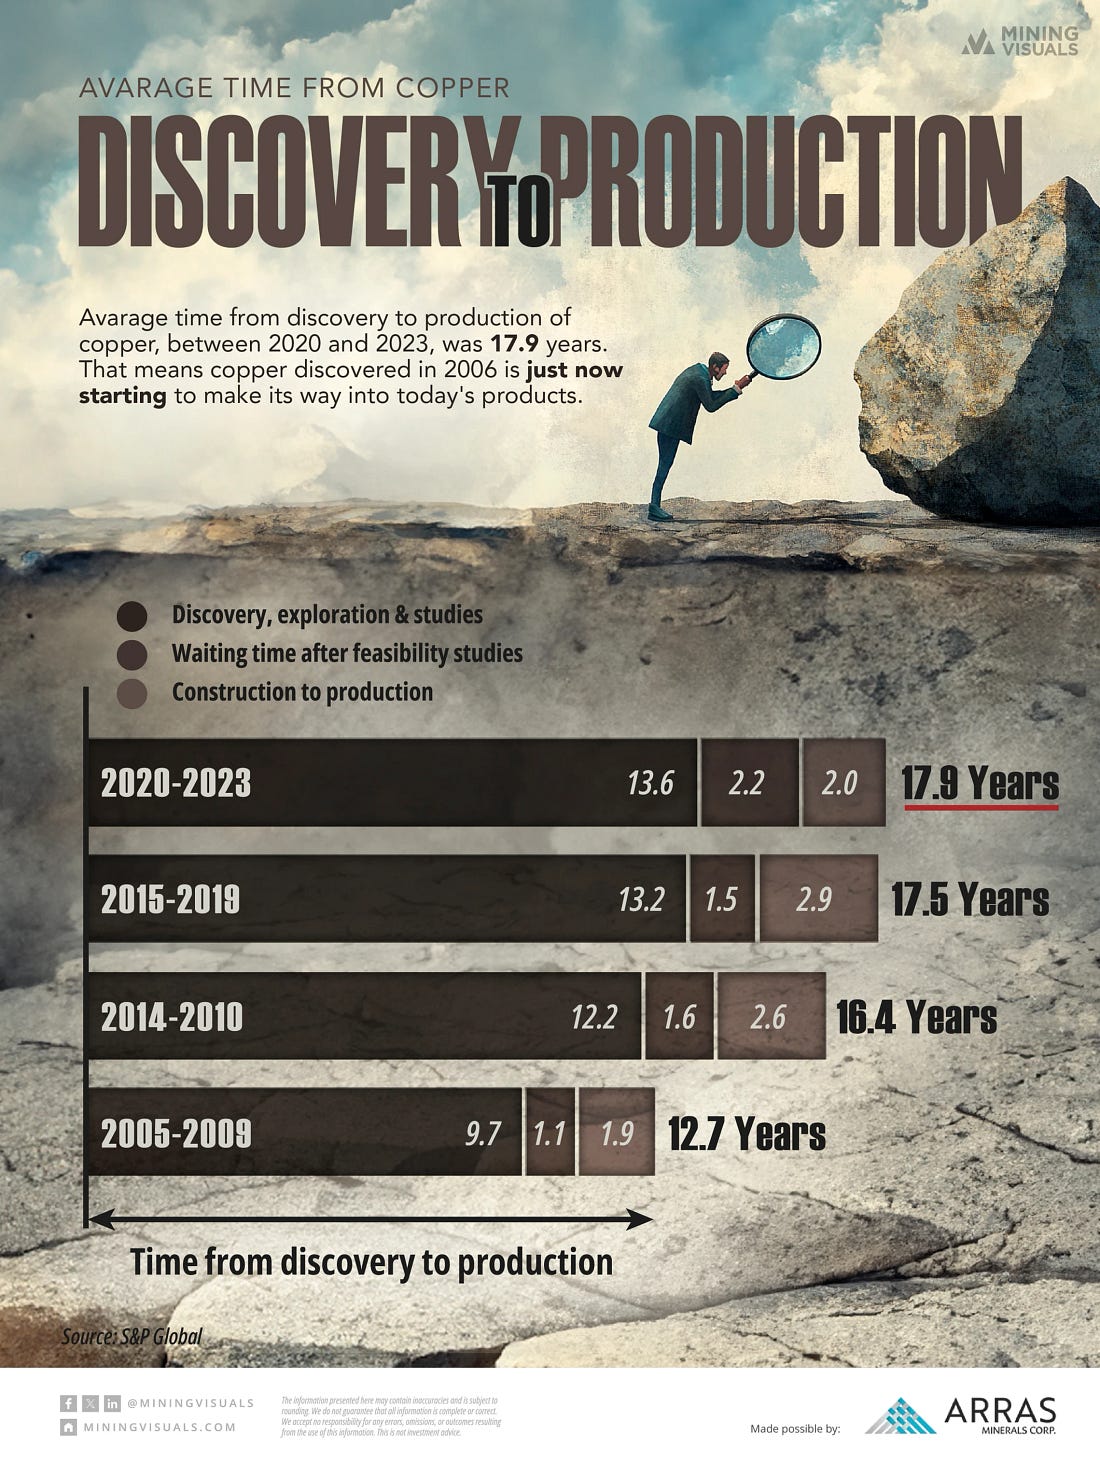
即便一家礦業公司幸運地發現了一處新的高品位礦床,從發現到第一批銅精礦產出,中間也隔著一條深不見底的時間與資本的鴻溝。這條鴻溝的長度,正在以驚人的速度擴大。 根據標普全球的數據,全球銅礦從發現到投產的平均時間,已經從十年前的約10年,延長到了驚人的 17.9年。而在監管嚴格的美國,這個數字更是高達 29年。 這近二十年的漫長旅程,充滿了無數的障礙:
這種極端的滯後性,造成了行業一個致命的「項目儲備管道危機」。在過去三十年發現的239個大型銅礦中,至今仍有148個處於未開發狀態。 這條本應為未來供應提供保障的「管道」,實際上已經堵塞和斷裂。市場無法指望一個需要近二十年才能「出爐」的麵包,來解決眼下的飢餓。 第三節:當下的脆弱性:從「黑天鵝」到「灰犀牛」的轉變
理論上的供給懸崖,已經在現實世界中提前上演。近年來,全球銅市場經歷了一場史無前例的「供應中斷級聯」。 一系列看似孤立的事件,像多米諾骨牌一樣接連倒下,撕裂了全球的供應網絡。 然而,將這些事件僅僅視為偶然的「黑天鵝」,是一種嚴重的誤判。事實上,它們是銅供應鏈系統性脆弱的必然症狀,是正在向我們衝來的「灰犀牛」。 這種脆弱性源於一個更深層次的社會經濟現實:資源詛咒。 在許多全球最主要的銅產區,如剛果、秘魯和智利,巨大的礦產財富並未轉化為普遍的社會福祉。 相反,它常常加劇了社會不平等、催生了腐敗,並引發了當地社區與礦業公司之間關於土地、水源和利潤分配的長期衝突。 因此,我們看到的不再是孤立的事件,而是一個反覆上演的模式:
這些接二連三的供應中斷,讓市場猛然驚醒:現有的供應體系,其脆弱性遠超想像。它們不是可以被輕易解決的短期問題,而是根植於產銅國社會經濟結構中的慢性病。 這是一個危險的信號。它表明,我們不僅沒有足夠的新礦來滿足未來的需求,甚至連維持現有的產量都已變得異常困難,因為供應鏈的每一個環節都暴露在日益加劇的社會和政治風險之下。 本章小結:
第四章:地緣政治的咽喉:一場被輕視的陽謀
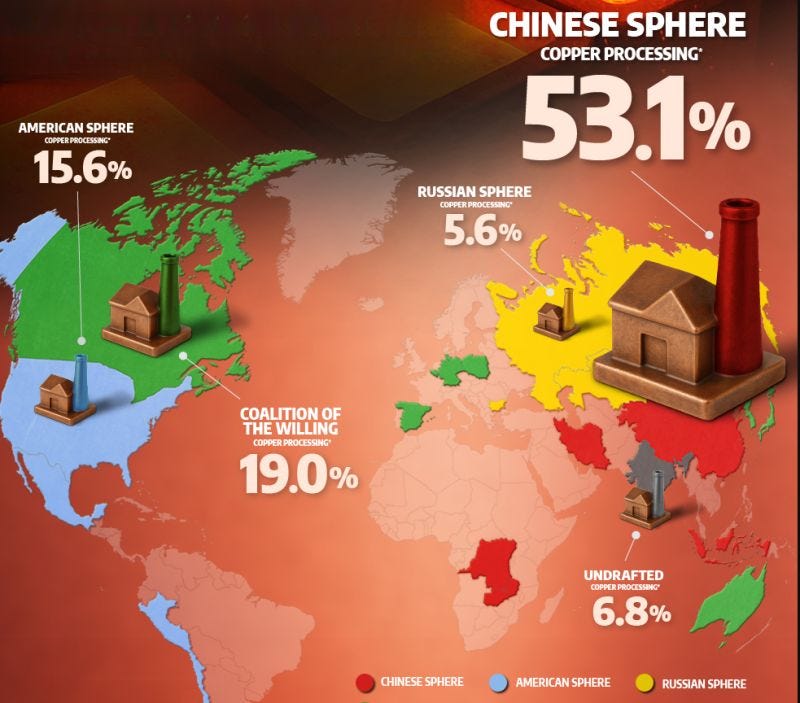
即使西方世界能夠奇蹟般地克服地質和時間的限制,在南美或澳洲的偏遠角落開發出新的銅礦,它們也將很快面臨一個更為棘手的問題:這些新開採出的銅精礦,該運往何處進行加工? 答案幾乎只有一個:中國。 這正是銅危機中最具諷刺意味、也最危險的現實。與稀土元素那種高不可攀的技術壁壘不同,銅的冶煉技術本身並非絕密。它是一個成熟的、標準化的工業流程。 正是這種「看起來不難」的特性,讓西方世界在過去二十年裡犯下了一個嚴重的戰略錯誤:它們將這個看似「骯髒、低利潤」的中游環節視為可以輕易外包的成本中心。 而中國則看到了其中蘊含的巨大權力,通過一場長達二十年的產業佈局,成功將全球銅產業鏈的咽喉——冶煉與精煉——牢牢掌握在自己手中。
Keep reading with a 7-day free trialSubscribe to FOMO研究院電子報 to keep reading this post and get 7 days of free access to the full post archives. A subscription gets you:
|
Wednesday, October 15, 2025
AI革命的下一個瓶頸,除稀土之外的關鍵礦物,我們準備好了嗎?- 深度分析第15期: 銅




Subscribe to:
Post Comments (Atom)
No comments:
Post a Comment