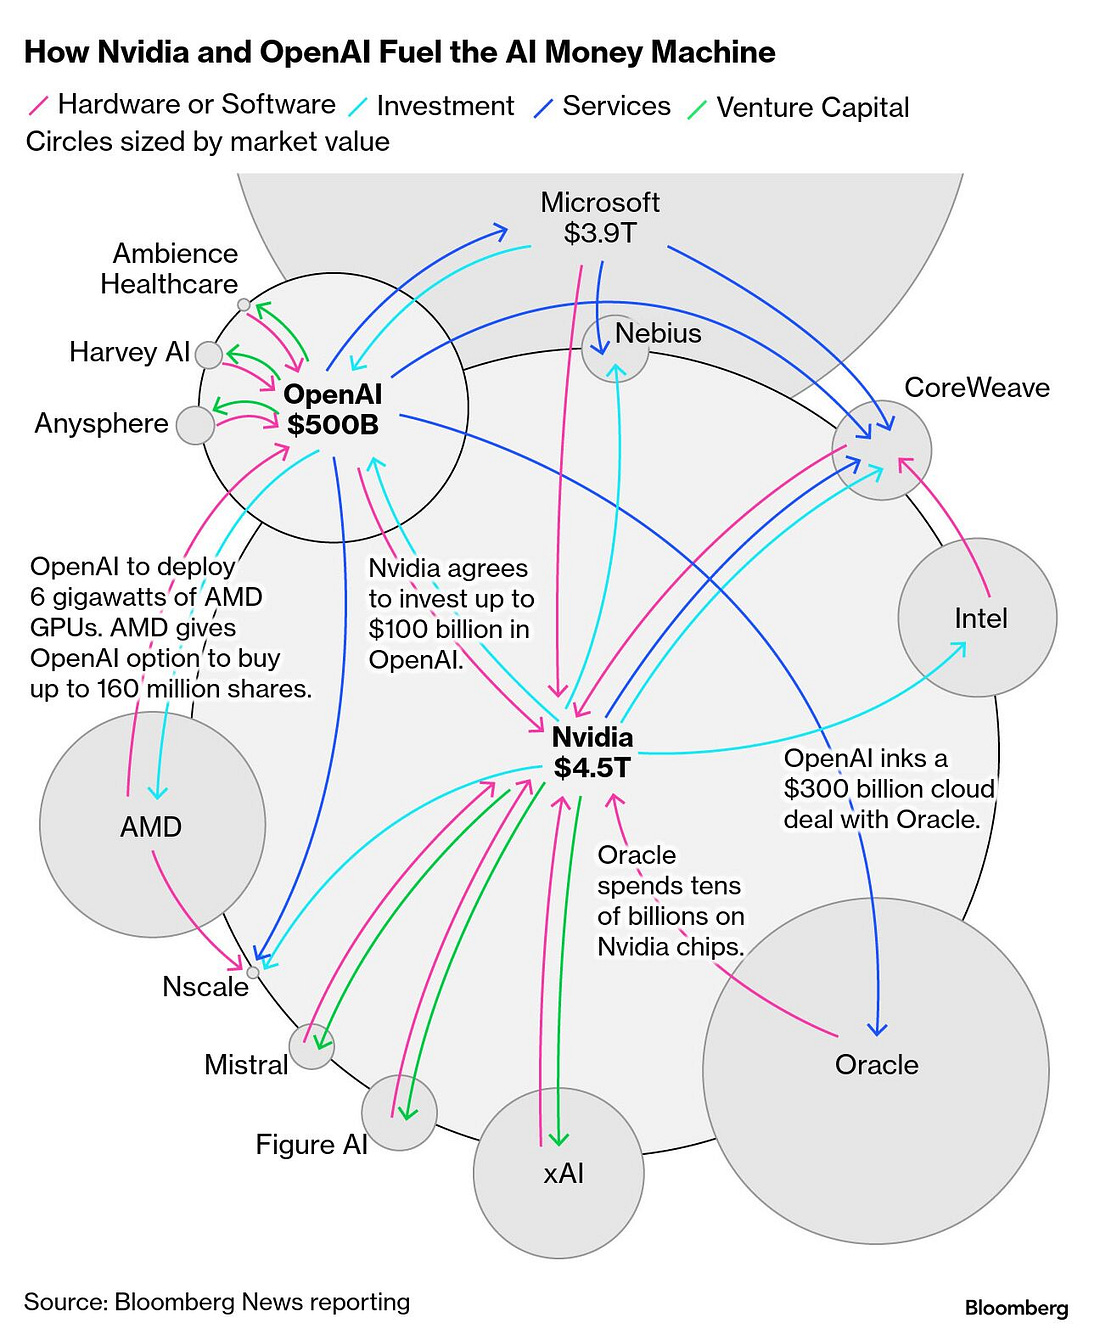
最近,越來越多人開始擔心,究竟 AI 基建是否開始出現了「泡沫化」的跡象? 例如是,Nvidia 將錢和 GPU 給 OpenAI,OpenAI 將錢給 Oracle,Oracle 再把錢給回 Nvidia,三家公司的估值齊齊上漲,組成了一個「無限金錢」的輪迴。 最近,這個輪迴又加上了 AMD,令 AMD 股價也大漲。
答案是,可能是,也可能不是。而最關鍵的角色,其實只有一個。 OpenAI。 原因是,所有的營收上升,其實最後的問題都是,究竟 OpenAI 能否有足夠的增長,去付他們的天價帳單? 我們一起來數數:
這些交易的總承諾價值,輕鬆突破了半萬億美元。 這份清單背後的故事已經十分清晰: OpenAI 已經成為整個 AI 生態系的「需求心臟」。Nvidia、AMD、Oracle 這些市值動輒萬億的「賣鏟人」,它們令人瞠目結舌的增長故事,其最底層的邏輯,正是建立在 OpenAI 這類公司對計算能力永不滿足的、近乎貪婪的需求之上。 這一次和互聯網泡沫最大的不同,在於 OpenAI 與當年許多只有概念的網路公司不同,OpenAI 正在創造有真實需求、真實收入的產品。 這就引出了一個價值萬億美元的終極問題,也是本文將要為您徹底拆解的核心:
這場「需求增長」與「成本黑洞」的競賽,其結果不僅將決定 OpenAI 的命運,更將定義 Nvidia、微軟等一眾科技巨頭的未來財富版圖。 在接下來的分析中,我們會一起對 OpenAI 層層剝繭,並圍繞以下核心問題展開:
我敢保證,看完這一切,你會對 OpenAI 有一個更透徹的認知。 在深入剖析之前,我先提出我的觀點:
接下來的七個章節將為您呈現支撐這一結論的所有證據,從其獨特的商業模式到與巨頭的共生,再到殘酷的市場競爭。 最後,在文章的終章,我將匯總所有分析,為您呈現一個關於 OpenAI 未來的清晰判斷——它將如何應對其脆弱的護城河、龐大的現金消耗,以及最終可能走向的最好與最壞兩種结局。 現在,讓我們一起走進這場世紀豪賭的中心。 第一章:非典型主角的誕生 — 從非營利到「加蓋利潤」的奇特旅程在深入剖析 OpenAI 那台龐大的「印鈔機」與「碎鈔機」之前,我們必須先回答一個更根本的問題: OpenAI 究竟是誰?
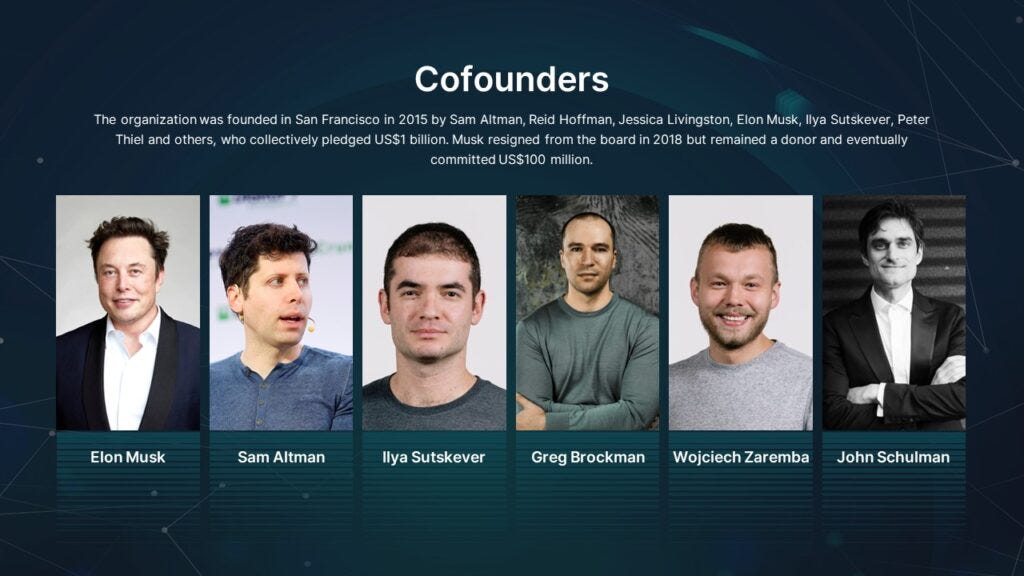
要理解它的一切商業決策、與微軟的複雜關係、乃至其內部的權力鬥爭,都必須從它獨一無二的「身世」談起。 這不是一個典型的矽谷創業故事。2015年,當 Sam Altman、Elon Musk 等一眾科技領袖共同創立 OpenAI 時,他們選擇的並非一家追求上市和股東回報最大化的公司,而是一個純粹的非營利研究機構。 它的核心使命,聽起來更像是一個學術宣言,而非商業藍圖:
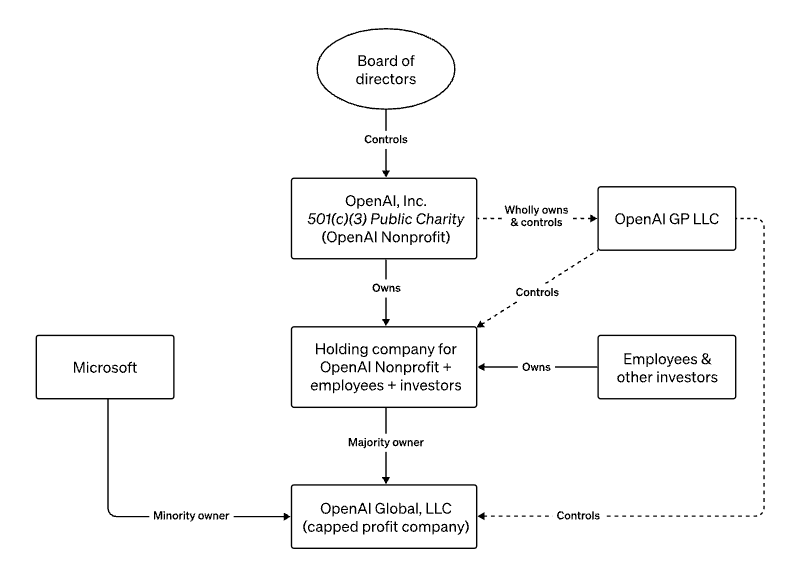
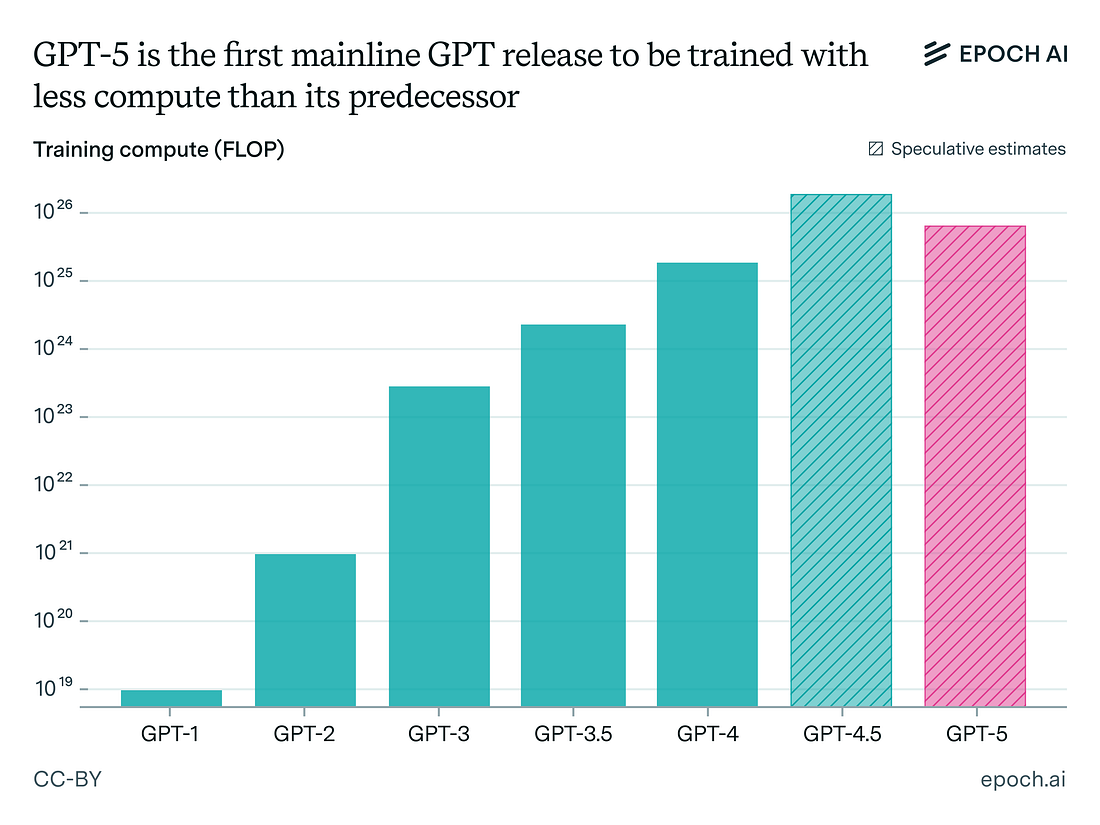
然而,理想很快撞上了現實的冰山。隨著 GPT-2、GPT-3 等模型的研發規模呈指數級擴大,一個殘酷的經濟學問題擺在了創始人面前:AI 的研發,尤其是前沿模型的訓練,其成本是天文數字。傳統的慈善捐贈,在這台以億美元為單位燃燒 GPU 算力的巨獸面前,無異於杯水車薪。 公司走到了十字路口:是堅守非營利初衷,在資金匱乏中放慢腳步,將領先地位拱手讓人?還是擁抱資本,但可能背離「確保 AGI 惠及全人類」的初心? 2019年,OpenAI 給出了一個史無前例的答案,一個精巧到近乎矛盾的混合體——「加蓋利潤」(Capped-Profit)結構誕生了。 這個結構的核心,可以理解為「一體兩制」。OpenAI 成立了一家名為 OpenAI LP 的營利性子公司,用來吸引外部投資(比如來自微軟的百億美元)。
但這家子公司,卻被一個擁有絕對控制權的非營利母公司牢牢地套上了「緊箍咒」。這個緊箍咒,就是「利潤上限」。 它的運作機制如下:
這種創新的治理架構,產生了極為深遠的影響。它像一個精密的平衡儀,試圖在三個核心目標之間找到完美的支點:
總結來說,OpenAI 的「身世」,註定了它不是一個純粹的商業角色。它是一個混合體,一個在理想主義使命和殘酷商業現實之間,試圖走出一條新路的「非典型主角」。 理解了這一點,我們才能明白,為何它的每一次產品發布都伴隨著安全倫理的討論,為何它與微軟的關係如此微妙,以及為何其內部時常會爆發關於發展速度的激烈爭論。 本章小結
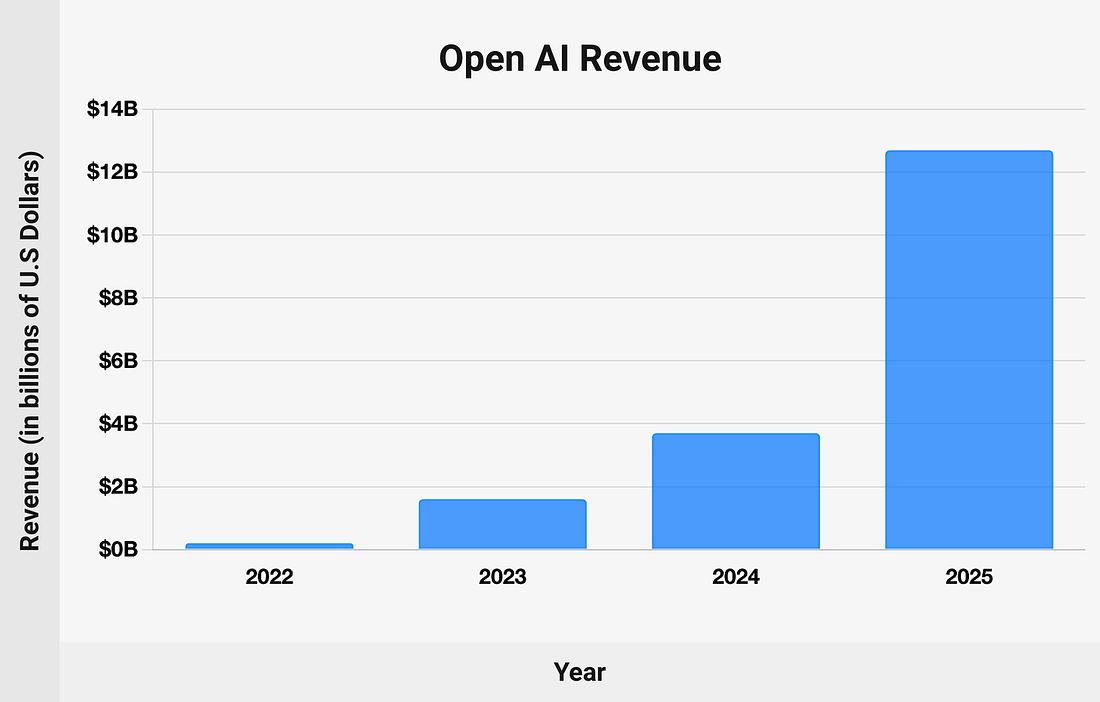
第二章:解構印鈔機 — 拆解年收百億美元的三級火箭如果說 2022 年的 OpenAI 還是一個專注於研發的頂級實驗室,那麼今天的它,已經進化成一個擁有清晰產品矩陣和多層次收入結構的商業巨獸。 截至 2025 年 10 月,OpenAI 的年化收入(Annual Recurring Revenue, ARR)已突破驚人的 130億美元。 這是一個爆炸性的增長——要知道在 2022 年,這個數字僅為 2800 萬美元。短短三年,增長超過 460倍。
這 130 億美元的收入引擎,主要由三個層次構成:
這台印鈔機的動力,來自一個三級模型,其核心是「用極致的用戶體驗,實現最大範圍的價值捕獲」。 第一級:消費者市場 — 品牌與現金流的基石這是 OpenAI 獲取海量用戶、建立品牌護城河和產生穩定現金流的基石。其策略是一個經典的用戶漏斗模型,從海量免費體驗到高價值付費轉化。
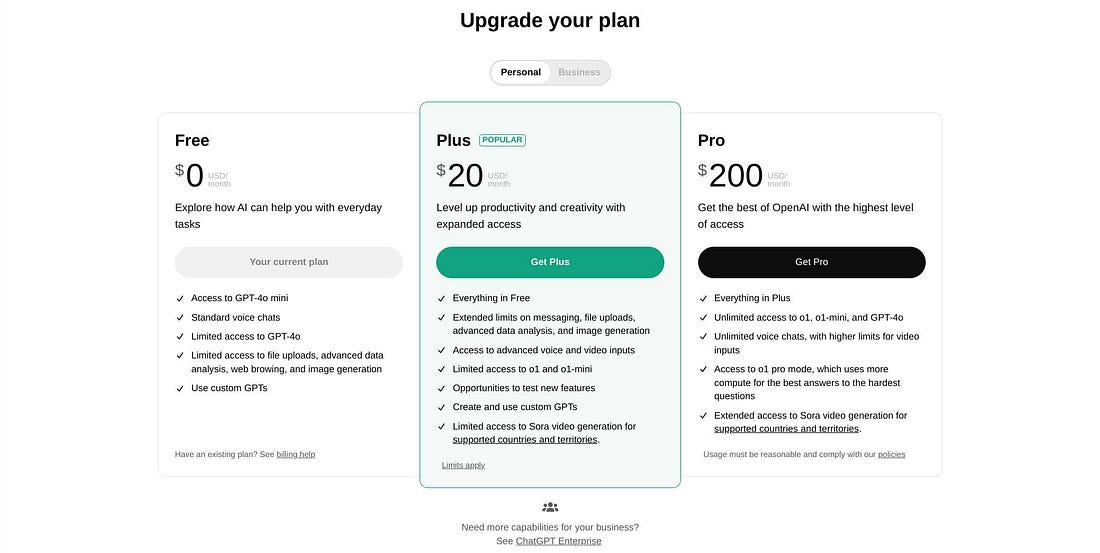
漏斗的最頂端,是免費版 ChatGPT。這是 OpenAI 的「大規模獲客武器」,它提供基於 GPT-3.5 的、足夠好的體驗,吸引了全球超過 8億 的週活躍用戶。其戰略意義並非直接賺錢,而是建立市場主導地位,收集海量數據,並為付費轉化提供一個龐大的用戶池。 當免費用戶對 AI 產生依賴後,OpenAI 提供了兩檔清晰的付費升級路徑:
這個漏斗的轉化效率相當可觀:據估算,約有 1.9% 的免費用戶會升級為 Plus 用戶,而在 Plus 用戶中,又有約 3.3% 的重度使用者會進一步升級為 Pro 用戶。每一步轉換,都精準地篩選並捕獲了不同支付意願用戶的價值。 第二級:企業解決方案 — 增長與利潤的核心引擎
當 AI 從員工的個人玩具,變成企業不可或缺的生產力工具時,OpenAI 的第二級火箭便點火了。 企業級 AI 市場正以接近 30% 的年複合增長率(CAGR)爆炸性增長,預計在未來十年內市場規模將突破 700億美元。 為此,OpenAI 推出了兩款產品,分別是面向中小型團隊的 ChatGPT Team(每用戶每月 25 美元)和面向大型企業的 ChatGPT Enterprise(每用戶每月 60 美元)。 Enterprise 版之所以能收取更高的溢價,是因為它直擊大型企業最核心的痛點:安全、管理與合規。 對於金融服務、醫療保健、法律顧問等對數據極為敏感的行業客戶而言,Enterprise 版提供的單點登錄(SSO)、數據隔離與加密、以及 ISO/SOC 等合規認證,是他們放心採購的絕對前提。 更重要的是,一旦企業將 OpenAI 深度整合進核心工作流(如自動化報告、程式碼審查、客戶服務等),就會形成極高的轉換成本(Switching Costs)。更換供應商將意味著巨大的隱性成本:
這種高客戶黏性,為 OpenAI 鎖定了長期、可預測的高價值收入。 第三級火箭:開發者平台與 API — 生態與未來的護城河
如果說前兩級火箭是賣「成品車」,那麼第三級火箭就是在賣「引擎」。這一步棋極其高明,它讓 OpenAI 的角色從一個「應用公司」轉變為一個「平台公司」,類似於 AI 時代的 AWS 或 Windows。 OpenAI 的 API 定價策略,提供了一個從極致性價比到極致性能的完整光譜。 例如,用於簡單聊天、文本生成的 GPT-5 nano 模型,每百萬輸入 Tokens(約 75 萬個英文單詞)的價格僅為 0.05美元;而用於複雜推理、高精確度專業應用的頂級 o3 模型,其輸入價格則高達 10.00美元。 雖然在價格上,OpenAI 正面臨來自 Anthropic(Claude系列)和 Google(Gemini系列)的激烈競爭,後兩者的同級模型定價通常更低。但 OpenAI 的策略並非價格戰,而是依靠模型性能的代差和強大的生態系統來維持溢價。 目前,OpenAI 的 API 平台每分鐘處理高達 60億個 Tokens,這背後是無數的 AI 原生應用正在被創造出來。 這驚人的處理規模,證明了其作為 AI 時代基礎設施的地位。其真正的戰略價值,在於構建一個我們將在第五章深入探討的、具有強大網絡效應的「生態護城河」。 總體來看,OpenAI 已經建立了一個非常健康的收入結構。消費者訂閱提供了穩定且龐大的現金流基礎;企業服務憑藉高轉換成本,提供了巨大的增長空間;而 API 平台則通過構建生態系統,鎖定了長期的平台價值。 本章小結
第三章:天才的代價 — 剖析每年燒掉數十億美元的成本黑洞
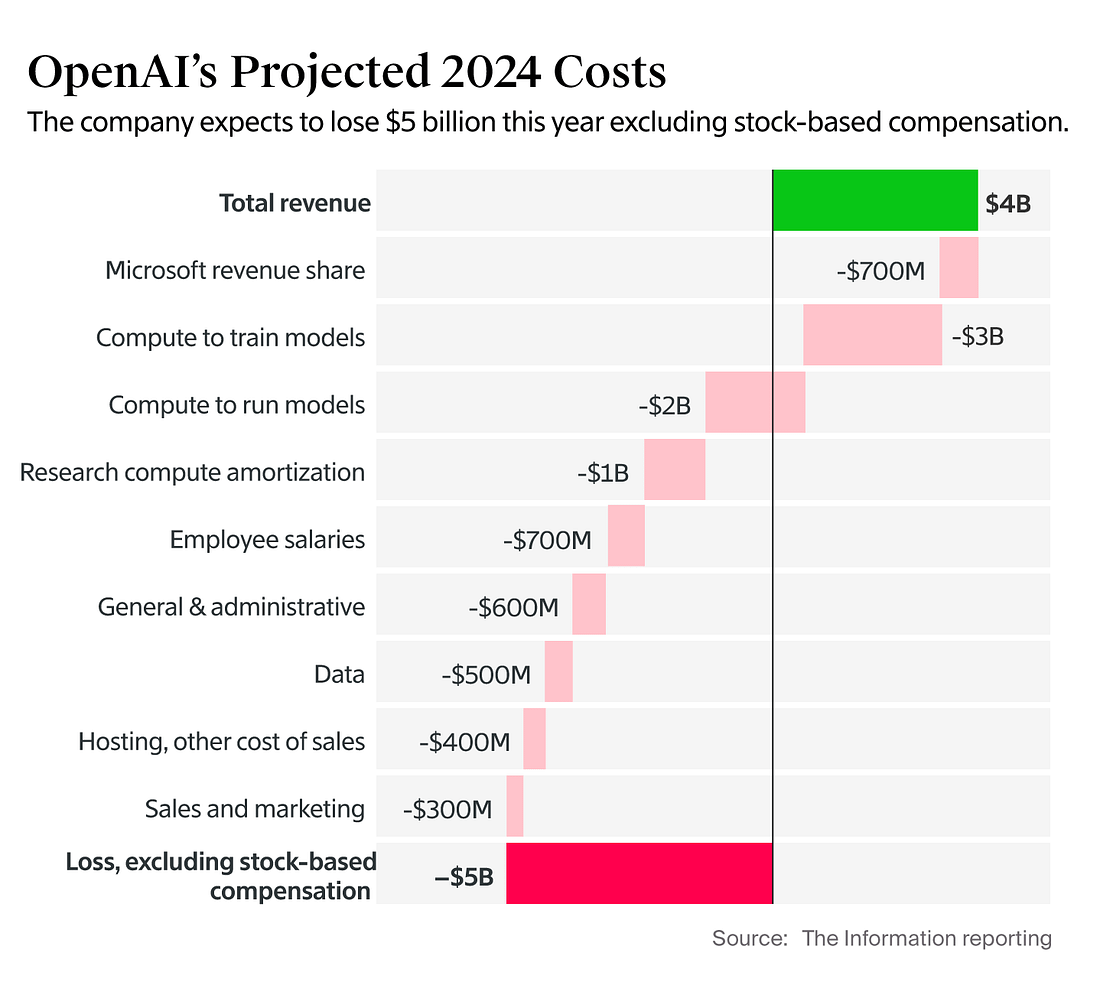
如果說 OpenAI 的收入增長是現象級的,那麼它的燒錢速度更是現象級的。根據 2025 年上半年的財務數據,我們第一次能夠精確地量化這個資本黑洞:
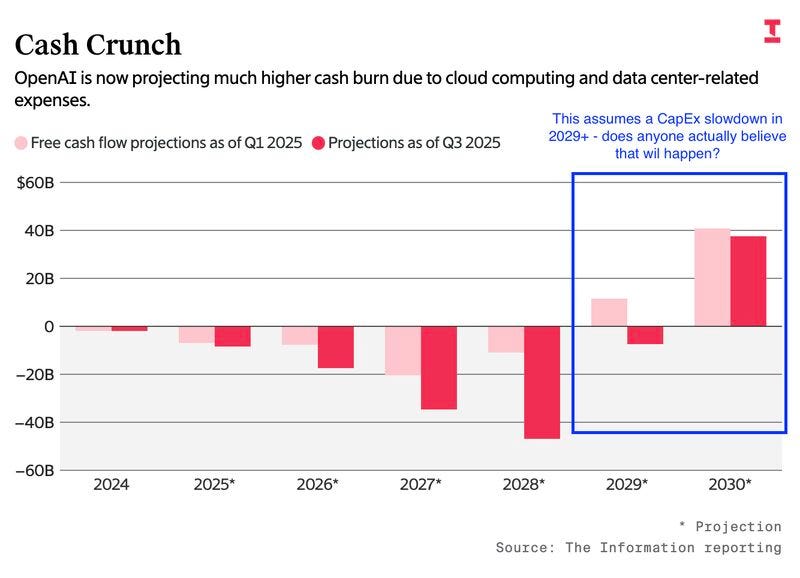
這意味著一個殘酷的現實:在現階段,OpenAI 賣得越多,虧得越多。 這種巨大的收支倒掛,直接導致了驚人的現金消耗。僅在 2025 年上半年,OpenAI 的現金淨流出(Cash Burn)就高達 25億美元,全年預計將燒掉 85億美元。這相當於每天燒掉超過 2300 萬美元,每小時燒掉近 100 萬美元。 這種「規模不經濟」的詛咒,與傳統軟體行業形成了鮮明對比。微軟多賣一份 Office 軟體的邊際成本趨近於零,但 OpenAI 每多服務一個用戶、多回答一個問題,都在實時地消耗著真金白銀。 要理解這個成本黑洞,我們必須拆解潛藏在其中的三頭「吞金巨獸」。
第一頭巨獸:推理成本 — 規模不經濟的詛咒這是 OpenAI 成本結構中最獨特、也最致命的一環。所謂「推理成本」(Inference Cost),就是當你向 ChatGPT 提問時,驅動模型進行思考和生成答案所消耗的計算資源成本。
然而,這詛咒並非牢不可破。 事實上,一場旨在馴服「推理成本」這頭巨獸的全球競賽已經打響,這不僅僅是 OpenAI 一家的戰鬥,更是整個行業的生死線。 潛在的解決方案,或稱「希望的曙光」,正從多個方向亮起:從通過量化、剪枝等技術進行的模型優化,到 Google 的 TPU、自研 ASIC 晶片等軟硬體協同優化,再到將計算轉移至終端設備的邊緣計算,一場全面戰爭已經展開。 這些努力的共同目標,是將那條陡峭的成本曲線「拉平」,讓 AI 服務在規模擴大的同時,邊際成本能夠持續下降,最終實現可持續的盈利。 第二頭巨獸:研發與人才 — 天才的溢價與豪賭
如果說推理成本是「持續失血」,那麼研發成本就是「主動脈出血」,它體現了這場競賽的「豪賭」性質。
第三頭巨獸:基礎設施 — 巨頭間的軍備競賽這場競賽的入場券,是用數百億甚至數千億美元的基礎設施投資換來的。這是一場現代版的「軍備競賽」。
在這場軍備競賽中,一個關鍵問題浮出水面:
當我們將其每年近百億美元的現金消耗,與 Meta 每年高達 600-700 億美元、Google 每年超過 800 億美元的資本支出(Capex)相比時,一個核心差異必須被理解。... Keep reading with a 7-day free trialSubscribe to FOMO研究院電子報 to keep reading this post and get 7 days of free access to the full post archives. A subscription gets you:
|
Wednesday, October 8, 2025
正在建造未來,還是史上最大泡沫?- 深度分析第13期:OpenAI




Subscribe to:
Post Comments (Atom)
No comments:
Post a Comment